Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713638
Contabilidade Geral
A importância de conhecer o Prazo Médio de Rotação de
Estoques (PMRE), também conhecido como Prazo Médio de
Renovação ou, simplesmente, Rotação de Estoque, é
fundamental na gestão financeira e operacional de qualquer
empresa. Ele mede o tempo médio que a empresa leva para
renovar seu estoque, ou seja, quantos dias o produto fica
armazenado até ser vendido. Tomando como base essa
definição e sabendo que a empresa Espertos S/A apresentou
os seguintes dados contábeis do encerramento do exercício
de 2024, aponte o PMRE aproximado da empresa:
Vendas do estoque – R$ 353.000,00 Estoques em 2024 – R$ 250.000,00 Estoques em 2023 – R$ 210.000,00 CMV – R$ 200.000,00 Depreciação – R$ 30.000,00 Fornecedores – R$ 100.000,00 Clientes – R$ 150.000,00 Dias do período – 360
Vendas do estoque – R$ 353.000,00 Estoques em 2024 – R$ 250.000,00 Estoques em 2023 – R$ 210.000,00 CMV – R$ 200.000,00 Depreciação – R$ 30.000,00 Fornecedores – R$ 100.000,00 Clientes – R$ 150.000,00 Dias do período – 360
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713637
Contabilidade Geral
A empresa sonhos LTDA apresentou ao final do exercício de 2024 as seguintes operações:
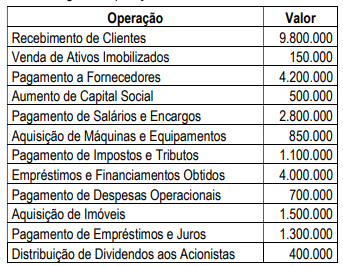
Após a elaboração da Demonstração do Fluxo de Caixa, pode-se afirmar:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713636
Contabilidade Geral
Sobre o registro contábil de uma operação de compra de
mercadoria de R$ 10.000,00, onde será pago à vista 30% e o
restante sendo pago a prazo, podemos afirmar:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713635
Contabilidade de Custos
A empresa Mochilas S/A utiliza o sistema de controle
permanente de estoques, no entanto, não deixou claro qual o
método utiliza, sabendo que ocorreram as seguintes
operações abaixo no mês de junho e que o estoque final de
mochilas foi de R$ 24.000,00 aponte qual o método utilizado:
01/06 - Estoque Inicial - 100 unidades a R$250,00/unidade. 15/06 – Compra -150 unidades a R$260,00/unidade. 25/06 – Venda de 200 unidades por R$350,00/unidade. 27/06 – Compra -100 unidades a R$240,00/unidade 29/06 – Venda de 50 unidades por R$360,00/unidade.
01/06 - Estoque Inicial - 100 unidades a R$250,00/unidade. 15/06 – Compra -150 unidades a R$260,00/unidade. 25/06 – Venda de 200 unidades por R$350,00/unidade. 27/06 – Compra -100 unidades a R$240,00/unidade 29/06 – Venda de 50 unidades por R$360,00/unidade.
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713634
Contabilidade de Custos
Na cidade existem duas empresas de copos térmicos, a
empresa A obteve em vendas o valor de R$ 100.000,00, onde
suas despesas variáveis foram de R$ 60.000 e seus custos
fixos de R$ 20.000. Já a empresa B também obteve em vendas
o valor de R$ 100.000,00, onde suas despesas variáveis foram
de R$ 20.000 e seus custos fixos de R$ 60.000. Se ocorrer um
aumento nas vendas em 10% em ambas as empresas:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713633
Contabilidade de Custos
A empresa Lili Doçuras comercializa tortas por meio de feiras
livres, a sua margem de contribuição é de 60% e seus custos
fixos é de R$ 1.920,00, sabendo que seu preço de venda é de
R$ 80,00 para cada torta. Quantas tortas devem ser vendidas
para atingir o seu ponto de equilíbrio econômico se a empresa
deseja um lucro mínimo de R$ 4.032,00?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Contador |
Q3713631
Contabilidade Geral
A classificação das ações no mercado financeiro, conforme a
natureza dos direitos e vantagens que conferem, se resume a
dois tipos principais: as Ações Ordinárias (ON), identificadas
pelo final 3 no código de negociação (ex: VALE3), que dão ao
acionista o fundamental direito a voto nas assembleias da
empresa e garantem o mecanismo de proteção do Tag Along
(ideal para quem busca influência na gestão); e as Ações
Preferenciais (PN), geralmente identificadas pelo final 4 (ex:
PETR4), que, em regra, não oferecem direito a voto, mas
conferem ao seu detentor a prioridade no recebimento de
proventos, como dividendos e Juros sobre Capital Próprio,
além de prioridade no reembolso do capital em caso de
liquidação da empresa (sendo preferidas por investidores que
buscam principalmente renda passiva). De acordo com a Lei
n° 10.303/2021, o número de ações preferenciais sem direito
a voto, ou sujeitas a restrição no exercício desse direito, não
pode ultrapassar:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713013
Análise de Balanços
A empresa Auditores S/A apresentou o seguinte Balanço Patrimonial em 31/12/2024:
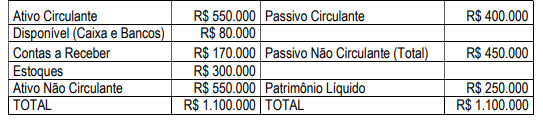
Com base nesses dados, qual é o valor do indicador de Liquidez Seca da Auditores S/A?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713011
Contabilidade Geral
O conselho de administração da empresa Investimentos S/A solicitou a elaboração da Demonstração do fluxo de caixa para fins de
tomada de decisão, tomando como base as seguintes operações no exercício de 2025. Após a sua elaboração, responda aos
seguintes questionamentos do conselho:
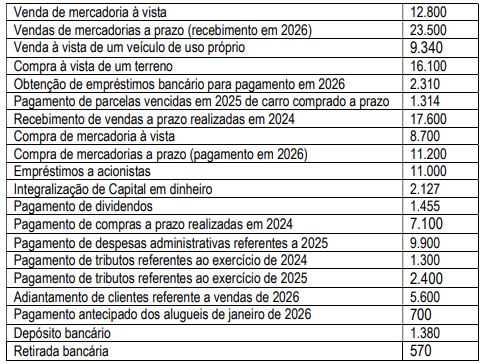
Qual o caixa líquido gerado pelas atividades operacionais:
Qual o caixa líquido gerado pelas atividades operacionais:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713010
Contabilidade Pública
O município progresso apresentou o seguinte Balanço Financeiro simplificado do exercício encerrado de 2024:
Balanço Financeiro / 2024
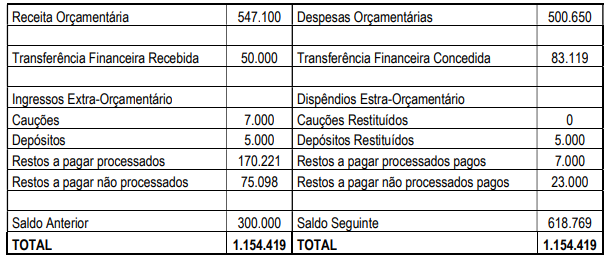
Tomando como base essas informações, aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
Tomando como base essas informações, aponte qual o valor das despesas orçamentárias do ano de 2024 que foram pagas:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713009
Contabilidade Geral
A empresa Concursos S/A apresentou o balancete de
verificação em 31/12/2024 com os seguintes dados parciais
para fins de elaboração da Demonstração do Resultado do
Exercício (DRE):
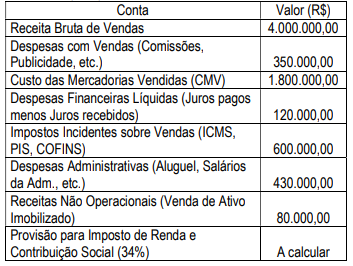
Com base nas informações acima e considerando a alíquota de 34% sobre o lucro (IRPJ e CSLL), qual é o Lucro Bruto apurado pela Concursos S/A em 2024?
Com base nas informações acima e considerando a alíquota de 34% sobre o lucro (IRPJ e CSLL), qual é o Lucro Bruto apurado pela Concursos S/A em 2024?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713007
Contabilidade Geral
A empresa Imaginação LTDA utiliza o sistema de controle
permanente de estoques e o método de avaliação UEPS. Em
setembro de 2025, as seguintes operações ocorreram:
01/09 - Estoque Inicial - 100 unidades a $10,00/unidade. 15/09 – Compra -150 unidades a $12,00/unidade. 25/09 – Venda de 200 unidades por $18,00/unidade. 27/09 – Compra -100 unidades a $11,00/unidade 29/09 – Venda de 50 unidades por $18,00/unidade.
01/09 - Estoque Inicial - 100 unidades a $10,00/unidade. 15/09 – Compra -150 unidades a $12,00/unidade. 25/09 – Venda de 200 unidades por $18,00/unidade. 27/09 – Compra -100 unidades a $11,00/unidade 29/09 – Venda de 50 unidades por $18,00/unidade.
Considerando exclusivamente essas operações, qual é o valor do Estoque Final em 30/09/2025?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713006
Contabilidade Pública
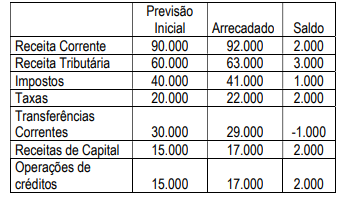
Considerando que você é o contador do município
prosperidade e que existe um saldo de superavit financeiro do
exercício anterior de R$ 3.000,00, além da possibilidade de
anulação parcial de dotação de despesa que não será
utilizada no valor de R$ 2.000,00 e tomando como base a
execução das receitas do ano corrente, responda o total
disponível para abertura de créditos suplementares:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713005
Contabilidade de Custos
A Universidade do Saber está planejando ofertar um curso de
pós graduação em contabilidade, estima-se que o custo
variável será de R$200,00, os custos fixos em R$ 9.900,00 e
o valor da mensalidade em R$ 500,00. Sabendo que a
universidade só abrirá o curso de obter no mínimo o lucro de
R$ 5.100,00, quantos alunos devem se matricular para que
seja autorizado a abertura do curso?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713004
Análise de Balanços
Na análise das demonstrações financeiras é importante
comparar os resultados obtidos com empresas do mesmo
ramo, mesmo que tenham estruturas de capital, dívidas ou
regimes tributários diferentes, para isso se faz necessário a
utilização de indicador que apresente o lucro antes das
deduções de juros, impostos, depreciação e amortização,
esse indicador é:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713003
Contabilidade Pública
A importância dos percentuais constitucionais de despesa em
Educação e Saúde reside no fato de serem um mecanismo
legal de proteção social e estabilidade fiscal no Brasil. Eles
garantem o financiamento contínuo e obrigatório de serviços
essenciais, independentemente das mudanças políticas ou
crises econômicas. Em qual peça contábil pode ser verificado
os seus cumprimentos?
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713001
Contabilidade Geral
A qualidade da informação que ajuda a assegurar aos
usuários que a informação contida nas demonstrações
contábeis representa fielmente os fenômenos econômicos ou
de outra natureza que se propõe a representar é:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3713000
Contabilidade Pública
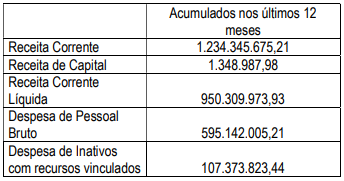
O principal objetivo do Anexo I do Relatório de Gestão Fiscal
(RGF) é demonstrar e fiscalizar o cumprimento do limite de
Despesa Total com Pessoal (DTP), conforme estabelecido
pela Lei de Responsabilidade Fiscal (LRF). De acordo com os
dados abaixo, aponte o percentual de despesa com pessoal:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3712998
Auditoria
A evidência de auditoria é necessária para fundamentar a
opinião e o relatório do auditor. Ela tem natureza cumulativa e
é obtida principalmente a partir dos procedimentos de
auditoria realizados durante o curso do trabalho. No que tange
a esse assunto, analise os itens a seguir:
I. A ausência de informações (como a recusa da administração em fornecer uma representação solicitada), não pode constituir evidência de auditoria.
II. A confiabilidade da evidência é influenciada pela sua fonte e sua natureza e depende das circunstâncias individuais em que é obtida.
III. A indagação, sozinha, geralmente não fornece evidência de auditoria suficiente da ausência de distorção relevante no nível da afirmação nem da eficácia operacional dos controles.
IV. A natureza dos procedimentos de auditoria, a tempestividade dos relatórios financeiros e a relação entre benefício e custo, são fatores relevantes quando o auditor exerce o julgamento profissional para determinar se foi obtida evidência de auditoria apropriada e suficiente.
Estão corretos os itens:
Ano: 2025
Banca:
Instituto Darwin
Órgão:
CREA-PB
Prova:
Instituto Darwin - 2025 - CREA-PB - Auditor |
Q3712997
Auditoria
De acordo com a NBC TA 300 (R1) – Planejamento da
Auditoria de Demonstrações Contábeis: "O plano de auditoria
é mais detalhado que a estratégia global de auditoria visto que
inclui a natureza, a época e a extensão dos procedimentos de
auditoria a serem realizados pelos membros da equipe de
trabalho. O planejamento desses procedimentos de auditoria
ocorre no decurso da auditoria, à medida que o plano de
auditoria para o trabalho é desenvolvido. Por exemplo, o
planejamento dos procedimentos de avaliação de riscos
ocorre na fase inicial de auditoria." Com base nisso, analise
os itens a seguir:
I. A estratégia global de auditoria orienta o desenvolvimento do plano de auditoria e define o alcance, o momento e a direção da auditoria.
II. O planejamento da auditoria é um processo contínuo e dinâmico que pode ser revisado e modificado conforme necessário ao longo do trabalho.
III. O planejamento da natureza, da época e da extensão de procedimentos específicos adicionais de auditoria independe do resultado dessa avaliação de riscos.
IV. A avaliação de riscos realizada na fase inicial influencia diretamente o tipo e a profundidade dos procedimentos adicionais a serem executados.
Estão corretos os itens:

 Conheça nossos planos