Foram encontradas 92.604 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q4293474 Auditoria Governamental
Durante auditoria de conformidade em determinada autarquia, a equipe constatou pagamento de gratificação a servidores efetivos em valor superior ao limite fixado em decreto regulamentador, em manifesta inobservância da legislação. Apurou-se, ainda, que o pagamento decorreu da inexistência de rotina automatizada de validação no sistema de folha, e que o desembolso indevido aos cofres públicos, no período auditado, atingiu R$ 1.250.000,00. Sobre o registro dos atributos do achado de auditoria na respectiva Matriz de Achados, é correto afirmar:
Alternativas
Q4293473 Auditoria Governamental
Durante a execução de auditoria de conformidade em órgão municipal, o auditor Bernardo encaminhou ofícios a cinco instituições financeiras, solicitando que confirmassem diretamente a ele os saldos das contas bancárias mantidas pela entidade auditada na data-base de 31/12, com pedido expresso de resposta, tanto na hipótese de concordância quanto na de divergência. Em paralelo, comparou os valores informados nos extratos bancários com os saldos registrados na contabilidade do órgão, identificando e justificando os itens em trânsito.
Sobre as técnicas de auditoria empregadas por Bernardo, é correto afirmar que
Alternativas
Q4293472 Auditoria Governamental
Determinado Tribunal de Contas, ao receber representação anônima noticiando possíveis sobrepreços em contrato administrativo já encerrado de uma autarquia jurisdicionada, identificou que as informações disponíveis nos sistemas corporativos eram insuficientes para esclarecer os fatos. Decidiu, então, deslocar equipe à sede da entidade, por prazo curto, exclusivamente para suprir as lacunas informacionais e apurar a denúncia, sem que tal medida estivesse vinculada a um processo autônomo de fiscalização.
Considerando os instrumentos de fiscalização disponíveis, é correto afirmar que o mais adequado seria
Alternativas
Q4293467 Contabilidade Geral
De acordo com a NBC TSP 04 (R1), um município mantinha estoques de merenda escolar registrados por R$ 200.000,00 em um galpão.
Após uma enchente:
• 30% dos itens foram totalmente inutilizados;
• 70% permaneceram utilizáveis, porém com perda de qualidade, podendo ser consumidos mediante adaptações, com valor estimado de uso de R$ 90.000,00;
• Não há possiblidade de reposição ou indenização;

Considerando a norma indicada, o tratamento contábil adequado é
Alternativas
Q4293464 Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao Setor Público (MCASP), as receitas públicas podem ser classificadas quanto ao seu impacto no Patrimônio Líquido. Nesse contexto, a alternativa que representa a categoria cujo ingresso restringe-se a uma mutação patrimonial qualitativa é:
Alternativas
Q4293463 Contabilidade Geral
A Companhia ABC apresentou, ao final do exercício social de 20x1, contas relacionadas ao patrimônio, ao desempenho econômico da entidade e a fatos que impactam o resultado do período.
Considerando a classificação das contas contábeis em patrimoniais e de resultado, assinale a alternativa correta.
Alternativas
Q4293462 Contabilidade Geral

Considere as seguintes informações patrimoniais da Cia ABC em 31/12/x1:
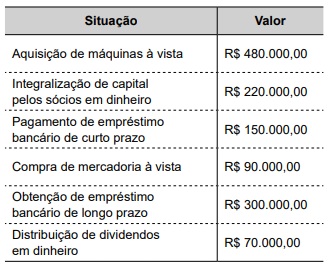

Imagem associada para resolução da questão


Com base nos conceitos de origem e aplicação de recursos sob a ótica patrimonial, assinale a alternativa correta.

Alternativas
Q4293461 Contabilidade Geral
Considere que a Indústria ABC apresenta Patrimônio Líquido negativo no valor de R$ 235.000,00. Sabe-se que seu Ativo é composto por máquinas adquiridas por R$ 540.000,00, com depreciação acumulada de R$ 320.000,00.
Com base na equação fundamental do patrimônio e considerando apenas as informações indicadas, assinale a alternativa que apresenta corretamente o valor do Passivo Exigível da entidade.
Alternativas
Q4293460 Contabilidade Geral
Considere o disposto no Pronunciamento Técnico CPC 00 (R2) Estrutura Conceitual para Relatório Financeiro, acerca da característica qualitativa da representação fidedigna. Para que a informação contábil represente adequadamente os fenômenos econômicos, ela deve ser completa, neutra e livre de erro.
Nesse contexto, em relação à representação neutra, é correto afirmar:
Alternativas
Q4293023 Contabilidade Pública
Nos termos do art. 11, § 4º da Lei nº 4.320/1964, classificam-se como Receitas de Capital:
Alternativas
Q4293020 Contabilidade Pública

Com base nos arts. 52, 53 e 56 da Lei nº 4.320/1964, julgue os itens a seguir, utilizando V para verdadeiro e F para falso, sobre a execução da receita orçamentária:

( ) São objeto de lançamento os impostos diretos e quaisquer outras rendas com vencimento determinado em lei, regulamento ou contrato.

( ) O lançamento da receita é ato da repartição competente, que verifica a procedência do crédito fiscal e a pessoa que lhe é devedora e inscreve o débito desta.

( ) O recolhimento de todas as receitas far-se-á em estrita observância ao princípio de unidade de tesouraria, vedada qualquer fragmentação para criação de caixas especiais.

Assinale a alternativa que apresenta a sequência correta de cima para baixo:

Alternativas
Q4293018 Contabilidade Pública
Nos termos do art. 101 da Lei nº 4.320/1964, os resultados gerais do exercício serão demonstrados nas seguintes peças técnicas, EXCETO:
Alternativas
Q4293009 Contabilidade Pública
Nos termos do art. 43, § 2º da Lei nº 4.320/1964, a diferença positiva entre o ativo financeiro e o passivo financeiro, conjugando-se, ainda, os saldos dos créditos adicionais transferidos e as operações de crédito a eles vinculadas, corresponde ao conceito de:
Alternativas
Q4292062 Auditoria Governamental
As seguintes atividades I, II, III e IV fazem parte dos processos de auditoria:

I. Definição do escopo do trabalho, inclusive as unidades que deverão ser visitadas.

II. Visita às unidades/setores/usuários. A visita às unidades prestadoras de serviço é uma técnica que permite verificar os fatos que estão sendo auditados, bem como o cumprimento das normas e rotinas estabelecidas.

III. Elaboração e organização dos “papéis de trabalho” (documentos, relatórios extraídos de sistemas informatizados, planilhas) de acordo com o objeto principal da auditoria.

IV. Comunicação à entidade a ser auditada sobre a realização da auditoria. Nela, devem ser solicitados os documentos que serão disponibilizados à equipe para análise. A comunicação deve preceder a realização da auditoria.


Assinale a alternativa que correlaciona corretamente a atividade com a respectiva fase da auditoria.
Alternativas
Q4292061 Auditoria Governamental
Os conceitos preliminares do trabalho de auditoria no SUS são fundamentais, e os itens a seguir, I, II e III, são as descrições de alguns conceitos:

I. Função de fortalecimento da capacidade de gestão que institui ao poder público o desenvolvimento de sua capacidade sistemática em responder às demandas de saúde em seus diversos níveis e etapas do processo de assistência, de forma a integrar (a função de fortalecimento da capacidade de gestão) às necessidades sociais e coletivas.

II. Consiste no monitoramento de processos (normas e eventos) para verificar a conformidade dos padrões estabelecidos e detectar situações de alarme que requeiram uma ação avaliativa, detalhada e profunda.


III. Consiste em submeter à atenta vigilância a execução de atos e disposições da legislação pelo exercício da função fiscalizadora.


Assinale a alternativa que correlaciona corretamente a descrição ao seu conceito.
Alternativas
Q4292058 Auditoria Governamental
O Relatório Final na auditoria da fase operativa é o instrumento formal e técnico utilizado para comunicar o objetivo e as questões de auditoria, a metodologia utilizada, as constatações encontradas, as recomendações e a conclusão dos trabalhos.
Na redação do relatório, a equipe de auditoria deve se orientar pelos requisitos resumidos no mnemônico 4CTI, que significam:
Alternativas
Q4292057 Auditoria
Na fase analítica no Sistema de Informações Hospitalares SIH/SUS, é necessário retratar o perfil da unidade a ser auditada, para tanto utilizam-se relatórios, documentos gerenciais e sistemas.
São exemplos desses relatórios, documentos gerenciais e sistemas:
Alternativas
Q4291008 Contabilidade Geral
No fechamento mensal, o controle interno registra saldo bancário de R$ 45.500,00, enquanto o extrato mostra R$ 48.000,00. Uma ordem de pagamento de R$ 3.000,00 já foi registrada internamente, mas ainda não foi debitada pelo banco; uma tarifa de R$ 500,00 foi debitada no extrato e ainda não foi lançada no controle. A conciliação correta é:         
Alternativas
Q4290994 Auditoria

Considere as afirmativas relacionadas ao cadastro funcional e à folha de pagamento apresentadas a seguir. Registre V, para verdadeiras, e F, para falsas:


(__)O acesso a dados funcionais deve ser limitado às atribuições e à necessidade de cada usuário.


(__)Uma correção que não altera o valor líquido pode substituir o registro anterior sem manter histórico, porque não produz efeito financeiro.


(__)Alterações relevantes devem possuir documento de suporte e trilha que permita identificar autor, data e fundamento.


Assinale a alternativa que apresenta a sequência correta:

Alternativas
Q4288562 Contabilidade Pública
Em relação à apuração de resultado, sabe-se que ocorre superávit quando as receitas superam as despesas, gerando saldo positivo, enquanto o déficit acontece quando as despesas superam as receitas, ocasionando saldo negativo.
No setor público, assinale a opção que indica a diferença entre as receitas e as despesas do governo, excluídas as despesas com o pagamento de juros da dívida pública.

Alternativas
Respostas
821: D
822: A
823: C
824: A
825: B
826: A
827: C
828: D
829: A
830: B
831: C
832: E
833: A
834: A
835: E
836: C
837: D
838: A
839: E
840: B