Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


De acordo com o Manual de Contas do Setor Portuário da ANTAQ, as Autoridades Portuárias estão obrigadas a apresentar, além das demonstrações contábeis societárias, demonstrações contábeis regulatórias específicas, com periodicidade definida e finalidade voltada à regulação e fiscalização do setor. Dessa forma, são demonstrações contábeis regulatórias, conforme exigido pela ANTAQ:
I. Balanço Patrimonial Mensal (BPM);
II. Demonstração do Resultado do Exercício Mensal (DRE) anual do final do exercício;
III. Demonstração dos Fluxos de Caixa (DFC);
IV. Tabelas de Alocação de Custos (TACs);
V. Inventários de Bens.
Estão corretas:
Um contador da CODERN revisou os registros contábeis da entidade com vistas à adequação ao Manual de Contas do Setor Portuário, emitido pela ANTAQ. Durante essa análise, com base nas normas contábeis aplicáveis ao setor portuário e no Manual de Contas da ANTAQ, foram identificados os seguintes fatos contábeis:
I. os rendimentos produzidos por títulos e valores mobiliários foram reconhecidos diretamente no resultado, independentemente da categoria contábil em que esses ativos estavam classificados;
II. custos de manutenção de rotina de item do imobilizado que incluem, principalmente, mão de obra, bens de consumo e pequenas peças foram reconhecidos no resultado quando incorridos;
III. constitui-se provisão no passivo sempre que a depreciação acumulada de um ativo imobilizado excede seu custo de aquisição;
IV. peças de reposição e manutenção que só podem ser utilizadas em conexão com equipamentos do ativo imobilizado foram classificadas como ativo imobilizado;
V. imóveis destinados ao uso da Autoridade Portuária em suas atividades operacionais registrados como propriedade para investimentos.
Estão corretos:
Considere que a empresa pública federal CODERN apresentou as seguintes movimentações em 2024:
• recebimento de clientes: R$ 550.000;
• recebimentos de juros sobre empréstimos concedidos: R$ 33.000;
• aquisição de equipamentos: R$ 180.000;
• pagamento a fornecedores: R$ 350.000;
• pagamento de principal de empréstimos: R$ 170.000;
• recebimento do principal de empréstimos bancários concedidos: R$ 100.000;
• pagamentos de imposto: 25.000;
• recebimentos de caixa resultantes da venda de ativo imobilizado: R$ 75.000;
• pagamento de juros de empréstimos: R$ 13.000;
• pagamentos de salários a empregados: R$ 220.000;
• caixa recebido pela emissão de debêntures: R$ 950.000.
Nesse contexto, a empresa adota a classificação principal para reconhecimento dos seus pagamentos e recebimentos. Assim, o contador da CODERN identificou o seguinte impacto das transações na Demonstração do Fluxo de Caixa (DFC) da empresa, em 2024:
Considere que, em 2025, a CODERN, empresa pública federal, emitiu 5.000 debêntures para financiar a expansão e a inovação do Porto de Maceió/AL. Dados da operação:
• valor nominal por debênture: R$ 1.000;
• valor de colocação no mercado: R$ 100 (cada);
• custos de transação (emissão e colocação): R$ 500.000 (totais).
Assinale a alternativa que apresenta corretamente os lançamentos contábeis que o contador da CODERN deve efetuar no reconhecimento inicial dessa captação de recursos.
Considere que a empresa pública federal CODERN apresentou, em 31/12/2024, a seguinte Demonstração do Resultado do Exercício (DRE):
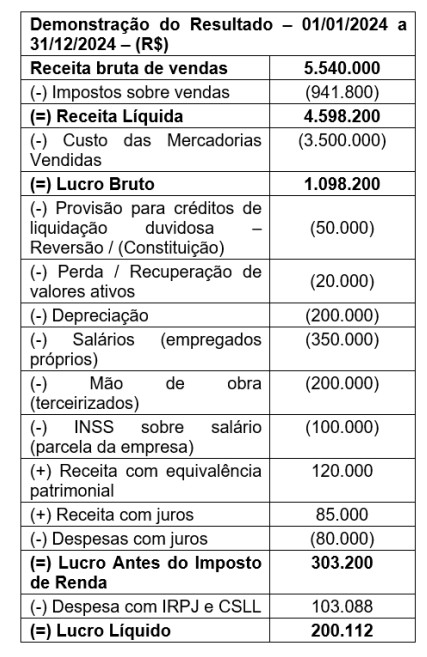
Além disso, o contador da empresa verificou que:
• os impostos recuperáveis que estavam
originalmente incluídos no valor de aquisição
das mercadorias vendidas somaram
R$ 595.000;
• a empresa distribuiu 50% do lucro líquido em
dividendos, o restante foi destinado às reservas
de lucros.
Com base nesses dados e considerando a
elaboração da Demonstração do Valor Adicionado
(DVA), assinale a alternativa que apresenta o valor
adicionado total a distribuir apurado pela empresa
ao final do exercício.
A empresa pública federal CODERN apresentou os seguintes dados nas suas Demonstrações Contábeis:
• Ativo Circulante (AC): R$ 500.000;
• Ativo Realizável a Longo Prazo: R$ 150.000;
• Ativo Total (AT): R$ 1.300.000;
• Passivo Não Circulante (PNC): R$ 300.000;
• Passivo Exigível Total (PET): R$ 700.000;
• Patrimônio Líquido (PL): R$ 600.000;
• Receita Total (RT): R$ 2.000.000;
• Custo dos Produtos Vendidos (CMV): R$ 1.200.000;
Lucro Líquido: R$ 200.000.
Com base nessas informações, um dos seus contadores elaborou um relatório de análise econômico-financeira contendo os indicadores descritos a seguir.
I. A Liquidez Corrente é igual a 1,63.
II. O Retorno sobre o Patrimônio Líquido é de 33,33%.
III. A Imobilização do Patrimônio Líquido é igual a 1,33.
IV. A Imobilização dos Recursos Não Correntes é igual a 0,72.
V. A Liquidez Geral é de 0,928.
Com base nos dados apresentados e nos princípios da análise econômico-financeira, assinale a alternativa que apresenta corretamente os indicadores que o contador deve incluir em seu relatório.
A empresa pública federal CODERN adquiriu um equipamento industrial por R$ 500.000, em 02/01/20X1, com vida útil estimada de 10 anos e depreciação linear e valor residual de R$ 50.000. Em 31/12/20X3, o contador da empresa realizou uma análise para verificar se o equipamento está sujeito à perda por impairment. Após a análise, foram constatadas as seguintes informações:
• estimativa de venda do equipamento no mercado: R$ 340.000;
• custos estimados da venda: R$ 30.000;
• valor em uso: R$ 320.000;
• novo valor residual: R$ 40.000.
Com base nessas informações, é correto afirmar que o valor contábil do equipamento, em 31/12/20X6, será de
Considere que a empresa pública federal CODERN apresentou, em 2024, os seguintes dados (valores em R$):
• receita bruta de serviços: R$ 1.000.000;
• IRPJ e CSLL (alíquota combinada de 30%): calculados sobre o resultado antes do imposto;
• despesas administrativas: R$ 150.000;
• custo dos serviços prestados (CMV): R$ 400.000;
• receitas financeiras: R$ 20.000;
• despesas financeiras: R$ 40.000;
• deduções da receita (devoluções, abatimentos e descontos): R$ 70.000;
• despesas com vendas: R$ 100.000;
• depreciação: R$ 50.000.
Considere, também, que todas as despesas são dedutíveis.Com base nesses dados, elabore a Demonstração do Resultado do Exercício e determine:
• Receita líquida;
• Lucro bruto;
• Lucro antes dos impostos;
• Lucro líquido.
Assinale a alternativa que apresenta, respectivamente, esses quatro valores (em R$).
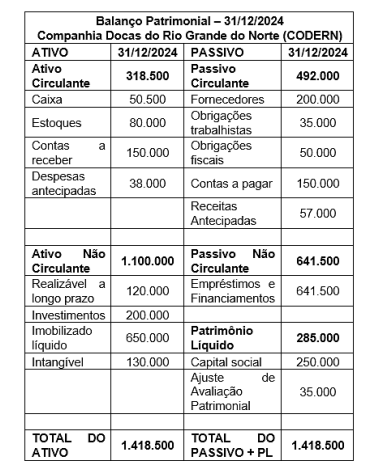 No primeiro semestre de 2025, ocorreram as seguintes operações:
• compra de mercadorias no valor de R$ 100.000, sendo R$ 30.000 à vista e o restante a prazo; • venda de mercadorias por R$ 200.000, sendo metade recebida à vista e o restante a prazo; • o custo das mercadorias vendidas foi de R$ 50.000; • pagamento a fornecedores no valor de R$ 10.000; • aquisição de um veículo por R$ 300.000, sendo R$ 50.000 pagos à vista e o restante financiado junto ao banco; • pagamento de obrigações trabalhistas de 2024 no valor de R$ 28.000; • obtenção de novo empréstimo bancário no valor de R$ 200.000, com crédito em conta; • reconhecimento de despesa com depreciação do imobilizado no valor de R$ 25.000; • compra à vista de móveis e utensílios para o escritório no valor de R$ 50.000; • pagamento de obrigações fiscais no valor de R$ 15.000; • o lucro do período foi destinado ao aumento do capital social.
Com base nessas informações, os valores do ativo total e do passivo exigível total, em 30/06/2025, foram:
Uma empresa está implementando um Sistema de Gestão Ambiental (SGA) com base na norma ABNT NBR ISO 14001:2015. Sabendo disso, relacione os tipos de auditoria ambiental com suas respectivas definições e assinale a alternativa com a sequência correta.
1. Auditoria de Conformidade.
2. Auditoria de Desempenho.
3. Auditoria de Natureza Operacional.
( ) Avalia a eficácia dos sistemas e dos controles internos da organização para gerenciar riscos operacionais, como vazamentos ou emissões acidentais.
( ) Verifica o cumprimento da legislação ambiental aplicável, das licenças de operação e de outros requisitos subscritos pela organização.
( ) Compara os resultados ambientais da organização com as metas e os objetivos estabelecidos em sua política ambiental, utilizando indicadores como consumo de água por produto ou emissão de CO₂
I. Maior dificuldade em obter novos financiamentos.
II. Redução dos investimentos públicos em áreas sociais.
III. Aumento da carga tributária para honrar os compromissos da dívida.
IV. Fortalecimento da moeda nacional.

 Conheça nossos planos