Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Lei nº 4.320/1964, visando atender às necessidades de controle da administração pública, estruturou a contabilidade em subsistemas que deveriam registrar os atos e fatos da gestão. Embora a contabilidade moderna (MCASP) tenha integrado essas visões, a Lei 4.320 estabeleceu a base para essa segregação de informações. Considerando a estrutura original proposta pela Lei nº 4.320/1964, analise as afirmativas a seguir.
I. A Lei nº 4.320/1964 estabeleceu que a contabilidade deve se restringir apenas ao controle orçamentário, não abrangendo os registros financeiros, patrimoniais nem de compensação, por serem considerados atividades acessórias da administração pública.
II. O subsistema Financeiro deve registrar a arrecadação da receita e o pagamento da despesa, tanto orçamentária quanto extraorçamentária.
III.O subsistema Orçamentário deve registrar a receita prevista e a despesa fixada na Lei Orçamentária Anual, bem como a sua execução.
Está correto o que se afirma em:
Na contabilidade pública, assim como na privada, o reconhecimento de obrigações deve seguir o princípio da competência. As provisões representam passivos de prazo ou valor incertos, mas cuja ocorrência é provável e cuja mensuração é confiável. Elas são essenciais para que o passivo e o resultado do período reflitam adequadamente as obrigações da entidade.
Considerando o conceito de provisões no setor público, analise as afirmativas a seguir.
I. A provisão para o 13º salário dos servidores públicos deve ser apropriada mensalmente, à razão de 1/12 avos, reconhecendo a despesa no período de competência em que o direito está sendo adquirido pelo servidor, e não apenas no mês do pagamento.
II. Um litígio judicial em que a entidade pública é ré e a perda é classificada como "provável" e o valor pode ser estimado com fidedignidade, exige o reconhecimento de uma provisão no Passivo.
III. Se uma entidade pública é ré em uma ação judicial cuja perda é classificada como "possível", mas não "provável", a entidade deve reconhecer a provisão no balanço patrimonial para garantir o princípio da prudência.
Está correto o que se afirma em:
A Lei nº 4.320/1964 instituiu as demonstrações contábeis obrigatórias para o setor público, cada uma com uma finalidade específica. A imagem abaixo ilustra as diferentes "visões" que cada demonstração oferece sobre a gestão:
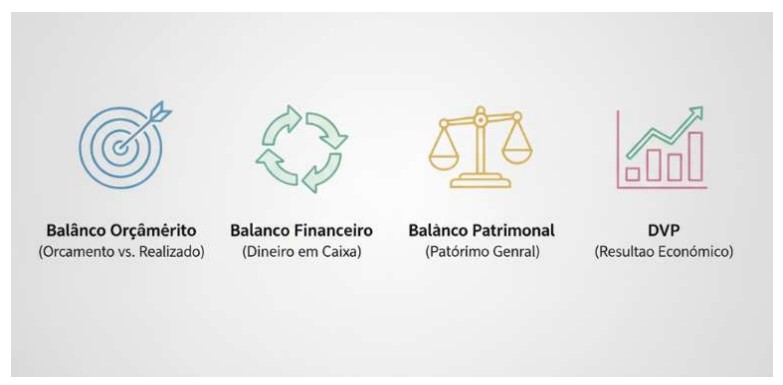
O Balanço Orçamentário, o Balanço Financeiro e o Balanço Patrimonial fornecem visões distintas da gestão. Acerca da finalidade dessas demonstrações (e da DVP, que ajuda a entender o resultado econômico), marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) O Balanço Orçamentário destina-se a demonstrar o confronto entre a receita prevista e a arrecadada, e a despesa fixada e a executada, apurando o resultado orçamentário do exercício.
(__) O Balanço Financeiro demonstra as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e do seguinte.
(__) O Balanço Patrimonial, conforme a estrutura do MCASP, evidencia o Ativo, o Passivo e o Patrimônio Líquido, segregados em circulante e não circulante, diferindo da estrutura original da Lei 4.320.
(__) O Balanço Financeiro é a demonstração que apura o superávit ou déficit patrimonial (econômico) do exercício, confrontando as variações patrimoniais aumentativas e diminutivas.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
O Patrimônio, em sua concepção contábil, é o conjunto de bens, direitos (Ativo) e obrigações (Passivo) de uma entidade. O Patrimônio Líquido, por sua vez, é a diferença entre o Ativo e o Passivo, representando os recursos próprios da entidade, ou a obrigação não exigível para com os sócios ou proprietários. Acerca da equação patrimonial e da representação do Patrimônio Líquido, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A equação fundamental da Contabilidade é expressa por: Ativo = Passivo Exigível + Patrimônio Líquido.
(__) O Patrimônio Líquido é considerado uma "obrigação não exigível" da entidade para com seus proprietários ou acionistas.
(__) Quando uma entidade possui um Ativo total de R$ 100.000,00 e um Passivo Exigível total de R$ 120.000,00, ela apresenta uma situação de Patrimônio Líquido negativo de R$ 20.000,00, denominada Passivo a Descoberto.
(__) O capital social investido pelos proprietários, as reservas de lucros e os ajustes de avaliação patrimonial são contas que compõem o grupo do Ativo Não Circulante.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
A Lei nº 4.320/1964 define os elementos que compõem a estrutura do Balanço Patrimonial das entidades públicas, segregando os componentes do Ativo e do Passivo em grupos específicos para evidenciar a situação financeira e permanente da entidade. A correta classificação é crucial para a apuração do saldo patrimonial.
Considerando a estrutura do Balanço Patrimonial definida na Lei nº 4.320/1964, analise as afirmativas a seguir.
I. O Ativo Financeiro é composto pelos créditos e valores realizáveis independentemente de autorização orçamentária, além dos valores numerários (disponibilidades).
II. O Ativo Permanente é composto pelos bens, créditos e valores cuja mobilização ou alienação dependa de autorização legislativa para esse fim.
III. O Passivo Financeiro compreende as dívidas fundadas e outras obrigações cuja amortização ou resgate dependa de autorização orçamentária.
Está correto o que se afirma em:
O reconhecimento de receitas é um dos pilares do regime de competência, determinando o momento em que um ganho deve ser apropriado ao resultado da entidade, independentemente do seu recebimento financeiro. O objetivo é confrontar as receitas com as despesas que ajudaram a gerá-las no mesmo período. Acerca do regime de competência aplicado às receitas, marque V, para as afirmativas verdadeiras, e F, para as falsas.
(__) A receita de uma venda de mercadoria deve ser reconhecida quando da transferência da propriedade ou posse do bem ao comprador, que geralmente coincide com a emissão da nota fiscal, mesmo que o pagamento seja a prazo.
(__) A receita de prestação de serviços deve ser reconhecida na data do recebimento do pagamento pelo cliente, pois somente nesse momento o ganho se torna líquido e certo.
(__) A receita de juros sobre uma aplicação financeira deve ser reconhecida pro rata die, ou seja, apropriada ao resultado de acordo com a fluência do prazo, independentemente de o resgate da aplicação já ter ocorrido.
(__) A receita de aluguel de um imóvel de propriedade da entidade deve ser reconhecida apenas no mês em que o inquilino efetua o pagamento, conforme o regime de caixa.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
I.A fase de planejamento estabelece objetivos, escopo e critérios da auditoria, orientando a execução.
II.A execução envolve a coleta e a verificação de dados por meio de análise documental, entrevistas e observação direta.
III.A comunicação dos resultados ocorre exclusivamente por meio do relatório final, não incluindo reuniões de apresentação ou discussão.
Está correto o que se afirma em:
(__)A auditoria operacional, também chamada de concorrente, ocorre durante a internação do paciente, avaliando em tempo real a adequação da assistência e o uso de recursos.
(__)A auditoria retrospectiva é realizada antes do procedimento médico, com o objetivo de autorizar previamente a solicitação.
(__)A auditoria ambulatorial concentra-se na verificação da hotelaria e no consumo de materiais cirúrgicos de alta complexidade.
(__)A auditoria de contas hospitalares após a alta do paciente é um exemplo de auditoria retrospectiva, voltada à conformidade entre registros e cobranças.
Assinale a sequência correta, de cima para baixo.
I.Consiste na verificação periódica da execução das ações corretivas previstas no plano de ação.
II.Tem como objetivo punir gestores e profissionais que não implementaram as recomendações dentro do prazo.
III.É uma etapa opcional, cuja realização depende do interesse da equipe de auditoria.
Está correto o que se afirma em:
(__)A comunicação formal dos resultados ao gestor, com apresentação e esclarecimento dos achados, é parte essencial do encerramento.
(__)O encerramento ocorre com a aplicação imediata de sanções financeiras, sem necessidade de prazos para recurso.
(__)A elaboração de um plano de ação conjunto entre auditoria e serviço auditado, com prazos e responsáveis, integra um encerramento efetivo.
(__)O arquivamento do relatório, sem comunicação ao auditado, é procedimento aceitável para finalizar o processo.
Assinale a sequência correta, de cima para baixo.

 Conheça nossos planos