Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.812 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056602
Contabilidade Pública
Em relação à Demonstração dos Fluxos de Caixa
(DFC) de uma entidade do setor público, com
data-base
em
31/12/2024, considere
as informações a seguir:
• caixa gerado pelas atividades operacionais: R$ 3.500.000;
• caixa gerado pelas atividades de investimento: R$ 1.500.000;
• variação positiva no saldo de caixa no período: R$ 1.000.000.
Adicionalmente, a entidade registrou: variações patrimoniais diminutivas com depreciação no valor de R$ 50.000; e ajustes contábeis que impactaram positivamente o resultado do período em R$ 500.000, sem efeito direto sobre o caixa.
Com base nesses dados, é correto afirmar que o valor de caixa consumido pelas atividades de financiamento foi
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056601
Análise de Balanços
Em 31/12/2024, uma sociedade empresarial
apresentou retorno sobre o ativo de 20%, retorno
sobre o patrimônio líquido de 34% e uma margem
operacional de 18%. Com base nesses indicadores
financeiros e operacionais, qual foi, em percentual,
o grau de alavancagem financeira da sociedade no
exercício de 2024?
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056600
Análise de Balanços
Em 31/12/2024, uma sociedade empresarial
apresentou as seguintes informações para análise
e apuração do seu Valor Econômico Agregado
(EVA):
• Ativo Total: R$ 40.000.000;
• Passivo Total: R$ 10.000.000;
• Patrimônio Líquido: R$ 30.000.000;
• Capital de Terceiros: R$ 10.000.000;
• Lucro Operacional Líquido: R$ 4.500.000;
• Custo do Capital de Terceiros: 12% ao ano;
• Expectativa de retorno dos acionistas: 10% ao ano.
Com base nas informações apresentadas, é correto afirmar que o Valor Econômico Agregado (EVA) da sociedade no exercício de 2024 foi
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056599
Análise de Balanços
Nos estudos de contabilidade e finanças, os
índices de liquidez evidenciam a capacidade
financeira de uma empresa de pagar suas dívidas,
tanto no curto quanto no longo prazo. Eles
comparam os recursos disponíveis no Balanço
Patrimonial, com as obrigações que a empresa
precisa pagar. Nesse sentido, se uma empresa
apresenta uma liquidez corrente de 1,2, isso
significa que
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056598
Contabilidade Geral
Em 31/12/2022, uma sociedade empresarial
adquiriu uma máquina de corte a laser por
R$ 380.000 para pagamento a prazo em 4 parcelas
anuais. Se tivesse efetuado o pagamento à vista, o
valor da máquina seria R$ 350.000. Na data da
aquisição, a sociedade estimou a vida útil da
máquina em 10 anos e o valor residual em
R$ 20.000. Além disso, em 01/01/2024, a sociedade
reavaliou a vida útil da máquina e estimou que a
vida útil remanescente era 5 anos e o valor residual
era R$ 35.000. Considerando que a máquina foi
depreciada pelo método da soma dos algarismos,
é correto afirmar que seu valor contábil, em
31/12/2024, foi
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056597
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) é
estruturada em duas partes: a primeira evidencia
como a riqueza é gerada ou produzida pela
entidade e a segunda apresenta como essa riqueza
é
distribuída entre os diferentes agentes
econômicos. Nesse contexto e considerando que
uma sociedade anônima apresentou um valor
negativo de R$ 50.000 na conta de resultado de
equivalência patrimonial, essa informação deve
ser registrada na sua DVA como
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056596
Contabilidade Geral
Em relação ao CPC 46 – Mensuração do Valor
Justo, analise as assertivas a seguir:
I. A definição de valor justo se concentra sobre ativos, passivos, receitas e despesas, por serem o objeto principal da mensuração contábil.
II. O valor justo de um ativo ou passivo é mensurado pelo mercado principal; na ausência deste, utiliza-se o mercado mais vantajoso.
III. A abordagem de custo é uma técnica utilizada para avaliar o valor justo de um ativo ou passivo com base em custos de transações idênticas ou comparáveis de mercado.
Está correto o que se afirma em:
Ano: 2025
Banca:
INSTITUTO AOCP
Órgão:
Prefeitura de Joinville - SC
Prova:
INSTITUTO AOCP - 2025 - Prefeitura de Joinville - SC - Contador |
Q4056595
Contabilidade Geral
Considere que a sociedade Alfa Energia Solar S.A.
apresentou um prejuízo acumulado de exercícios
anteriores no valor de R$ 100.000. No
encerramento do exercício de 2024, a sociedade
apurou um lucro de R$ 420.000, antes da provisão
para o imposto sobre a renda (IRPJ) e da
contribuição social sobre o lucro líquido (CSLL),
que está estimado no valor de R$ 120.000. De
acordo com o seu estatuto social, a sociedade
possui uma política de participação nos lucros
destinada
aos
empregados
e
seus
administradores, nos percentuais de 10% e 5%,
respectivamente.
Com base apenas nas
informações apresentadas e de acordo com a
legislação societária, o lucro líquido do exercício
de 2024 foi
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054082
Contabilidade Pública
O município de Aurora Boreal recebeu recurso federal decorrente de emenda individual impositiva, na modalidade transferência com modalidade definida, para construção de uma Unidade Básica de Saúde (UBS) em um bairro da cidade. Sabendo
que o Poder Executivo não tinha registrado previamente o direito no Balanço Patrimonial, assinale, a seguir, a conta patrimonial do Plano de Contas Aplicado ao Setor Público (PCASP) a ser creditada no ato do recebimento do recurso.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054081
Contabilidade Pública
O prefeito de Paraíso Celeste pretendia adquirir participação societária relevante na Companhia Estadual de Eletricidade, a
fim de reduzir os custos com energia elétrica para o município. Como não havia recursos disponíveis para a operação, ele,
respectivamente, leiloou um prédio público desocupado, tomou emprestado dinheiro de operação de crédito de longo prazo
e, por fim, comprou as ações da Companhia na Bolsa de Valores. Nesse contexto, assinale a alternativa que indica correta e
respectivamente, a classificação das operações citadas na Demonstração dos Fluxos de Caixa do Município.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054080
Contabilidade Pública
À luz da NBC TSP 03 – Provisões, Passivos Contingentes e Ativos Contingentes, emitida pelo Conselho Federal de Contabilidade, assinale a afirmativa INCORRETA.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054077
Contabilidade Pública
Com base na disciplina do Manual de Contabilidade Aplicada ao Setor Público – MCASP, 10ª Edição (2023), marque V para as
afirmativas verdadeiras e F para as falsas.
( ) Empenho, segundo o art. 58 da Lei nº 4.320/1964, é o ato emanado de autoridade competente que cria para o Estado obrigação de pagamento pendente ou não de implemento de condição. Consiste na reserva de dotação orçamentária para um fim específico.
( ) O pagamento consiste na entrega de numerário ao credor por meio de cheque nominativo, ordens de pagamentos ou crédito em conta, e, em casos excepcionais, pode ser efetuado antes da liquidação da despesa.
( ) O Plano de Contas Aplicado ao Setor Público (PCASP) incluiu a fase da execução da despesa – “em liquidação”, que busca o registro contábil no patrimônio de acordo com a ocorrência do fato gerador, não do empenho. Essa regra possibilita a separação entre os empenhos não liquidados que possuem fato gerador dos que não possuem, evitando, assim, a dupla contagem para fins de apuração do passivo financeiro.
A sequência está correta em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054075
Contabilidade Geral
De acordo com o que preconiza a Lei nº 6.404/1976 sobre as Demonstrações Financeiras, analise as afirmativas a seguir.
I. A demonstração de lucros ou prejuízos acumulados discriminará, entre outros aspectos, o saldo do início do período, os ajustes de exercícios anteriores e a correção monetária do saldo inicial.
II. No ativo do balanço patrimonial, as contas serão dispostas em ordem crescente de grau de liquidez dos elementos nelas registrados.
III. Na demonstração do resultado do exercício, as receitas e os rendimentos ganhos no período, independentemente da sua realização em moeda serão computados na determinação do resultado.
IV. No balanço patrimonial, as ações em tesouraria deverão ser destacadas no balanço como adição da conta do patrimônio líquido que registrar a origem dos recursos aplicados na sua aquisição.
Está correto o que se afirma apenas em
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054073
Análise de Balanços
Determinada entidade empresária comercial apresentou o seguinte balanço patrimonial no ano de X1:
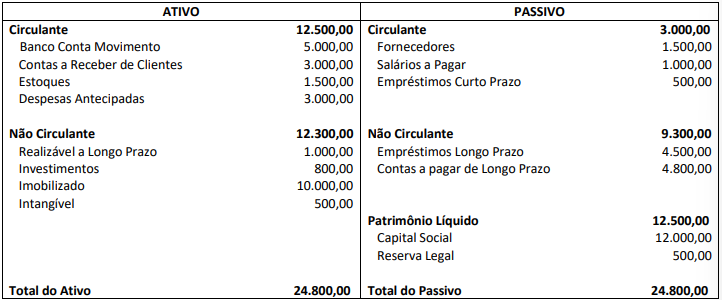
Com base somente nessas informações, assinale a alternativa correta.
Ano: 2025
Banca:
Instituto Consulplan
Órgão:
Câmara de Itumbiara - GO
Prova:
Instituto Consulplan - 2025 - Câmara de Itumbiara - GO - Contador Legislativo |
Q4054072
Contabilidade Geral
Sobre reservas, de acordo com a Lei nº 6.404/1976 – conhecida como Lei das Sociedades por Ações, assinale a afirmativa correta.
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Fiscal de Tributos - Edital nº 12 |
Q4035897
Auditoria
A Controladoria Geral está padronizando relatórios de
auditoria fiscal, documento formal em que o auditor
comunica resultados, metodologia e constatações
identificadas. O relatório deve conter identificação,
escopo, metodologia, achados, fundamentos legais,
valores apurados e conclusão, servindo de base técnica
e jurídica para lavratura de autos de infração. Assim,
marque V, para as afirmativas verdadeiras, e F, para as
falsas:
(__)O relatório comunica resultados da auditoria, contendo identificação do contribuinte, auditores, período, tributos e metodologia aplicada.
(__)Deve detalhar constatações, valores, fundamentos legais e anexos comprobatórios, concluindo pela autuação ou arquivamento.
(__)Deve ser claro, preciso e imparcial, servindo de base para o auto de infração e garantindo ampla defesa do contribuinte.
(__)Pode ser elaborado de forma genérica e imprecisa, dispensando fundamentação legal ou documentação comprobatória.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Fiscal de Tributos - Edital nº 12 |
Q4035895
Auditoria
O departamento de fiscalização tributária está
padronizando técnicas de auditoria fiscal, que são
procedimentos usados para obter evidências e
fundamentar conclusões. As principais incluem exame
documental, inspeção física, entrevista, circularização,
conciliação, análise de indicadores
econômico-financeiros e cruzamento de informações
para verificar conformidade e detectar inconsistências.
Com base nas técnicas de auditoria fiscal utilizadas para
obtenção de evidências e identificação de
inconsistências, analise as alternativas a seguir e
assinale a correta.
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Fiscal de Tributos - Edital nº 12 |
Q4035882
Contabilidade Pública
A Controladoria Geral do Município realiza capacitação
sobre contabilidade aplicada ao setor público, ramo que
registra e demonstra o patrimônio e a execução
orçamentária conforme normas legais e técnicas.
Sobre fundamentos da contabilidade pública, marque V,
para as afirmativas verdadeiras, e F, para as falsas:
(__)A contabilidade pública registra e demonstra o patrimônio e as variações patrimoniais das entidades públicas, regendo-se pela Lei nº 4.320/64, pela Lei de Responsabilidade Fiscal (LC 101/2000), pelas NBC TSP do CFC, e pelo MCASP da STN, adotando partidas dobradas e o PCASP padronizado nacionalmente.
(__)O patrimônio público é formado por bens, direitos e obrigações avaliáveis em moeda, classificados em ativo (circulante e não circulante), passivo (circulante e não circulante) e patrimônio líquido, que representa o resultado da diferença entre ativo e passivo.
(__)As variações patrimoniais podem ser aumentativas (VPA) — receitas efetivas que elevam o patrimônio — ou diminutivas (VPD) — despesas efetivas que o reduzem. O resultado patrimonial corresponde à diferença entre VPA e VPD, demonstrado na Demonstração das Variações Patrimoniais (DVP).
(__)A contabilidade pública pode adotar critérios próprios e não precisa observar princípios contábeis, normas técnicas, regime de competência nem plano de contas padronizado, prevalecendo conveniência administrativa sobre padronização técnica.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Fiscal de Tributos - Edital nº 12 |
Q4035879
Auditoria
A auditoria é exame técnico e independente de
informações e controles para verificar conformidade,
eficiência e resultados. Sobre os tipos de auditoria,
analise as afirmativas a seguir, marque V, para as
afirmativas verdadeiras, e F, para as falsas:
(__)Auditoria é o exame técnico e independente de informações e controles para verificar conformidade com critérios definidos, classificando-se em auditoria de conformidade (verifica legalidade e regularidade), operacional (avalia eficiência, eficácia e efetividade) e contábil (verifica a fidedignidade das demonstrações financeiras).
(__)Quanto ao executor, pode ser interna, realizada por servidores do próprio órgão para aperfeiçoar controles e processos, ou externa, executada por auditores independentes, garantindo imparcialidade e objetividade na emissão de opinião.
(__)A auditoria fiscal verifica o cumprimento de obrigações tributárias principais (recolhimento) e acessórias (documentação, escrituração e declarações), analisando documentos fiscais, contábeis e financeiros para identificar omissões ou irregularidades, podendo resultar em auto de infração e lançamento de ofício.
(__)A auditoria fiscal pode ser feita sem planejamento, sem definição de escopo, sem base técnica ou registro das constatações, ficando ao critério pessoal do fiscal e dispensando fundamentação.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2025
Banca:
UNIVALI
Órgão:
Prefeitura de Luiz Alves - SC
Prova:
UNIVALI - 2025 - Prefeitura de Luiz Alves - SC - Tesoureiro - Edital nº 12 |
Q4035631
Contabilidade Geral
A escrituração contábil constitui o registro formal de
todos os fatos que alteram, qualitativa ou
quantitativamente, o patrimônio de uma entidade. O
método das partidas dobradas, que fundamenta toda a
escrituração moderna, determina que para todo débito
haja um crédito correspondente de igual valor. Os fatos
contábeis podem ser classificados como permutativos
(qualitativos), modificativos (quantitativos) ou mistos
(qualitativos
e quantitativos simultaneamente).
Considerando um fato contábil misto aumentativo, como
o recebimento de uma duplicata com juros, onde o valor
recebido em caixa é superior ao valor do direito baixado,
assinale a alternativa que descreve o lançamento
contábil correto.

 Conheça nossos planos