Questões de Concurso
Para ciências contábeis
Foram encontradas 92.790 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868856
Contabilidade Pública
No exercício de 2024, um Município apresentou as seguintes informações (valores em R$):
• Receita Orçamentária Prevista: 15.000.000
• Receita Arrecadada: 9.200.000
• Despesa Orçamentária Fixada: 10.500.000.
• Despesa Empenhada: 8.000.000
Assinale a opção CORRETA quanto ao resultado do balanço orçamentário:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868855
Contabilidade Pública
Uma determinada Prefeitura empenhou R$ 120.000,00 para aquisição de equipamentos hospitalares. O fornecedor
entregou 50% do material ao final do exercício e o restante será entregue, conforme contrato, em janeiro/2025.
No encerramento de 2024, deve-se:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868854
Contabilidade Pública
Em 2024, o Município de Pirinópolis empenhou R$ 870.000,00 para obras de pavimentação. Até 31/12/2024, de
acordo com o contrato com a construtora apenas o valor de R$ 250.000,00 foi liquidado e pago. Com base no
exposto, assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868853
Contabilidade Pública
De acordo com as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) e com o Manual
de Contabilidade Aplicado ao Setor Público (MCASP), assinale a opção CORRETA sobre a Contabilidade
Aplicada ao Setor Público:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868852
Contabilidade Pública
Avalie as afirmações a seguir e a relação proposta entre elas.
I. a contabilidade pública adota o regime de competência para o reconhecimento das receitas e despesas;
Porque
II. no regime de competência, as receitas são reconhecidas quando arrecadadas e as despesas quando pagas.
Assinale a opção CORRETA:
I. a contabilidade pública adota o regime de competência para o reconhecimento das receitas e despesas;
Porque
II. no regime de competência, as receitas são reconhecidas quando arrecadadas e as despesas quando pagas.
Assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868851
Contabilidade Pública
No âmbito da execução da despesa pública, a Lei n° 4.320/1964 estabelece etapas obrigatórias para o correto
registro contábil. Considerando essas etapas, assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868850
Contabilidade Geral
A empresa JBS S.A. apresentou as seguintes contas ao final do exercício:
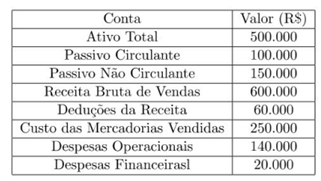
Com base na Resolução CFC n° 750/93 e Lei nº 6.404/76, os valores do patrimônio líquido e o resultado do exercício são, respectivamente:
Com base na Resolução CFC n° 750/93 e Lei nº 6.404/76, os valores do patrimônio líquido e o resultado do exercício são, respectivamente:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868849
Contabilidade Geral
Em 31/12, a empresa Luz de Gaia S.A. apresentou os seguintes saldos:
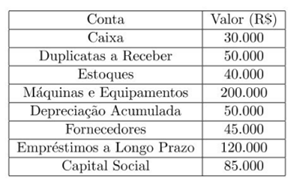
Com base na Lei nº 6.404/76, o valor total do ativo circulante, do ativo não circulante e do patrimônio líquido é, respectivamente:
Com base na Lei nº 6.404/76, o valor total do ativo circulante, do ativo não circulante e do patrimônio líquido é, respectivamente:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868848
Contabilidade Geral
A Cia. Ipanema apresentou a seguinte Demonstração do Resultado do Exercício (DRE) simplificada:
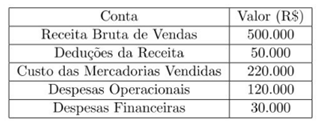
Com base no regime de competência e nas regras da Lei nº 6.404/76, o resultado do exercício é:
Com base no regime de competência e nas regras da Lei nº 6.404/76, o resultado do exercício é:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868847
Contabilidade Geral
A Cia. Raio de Sol apresentou, ao final do exercício:
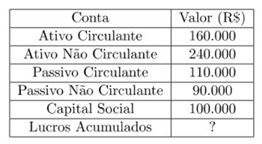
A opção que corresponde ao valor do Patrimônio Líquido da empresa é:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868846
Contabilidade de Custos
Uma empresa avalia a viabilidade de lançar um novo produto e, para isso, utiliza o custeamento variável e a análise
Custo/Volume/Lucro (CVL). О produto terá preço de venda de R$ 120 por unidade, custo variável unitário de
R$ 70 e custos fixos totais de R$ 25.000 ao mês. Considerando esses dados, assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868845
Contabilidade Geral
Avalie as opções a seguir e a relação proposta entre elas:
I. o balanço patrimonial, conforme a Lei nº 6.404/76, Art. 178, deve apresentar separadamente o ativo circulante e o não circulante, com base no prazo de realização dos direitos.
Porque
II. A classificação de um ativo como circulante depende exclusivamente de sua natureza física e tangibilidade.
Assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868844
Contabilidade Geral
No balanço, os elementos do ativo serão avaliados segundo os seguintes critérios, EXCETO:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868843
Contabilidade Geral
Sobre as classificações das contas no ativo, assinale a opção CORRETA:
Ano: 2026
Banca:
COPESE - UFPI
Órgão:
UFPI
Prova:
COPESE - UFPI - 2026 - UFPI - Técnico em Contabilidade |
Q3868842
Contabilidade Geral
Sobre a escrituração contábil, julgue os itens a seguir:
I. as demonstrações financeiras do exercício em que houver modificação de métodos ou critérios contábeis deverão indicá-la em nota e ressaltar esses efeitos independentemente de serem ou não relevantes;
II. a companhia observará exclusivamente em livros ou registros auxiliares, sem qualquer modificação da escrituração mercantil e das demonstrações reguladas por Lei, as disposições da lei tributária, ou de legislação especial sobre a atividade que constitui seu objeto, que prescrevam, conduzam ou incentivem a utilização de métodos ou critérios contábeis diferentes ou determinem registros, lançamentos ou ajustes ou a elaboração de outras demonstrações financeiras;
III. as demonstrações financeiras das companhias abertas observarão, ainda, as normas expedidas pela Comissão de Valores Mobiliários e serão obrigatoriamente auditadas por auditores independentes registrados na mesma comissão.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868620
Auditoria
A NBC TA 500 (R1) estabelece os conceitos e
requisitos relacionados à evidência de auditoria,
definindo os procedimentos que o auditor deve
aplicar para obter evidência apropriada e suficiente.
Com base nessa norma, analise as afirmativas a
seguir sobre procedimentos de auditoria:
I. A confirmação externa consiste em obter resposta escrita de terceiro ao auditor, podendo ser relevante não apenas para saldos contábeis, mas também para confirmar termos de contratos ou transações.
II. A observação fornece evidência de auditoria sobre a execução de um processo ou controle apenas no momento em que é realizada, sendo limitada pelo fato de que o ato de observar pode alterar o comportamento observado.
III. A indagação consiste na busca de informações junto a pessoas com conhecimento, financeiro e não financeiro, dentro ou fora da entidade. A indagação é utilizada extensamente em toda a auditoria, e pode incluir desde indagações escritas formais até indagações orais informais. As evidências obtidas através deste meio se encerram em si, sendo consideradas provas absolutas que dispensam corroboração por outros meios de auditoria.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868619
Auditoria
Sobre o Planejamento de Auditoria de
Demonstrações Contábeis, e à luz das vigentes
normas de auditoria, informe se é verdadeiro (V)
ou falso (F) para o que se afirma a seguir.
(__) A descrição da natureza, época e extensão dos procedimentos planejados de avaliação de risco deve ser efetuada na etapa de desenvolvimento da estratégia global de auditoria.
(__) A definição da estratégia global de auditoria e do plano de auditoria são processos isolados e sequenciais, estando intimamente relacionados.
(__) Em decorrência de imprevistos, mudanças nas condições ou na evidência de auditoria obtida na aplicação de procedimentos de auditoria, o auditor pode ter que modificar a estratégia global e o plano de auditoria e, portanto, a natureza, a época e a extensão dos procedimentos adicionais de auditoria planejados, considerando a revisão dos riscos avaliados. Pode ser o caso de informação identificada pelo auditor que difere significativamente da informação disponível quando o auditor planejou os procedimentos de auditoria.
A sequência está CORRETA em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868618
Auditoria Governamental
A Norma Brasileira de Auditoria do Setor Público
(NBASP) 400 estabelece os princípios que regem
as auditorias de conformidade no setor público,
definindo-a como a “avaliação independente para
determinar se um dado objeto está em
conformidade com normas aplicáveis como
critérios”. A norma aborda elementos,
metodologias e requisitos para a execução desse
tipo de auditoria, que pode ser realizada
isoladamente ou combinada com auditorias
financeiras ou operacionais. À luz de suas
disposições, assinale a alternativa INCORRETA.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868617
Auditoria Governamental
A NBASP 300 trata dos Princípios Fundamentais
de Auditoria Operacional no Setor Público,
estabelecendo os conceitos, definições, as partes da
auditoria, entre outros temas. Com base em suas
disposições, analise o que se afirma a seguir.
I. A auditoria operacional tem como principal objetivo fornecer uma opinião geral sobre se a entidade auditada alcançou economicidade, eficiência e efetividade, de forma comparável à opinião que é emitida na auditoria de demonstrações financeiras.
II. Os critérios utilizados na auditoria operacional devem ser estabelecidos exclusivamente com base em leis e regulamentos, sem necessidade de discussão prévia com a entidade auditada.
III. É crucial que os auditores exerçam ceticismo profissional e adotem uma abordagem crítica, mantendo uma distância objetiva das informações recebidas. Espera-se que os auditores façam avaliações racionais e desconsiderem preferências pessoais, próprias ou de outros.
Está CORRETO o que se afirma em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Auditor de Controle Interno |
Q3868616
Auditoria Governamental
À luz da NBASP 200, que trata dos Princípios
Fundamentais de Auditoria Financeira no Setor
Público, analise as afirmativas a seguir, atribuindo
(V) para as verdadeiras e (F) para as falsas.
(__) A auditoria financeira tem como objetivo fornecer asseguração absoluta de que as demonstrações contábeis estão livres de distorções relevantes.
(__) A avaliação da estrutura de relatório financeiro aplicável inclui a obrigação do auditor de sugerir sua substituição caso ela não seja considerada aceitável e a escolha for discricionária da administração.
(__) O auditor deve incluir um parágrafo de ênfase no relatório sempre que identificar qualquer inconsistência nas informações comparativas, independentemente da materialidade.
A sequência está CORRETA em:

 Conheça nossos planos