Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 92.790 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872068
Contabilidade Geral
Texto associado
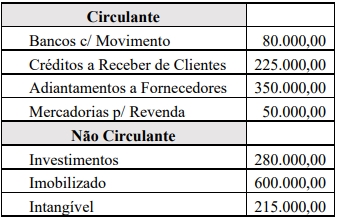
INSTRUÇÃO: Utilize as informações
apresentadas a seguir para responder a questão.
A Gaspar & Baltazar Ltda. é uma importante
empresa comercial do Estado de Rondônia,
atuando no segmento de revenda de peças
automotivas em toda a região Norte do Brasil. Em
31/12/2024 o Ativo dessa empresa era assim
constituído:
Sabe-se também que em 31/12/2024 o Índice de
Endividamento Geral (relação entre o Passivo e o
Ativo Total) da Gaspar & Baltazar Ltda. era de 0,6,
e 60% dos capitais de terceiros eram exigíveis no
curto prazo.
À luz dos dados fornecidos, assinale a alternativa
que indica, respectivamente, o valor do Passivo
Circulante e do Passivo Não Circulante da Gaspar
& Baltazar Ltda. em 31/12/2024.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872067
Contabilidade Geral
Texto associado
INSTRUÇÃO: Utilize as informações
apresentadas a seguir para responder a questão.
A Gaspar & Baltazar Ltda. é uma importante
empresa comercial do Estado de Rondônia,
atuando no segmento de revenda de peças
automotivas em toda a região Norte do Brasil. Em
31/12/2024 o Ativo dessa empresa era assim
constituído:
Sabe-se também que em 31/12/2024 o Índice de
Endividamento Geral (relação entre o Passivo e o
Ativo Total) da Gaspar & Baltazar Ltda. era de 0,6,
e 60% dos capitais de terceiros eram exigíveis no
curto prazo.
De acordo com as informações apresentadas, podese concluir CORRETAMENTE que em
31/12/2024 o montante do Patrimônio Líquido da
Gaspar & Baltazar Ltda. excede o do Passivo
Circulante em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872066
Contabilidade Geral
À luz da vigente normatização contábil, informe se
é verdadeiro (V) ou falso (F) para o que se afirma
a seguir sobre a composição e classificação das
contas no Balanço Patrimonial.
(__) As ações mantidas em tesouraria pelas sociedades anônimas deverão ser classificadas no Ativo Circulante ou Não Circulante, a depender do prazo previsto pela administração para sua liquidação.
(__) As obrigações em moeda estrangeira, com cláusula de paridade cambial, serão convertidas em moeda nacional à taxa de câmbio em vigor na data do balanço e as obrigações, os encargos e os riscos classificados no passivo não circulante serão ajustados ao seu valor presente, sendo os demais ajustados quando houver efeito relevante.
(__) No ativo realizável a longo prazo serão classificados os direitos realizáveis após o término do exercício seguinte, assim como os derivados de vendas, adiantamentos ou empréstimos a sociedades coligadas ou controladas, diretores, acionistas ou participantes no lucro da companhia, que não constituírem negócios usuais na exploração do objeto da companhia.
A sequência está CORRETA em:
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872065
Contabilidade Geral
Os Princípios de Contabilidade constituem os
alicerces conceituais que norteiam a elaboração e a
interpretação das demonstrações contábeis,
assegurando sua utilidade, comparabilidade e
confiabilidade. Nesse contexto, assinale a
alternativa que descreve CORRETAMENTE o
Princípio da Continuidade.
Ano: 2026
Banca:
IBGP
Órgão:
Câmara de Porto Velho - RO
Prova:
IBGP - 2026 - Câmara de Porto Velho - RO - Analista Orçamentário e Financeiro |
Q3872064
Contabilidade Geral
A empresa Sol & Mar Comércio de Artigos
Esportivos Ltda., optante pelo Lucro Real,
realizou, em 10/03/2024, uma venda de
mercadorias no valor total de R$ 42.000,00, com
incidência de ICMS à alíquota de 18%. No ato da
operação, recebeu 40% do valor por meio de
depósito em conta corrente e o restante será
recebido em 60 dias. O custo das mercadorias
vendidas, conforme registros contábeis da empresa,
era de R$ 20.000,00. Considerando
exclusivamente os dados informados, assinale a
alternativa que indica CORRETAMENTE as
contas que devem receber registros a crédito nos
lançamentos contábeis dessa operação de venda.
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870697
Auditoria
No decurso de uma auditoria interna em uma instituição federal
de educação, a área de auditoria teve acesso a documentos
contendo dados pessoais sensíveis de estudantes, tais como
histórico acadêmico, dados de renda e documentos de
identificação pessoal. Os auditores também acessaram
informações estratégicas da instituição, que incluem dados
financeiros, planejamento de investimentos e convênios. Após a
conclusão do trabalho, um dos auditores da equipe foi realocado
para outra área da instituição. Esse auditor mantivera, em seu
dispositivo pessoal de armazenamento, (laptop), cópias de
relatórios e planilhas com essas informações confidenciais, “para
consulta futura”. Posteriormente, esse dispositivo foi danificado e
os dados se tornaram potencialmente acessíveis a terceiros.
À luz dos requisitos abordados nas Normas Globais de Auditoria Interna (The IIA, 2024), especificamente no item 5.2 – Proteção das Informações, a evidência de não conformidade diretamente violada pela atuação desse auditor interno é:
À luz dos requisitos abordados nas Normas Globais de Auditoria Interna (The IIA, 2024), especificamente no item 5.2 – Proteção das Informações, a evidência de não conformidade diretamente violada pela atuação desse auditor interno é:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870696
Auditoria Governamental
O Tribunal de Contas da União (TCU) recebeu uma denúncia
formal, relatando que uma estatal federal teria contratado
serviços de consultoria com dispensa de licitação para emitir
pareceres sobre conveniência de contratos de grande vulto. A
denúncia aponta que os pareceres emitidos teriam servido para
justificar irregularidades, sem avaliação adequada dos riscos e da
justificativa técnica. Considerando a pertinência dos fatos
relatados na denúncia, o TCU decidiu realizar uma fiscalização
para verificar a veracidade dos fatos, examinar a legitimidade dos
atos de contratação e avaliar se houve irregularidade e prejuízo
ao erário. Em princípio, não ficou definida a necessidade de
examinar todos os contratos da estatal, nem de acompanhar sua
gestão futura. O propósito inicial se limita a apurar as alegações
da denúncia para trazer esclarecimentos sobre a legalidade e
legitimidade dos atos.
Em vista das definições dos instrumentos de fiscalização adotados por organismos de controle como o TCU, o instrumento de fiscalização mais adequado para o caso hipotético apresentado é o(a):
Em vista das definições dos instrumentos de fiscalização adotados por organismos de controle como o TCU, o instrumento de fiscalização mais adequado para o caso hipotético apresentado é o(a):
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870695
Auditoria Governamental
Durante um trabalho de auditoria em um fundo estadual de
desenvolvimento econômico, a equipe identificou casos de
financiamentos concedidos a empresas privadas que
apresentavam inconsistências entre os valores aprovados, os
valores efetivamente liberados e os valores informados pelos
bancos operadores. Por meio da análise detalhada de relatórios
eletrônicos dos financiamentos concedidos, os auditores
constataram que alguns documentos internos divergiam dos
demonstrativos enviados pelos bancos e que, em diversos casos,
as empresas beneficiárias declararam valores de investimento
inferiores aos registrados no sistema de controle das operações.
A equipe precisa aplicar uma técnica de auditoria que permita
obter evidências independentes que ratifiquem ou rejeitem a
exatidão das informações fornecidas pela entidade e pelas
empresas beneficiárias, com o objetivo de identificar possíveis
irregularidades na execução dos financiamentos.
Com base nas técnicas de auditoria abordadas em publicações do Tribunal de Contas da União, a técnica apropriada para produzir evidências no caso hipotético apresentado é o(a):
Com base nas técnicas de auditoria abordadas em publicações do Tribunal de Contas da União, a técnica apropriada para produzir evidências no caso hipotético apresentado é o(a):
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870694
Auditoria
Uma equipe de auditoria foi designada para examinar a
conformidade de 18.000 registros de concessões de benefícios
realizadas por um órgão federal. Em decorrência do volume, não
há possibilidade de a equipe revisar toda a população. A equipe
precisa selecionar uma amostra probabilística que assegure que
todos os elementos da população tenham probabilidade
conhecida e diferente de zero de serem selecionados.
Adicionalmente, a técnica utilizada para isso deve permitir a
redução da variabilidade interna da amostra, dado que os
benefícios têm características distintas quanto à natureza
(assistenciais, previdenciários e indenizatórios) e quanto ao valor
médio concedido.
Considerando as definições clássicas de amostragem em auditoria, a técnica probabilística mais apropriada para essa auditoria é a amostragem:
Considerando as definições clássicas de amostragem em auditoria, a técnica probabilística mais apropriada para essa auditoria é a amostragem:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870693
Auditoria
Uma autarquia estadual que atua na área de educação está
implementando melhorias em seu sistema de governança.
Porém, durante uma ação da unidade de auditoria interna da
autarquia, os auditores constataram que, embora existam
diretrizes formalizadas para contratação e gestão de
fornecedores, decisões críticas continuam sendo tomadas por
gestores intermediários, sem avaliação estruturada de riscos. Não
foram encontradas evidências de que a administração da
autarquia tenha definido claramente seu apetite a risco. Ao
analisar o fluxo de aprovação de projetos recentes, os auditores
identificaram também que nenhum processo formal foi utilizado
para identificar eventos que possam comprometer o alcance dos
objetivos institucionais.
À luz da Estrutura Integrada de Controle Interno (COSO I) e dos componentes definidos na estrutura, essa situação hipotética ilustra o comprometimento do princípio do(a):
À luz da Estrutura Integrada de Controle Interno (COSO I) e dos componentes definidos na estrutura, essa situação hipotética ilustra o comprometimento do princípio do(a):
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870690
Contabilidade Pública
O cancelamento de despesas empenhadas e inscritas em restos a
pagar (RP) deve observar rotinas específicas quanto às
informações de natureza patrimonial, orçamentária e de
controle. Quando da necessidade de cancelamento de despesa
inscrita em restos a pagar, o Manual de Contabilidade Aplicada
ao Setor Público determina que:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870689
Contabilidade Pública
Com base em valores históricos, um ente da federação estima
arrecadar, em um dado exercício, os seguintes valores relativos
ao principal tributo da sua competência:
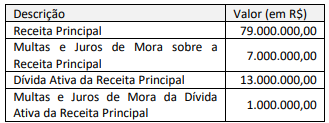
Considerando a situação hipotética apresentada e as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) relativas à classificação de receita segundo o critério de “Tipo” (último dígito da classificação segundo a natureza), é correto afirmar que o valor de:
Considerando a situação hipotética apresentada e as disposições do Manual de Contabilidade Aplicada ao Setor Público (MCASP) relativas à classificação de receita segundo o critério de “Tipo” (último dígito da classificação segundo a natureza), é correto afirmar que o valor de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870688
Contabilidade Pública
A Secretaria de Estado de Ciência e Tecnologia (SECT) de um ente
da Federação celebrou com a Fundação de Pesquisas Aplicadas
(FPA), entidade também integrante do Orçamento Fiscal e da
Seguridade Social (OFSS) do estado, um acordo para execução de
estudos técnicos destinados à formulação de políticas públicas. O
acordo envolveu as operações a seguir.
1.A SECT descentralizou crédito para a FPA por meio de destaque, com a FPA executando diretamente as despesas necessárias à realização dos estudos.
2.Paralelamente, a SECT celebrou um contrato de prestação de serviços diretamente com a FPA, no valor de R$ 2.300.000,00, a ser pago com recursos próprios da SECT. Nesse caso, não houve descentralização de crédito.
3.Para viabilizar a execução de parte dos serviços previstos no acordo, a FPA subcontratou uma empresa privada, utilizando parte do crédito descentralizado. Os pagamentos à empresa privada foram feitos pela FPA diretamente.
Considerando as disposições do Manual de Contabilidade Aplicada ao Setor Público 11ª ed. (MCASP, 2024) quanto ao registro de transações intraorçamentárias e descentralizações, na situação hipotética apresentada, é correto afirmar que:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870684
Contabilidade Pública
Um dos anexos do Relatório de Gestão Fiscal (RGF) a ser
publicado pelos órgãos do Poder Judiciário, a exemplo dos
tribunais de Justiça, é o Demonstrativo da Disponibilidade de
Caixa e dos Restos Pagar. Um servidor recém-empossado em um
tribunal de Justiça foi designado para analisar o referido anexo
antes de sua publicação no portal da transparência.
Em sua análise, o servidor deve considerar que o Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar:
Em sua análise, o servidor deve considerar que o Demonstrativo da Disponibilidade de Caixa e dos Restos a Pagar:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870683
Contabilidade Pública
demonstrações contábeis a partir dos registros de transações e
saldos apurados, a equipe de contabilidade de um ente público
precisou elaborar as demonstrações manualmente, em planilhas
eletrônicas.
Ao se deparar com saldos relativos a (i) recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas; (ii) recebimentos de caixa de sinistros e outros benefícios da apólice; e (iii) recebimentos ou pagamentos em caixa decorrentes da solução de litígios, a equipe de contabilidade deve considerar que se trata de:
Ao se deparar com saldos relativos a (i) recebimentos de caixa decorrentes de impostos, taxas, contribuições e multas; (ii) recebimentos de caixa de sinistros e outros benefícios da apólice; e (iii) recebimentos ou pagamentos em caixa decorrentes da solução de litígios, a equipe de contabilidade deve considerar que se trata de:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870682
Contabilidade Pública
Texto associado
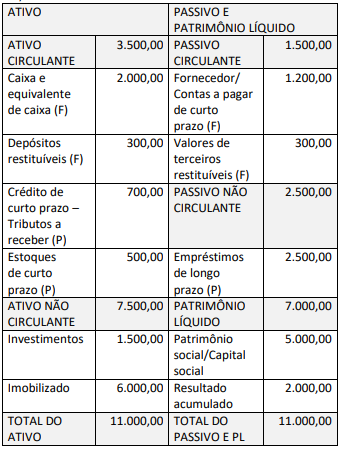
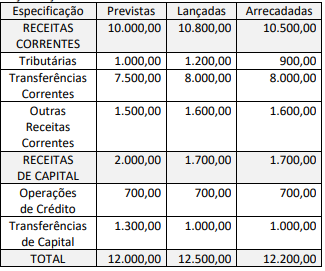
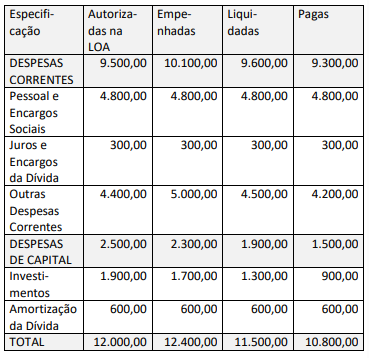
Considere os dados a seguir, extraídos do sistema de
contabilidade do ente municipal X.
Balanço Patrimonial em 31/12/20x0 (valores em milhares de
reais)
Valores (em milhares de reais) relativos ao planejamento e
execução orçamentária no exercício 20x1
Além dos dados apresentados, considere que:
• no exercício de 20x1 foram abertos créditos adicionais
suplementares para Outras Despesas Correntes no valor de
R$ 700,00, com recursos de superávit financeiro apurado no
Balanço Patrimonial do exercício de 20x0;
• a metade do valor do saldo dos estoques ao final do exercício
de 20x0 foi consumida em 20x1;
• as despesas de depreciação relativas ao ativo imobilizado
totalizaram R$ 500,00 em 20x1;
• o valor das despesas de capital do grupo Investimentos
executado no orçamento foi direcionado para a aquisição de
itens do Ativo Imobilizado;
• o saldo da conta fornecedores (que constitui restos a pagar
processados) ao final do exercício de 20x0 foi integralmente
pago em 20x1;
• o saldo de valores de terceiros restituíveis ao final do exercício
de 20x0 foi integralmente pago em 20x1;
• foram recebidos R$ 200,00 em valores de terceiros relativos a
contratos (depósitos em garantia), vinculados a restituição em
prazo futuro determinado.
A partir dos dados apresentados no texto 1 e das disposições do
Manual de Contabilidade Aplicada ao Setor Público (MCASP)
quanto à elaboração Balanço Financeiro, considere que, à
exceção do serviço da dívida, 40% dos dispêndios do ente
municipal X em 20x1 estão vinculados a programações das áreas
de saúde e educação.
Sendo essa a única vinculação, o valor da despesa orçamentária vinculada a ser evidenciado no Balanço Financeiro de 20x1, em milhares de reais, corresponde a:
Sendo essa a única vinculação, o valor da despesa orçamentária vinculada a ser evidenciado no Balanço Financeiro de 20x1, em milhares de reais, corresponde a:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870681
Contabilidade Pública
Texto associado
Considere os dados a seguir, extraídos do sistema de
contabilidade do ente municipal X.
Balanço Patrimonial em 31/12/20x0 (valores em milhares de
reais)
Valores (em milhares de reais) relativos ao planejamento e
execução orçamentária no exercício 20x1
Além dos dados apresentados, considere que:
• no exercício de 20x1 foram abertos créditos adicionais
suplementares para Outras Despesas Correntes no valor de
R$ 700,00, com recursos de superávit financeiro apurado no
Balanço Patrimonial do exercício de 20x0;
• a metade do valor do saldo dos estoques ao final do exercício
de 20x0 foi consumida em 20x1;
• as despesas de depreciação relativas ao ativo imobilizado
totalizaram R$ 500,00 em 20x1;
• o valor das despesas de capital do grupo Investimentos
executado no orçamento foi direcionado para a aquisição de
itens do Ativo Imobilizado;
• o saldo da conta fornecedores (que constitui restos a pagar
processados) ao final do exercício de 20x0 foi integralmente
pago em 20x1;
• o saldo de valores de terceiros restituíveis ao final do exercício
de 20x0 foi integralmente pago em 20x1;
• foram recebidos R$ 200,00 em valores de terceiros relativos a
contratos (depósitos em garantia), vinculados a restituição em
prazo futuro determinado.
A partir dos dados apresentados no texto 1 e das disposições do
Manual de Contabilidade Aplicada ao Setor Público (MCASP)
quanto à elaboração das Demonstrações Contábeis Aplicadas ao
Setor Público, o valor do passivo exigível no encerramento do
exercício de 20x1, em milhares de reais, corresponde a:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870680
Contabilidade Pública
Texto associado
Considere os dados a seguir, extraídos do sistema de
contabilidade do ente municipal X.
Balanço Patrimonial em 31/12/20x0 (valores em milhares de
reais)
Valores (em milhares de reais) relativos ao planejamento e
execução orçamentária no exercício 20x1
Além dos dados apresentados, considere que:
• no exercício de 20x1 foram abertos créditos adicionais
suplementares para Outras Despesas Correntes no valor de
R$ 700,00, com recursos de superávit financeiro apurado no
Balanço Patrimonial do exercício de 20x0;
• a metade do valor do saldo dos estoques ao final do exercício
de 20x0 foi consumida em 20x1;
• as despesas de depreciação relativas ao ativo imobilizado
totalizaram R$ 500,00 em 20x1;
• o valor das despesas de capital do grupo Investimentos
executado no orçamento foi direcionado para a aquisição de
itens do Ativo Imobilizado;
• o saldo da conta fornecedores (que constitui restos a pagar
processados) ao final do exercício de 20x0 foi integralmente
pago em 20x1;
• o saldo de valores de terceiros restituíveis ao final do exercício
de 20x0 foi integralmente pago em 20x1;
• foram recebidos R$ 200,00 em valores de terceiros relativos a
contratos (depósitos em garantia), vinculados a restituição em
prazo futuro determinado.
A partir dos dados apresentados no texto 1 e das disposições do
Manual de Contabilidade Aplicada ao Setor Público (MCASP)
quanto à elaboração das Demonstrações Contábeis Aplicadas ao
Setor Público, é correto afirmar que o saldo final da conta Caixa e
Equivalente de Caixa (F) no exercício de 20x1, em milhares de
reais, corresponde a:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870679
Contabilidade Pública
À luz das disposições do PCASP para registro de fatos que dão
origem a informações de natureza patrimonial e dos mecanismos
de controle para possibilitar a consolidação das contas públicas, a
doação de um imóvel da União sob gestão da Secretaria de
Patrimônio da União (SPU) a uma entidade autárquica estadual
deve ser lançada da seguinte forma na entidade recebedora da
doação:
Ano: 2026
Banca:
FGV
Órgão:
TJ-RJ
Prova:
FGV - 2026 - TJ-RJ - Analista Judiciário - Gestão - Contador |
Q3870678
Contabilidade de Custos
Em um dado exercício financeiro, uma autarquia federal
contratou um serviço de manutenção predial preventiva (limpeza
de calhas, pintura, pequenos reparos elétricos e hidráulicos), no
valor de R$ 460.000,00. O serviço de manutenção visa a manter
as condições de uso dos imóveis usados pela autarquia, sem
aumentar sua capacidade nem agregar novos bens ou ampliar a
estrutura existente. No mesmo exercício financeiro, a autarquia
adquiriu 50 notebooks novos para uso em suas atividades
administrativas, no valor de R$ 250.000,00.
Com base nos conceitos e padrões definidos no Manual de Informações do Sistema de Custos do Governo Federal (2025) e nas práticas de contabilidade de custos aplicadas ao setor público, é correto afirmar que, no caso hipotético apresentado:
Com base nos conceitos e padrões definidos no Manual de Informações do Sistema de Custos do Governo Federal (2025) e nas práticas de contabilidade de custos aplicadas ao setor público, é correto afirmar que, no caso hipotético apresentado:

 Conheça nossos planos