Questões de Concurso
Para ciências contábeis
Foram encontradas 92.789 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FEPESE
Órgão:
Prefeitura de Urubici - SC
Prova:
FEPESE - 2026 - Prefeitura de Urubici - SC - Agente Administrativo |
Q3908284
Contabilidade Pública
O controle de bens patrimoniais no município
envolve inventário.
Assinale a alternativa que explica corretamente sua finalidade.
Assinale a alternativa que explica corretamente sua finalidade.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907871
Contabilidade Pública
Sobre as Variações Patrimoniais Aumentativas (VPA) e as Variações Patrimoniais
Diminutivas (VPD) no setor público, analise as assertivas a seguir e assinale a alternativa correta.
I. As VPA compreendem, entre outros grupos, os impostos, taxas e contribuições de melhoria, definidos como toda prestação pecuniária compulsória, em moeda ou cujo valor nela se possa exprimir, que não constitua sanção de ato ilícito, instituída em lei e cobrada mediante atividade administrativa plenamente vinculada.
II. As transferências e delegações recebidas incluem as variações patrimoniais aumentativas decorrentes de transferências intergovernamentais, intragovernamentais, de instituições multigovernamentais, privadas (com ou sem fins lucrativos), de convênios e do exterior.
III. As VPD relativas a pessoal e encargos abrangem a remuneração do pessoal ativo civil ou militar, subsídios, vencimentos, soldos, vantagens pecuniárias, contratos de terceirização que substituam servidores públicos, bem como obrigações trabalhistas e contribuições previdenciárias incidentes sobre a folha de pagamento.
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907870
Auditoria
De acordo com as Normas Brasileiras de Auditoria do Setor Público, analise as
seguintes assertivas:
I. A auditoria financeira tem como objetivo fornecer segurança razoável de que as demonstrações contábeis estão livres de distorções relevantes, permitindo a emissão de uma opinião sobre sua adequação à estrutura de relatório financeiro aplicável.
II. A auditoria de conformidade avalia se as atividades, transações financeiras e informações estão em conformidade, em todos os aspectos relevantes, com as autoridades aplicáveis, tais como leis, regulamentos e normas.
III. A auditoria operacional examina se as atividades, programas e organizações do setor público estão sendo conduzidos de forma econômica, eficiente e eficaz.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907869
Contabilidade Pública
Com base na Lei nº 4.320/1964 e no Manual de Contabilidade Aplicada ao Setor
Público (MCASP), analise as assertivas abaixo sobre o balanço orçamentário, assinalando V, se
verdadeiras, ou F, se falsas.
( ) O balanço orçamentário evidencia as receitas previstas e realizadas, bem como as despesas fixadas e executadas, permitindo a apuração do resultado orçamentário do exercício.
( ) O superávit financeiro de exercícios anteriores, quando utilizado para abertura de créditos adicionais, não integra a receita orçamentária do exercício e, portanto, não afeta o resultado orçamentário.
( ) O balanço orçamentário é composto pelo quadro principal e pelos quadros da execução dos restos a pagar processados e não processados.
( ) As despesas apresentadas no balanço orçamentário devem ser demonstradas por categoria econômica e grupo de natureza da despesa, evidenciando, no mínimo, a dotação inicial, a dotação atualizada, as despesas empenhadas, liquidadas e pagas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907868
Contabilidade Pública
De acordo com os objetivos do Plano de Contas Aplicado ao Setor Público (PCASP),
analise as assertivas abaixo e assinale V, se verdadeiras, ou F, se falsas.
( ) Permite distinguir os registros de natureza patrimonial, orçamentária e de controle.
( ) Atende somente à administração direta, não abrangendo a administração indireta nem as empresas estatais dependentes.
( ) Permite o detalhamento das contas contábeis, a partir do nível mínimo estabelecido pela STN, conforme as peculiaridades de cada ente.
( ) Possibilita a consolidação nacional das contas públicas.
A ordem correta de preenchimento dos parênteses, de cima para baixo, é:
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907866
Análise de Balanços
Considerando os dados extraídos do balanço da empresa Alpha abaixo, analise as seguintes assertivas:
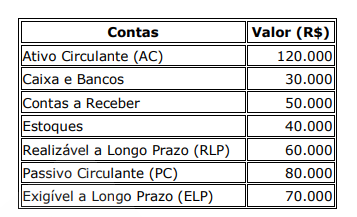
I. A liquidez corrente da empresa é 1,5.
II. A liquidez seca da empresa é 1,0.
III. A liquidez geral da empresa é 0,8.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907865
Contabilidade Geral
Uma empresa realizou as seguintes operações no mês de janeiro:
1. 02/01 – Integralização de capital em dinheiro: R$ 50.000,00
2. 05/01 – Compra de mercadorias a prazo: R$ 18.000,00
3. 10/01 – Venda de mercadorias à vista: R$ 12.000,00
4. 15/01 – Pagamento de despesas administrativas: R$ 3.000,00
Lançamentos contábeis
1. Integralização de capital Débito: Caixa – R$ 50.000,00 Crédito: Capital social – R$ 50.000,00
2. Compra de mercadorias a prazo Débito: Estoques – R$ 18.000,00 Crédito: Fornecedores – R$ 18.000,00
3. Venda de mercadorias à vista Débito: Caixa – R$ 12.000,00 Crédito: Receita de vendas – R$ 12.000,00
4. Pagamento de despesas Débito: Despesas administrativas – R$ 3.000,00 Crédito: Caixa – R$ 3.000,00
Com base nos lançamentos apresentados, analise as seguintes assertivas:
I. A integralização de capital aumentou o ativo e o patrimônio líquido em R$ 50.000,00.
II. A compra de mercadorias a prazo aumentou o ativo em R$ 18.000,00 e o passivo em R$ 18.000,00.
III. O pagamento de despesas reduziu o caixa em R$ 3.000,00 e reduziu o resultado do período no mesmo valor.
Quais estão corretas?
Ano: 2026
Banca:
FUNDATEC
Órgão:
Prefeitura de Bento Gonçalves - RS
Prova:
FUNDATEC - 2026 - Prefeitura de Bento Gonçalves - RS - Contador |
Q3907864
Contabilidade Geral
Com base na NBC TG – Estrutura Conceitual para Relatório Financeiro, analise as
seguintes assertivas:
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos.
III. Benefícios econômicos são entradas de caixa ou equivalentes de caixa.
Quais estão corretas?
I. Ativo é um recurso econômico presente controlado pela entidade como resultado de eventos passados.
II. Recurso econômico é um direito que tem o potencial de produzir benefícios econômicos.
III. Benefícios econômicos são entradas de caixa ou equivalentes de caixa.
Quais estão corretas?
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Oficial de Estoque e Patrimônio |
Q3907788
Contabilidade de Custos
Acerca da contabilidade relacionada ao estoque,
é correto afirmar que seu principal objetivo é:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Oficial de Estoque e Patrimônio |
Q3907782
Contabilidade de Custos
A contabilidade de custo surgiu para auxiliar na
gestão econômica das empresas, especialmente
com a produção em massa de mercadorias. Uma
das funções dessa contabilidade é fornecer
informações básicas relacionadas ao estoque,
como:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Oficial de Estoque e Patrimônio |
Q3907776
Contabilidade Pública
Um servidor explica a um colega sobre a forma
de registrar transferências de materiais entre
unidades administrativas. Com base na
explicação, assinale a alternativa correta:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Oficial Administrativo |
Q3907431
Contabilidade Pública
No que tange aos fundamentos da contabilidade
geral, os Relatórios Contábeis de Propósito Geral
das Entidades do Setor Público (RCPGs) têm
finalidades específicas relacionadas às
necessidades de seus usuários. Considerando os
objetivos da elaboração e divulgação da
informação contábil no setor público, assinale a
alternativa correta.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Oficial Administrativo |
Q3907427
Contabilidade Pública
Assinale a alternativa que apresenta corretamente
o conceito de Ativo Líquido.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Controlador Interno |
Q3907325
Contabilidade Pública
Em relação aos procedimentos contábeis
orçamentários constantes da Parte I do Manual de
Contabilidade Aplicada ao Setor Público
(MCASP), analise as assertivas abaixo e
classifique-as em verdadeiro (V) ou falso (F).
( ) A classificação por fontes ou destinações de recursos (FR) tem como objetivo agrupar receitas que possuam as mesmas normas de aplicação na despesa.
( ) Em regra, as fontes ou destinações de recursos reúnem recursos oriundos de determinados códigos da classificação por natureza da receita orçamentária, conforme regras previamente estabelecidas.
( ) Por meio do orçamento público, essas fontes ou destinações são associadas a determinadas despesas de forma a evidenciar os meios para atingir os objetivos públicos.
( ) Para a receita orçamentária, o código de fontes ou destinações de recursos (FR) tem a finalidade de identificar a origem dos recursos que estão sendo utilizados. Para a despesa orçamentária, indica a destinação de recursos para a realização de determinadas despesas orçamentárias.
Assinale a alternativa correta.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Controlador Interno |
Q3907321
Contabilidade Pública
Em relação Plano de Contas Aplicado ao Setor
Público (PCASP), assinale a alternativa
INCORRETA.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Controlador Interno |
Q3907319
Contabilidade Pública
Assinale a alternativa INCORRETA sobre o
conteúdo do Relatório Resumido da Execução
Orçamentária.
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Controlador Interno |
Q3907317
Contabilidade Pública
Verifique quais das afirmativas a seguir
correspondem a demonstrativos que compõem o
Anexo de Metas Fiscais, e, em seguida, assinale
a alternativa correta.
I. Demonstrativo de Metas Anuais e Demonstrativo de Evolução do Patrimônio Líquido.
II. Demonstrativo de Avaliação do Cumprimento das Metas Fiscais do Exercício Futuro e Demonstrativo de Metas Fiscais Atuais Comparadas com as Metas Fiscais Fixadas para os Cinco Exercícios Posteriores.
III. Demonstrativo de Origem e Aplicação dos Recursos Obtidos com a Alienação de Ativos e Demonstrativo de Avaliação da Situação Financeira e Atuarial do RPPS.
IV. Demonstrativo de Estimativa e Compensação da Renúncia de Receita e Demonstrativo de Margem de Expansão das Despesas Obrigatórias de Caráter Continuado.
São demonstrativos do Anexo de Metas Fiscais os apresentados nas afirmativas:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Controlador Interno |
Q3907310
Contabilidade Pública
Assinale a alternativa correta a respeito de alguns
dos itens que compõem o conjunto de
Demonstrações Contábeis Aplicadas ao Setor
Público (DCASP).
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Tesoureiro |
Q3907274
Contabilidade Pública
Conforme a literalidade do item 6.3 do MCASP
11ª Edição, a Demonstração dos Fluxos de Caixa
(DFC) deve ser elaborada pelo método direto e
deve evidenciar as alterações de:
Ano: 2026
Banca:
Avança SP
Órgão:
Câmara de Francisco Morato - SP
Prova:
Avança SP - 2026 - Câmara de Francisco Morato - SP - Tesoureiro |
Q3907270
Contabilidade Pública
Segundo o Art. 105, § 4º da Lei nº 4.320/1964, o
passivo permanente compreenderá as dívidas
fundadas e outras que dependam de autorização
legislativa para:

 Conheça nossos planos