Foram encontradas 92.789 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q3940767 Contabilidade Pública

Leia as informações a seguir.


Uma entidade do setor público apresentava os seguintes saldos em seu Balanço Orçamentário em 31 de dezembro de 2025:


Créditos adicionais autorizados nos últimos quatro meses do exercício anterior ao de referência e reabertos no exercício de referência: R$ 150.000,00


Reserva de contingências: R$ 120.000,00


Superávit financeiro de exercícios anteriores: R$ 125.000,00


Recursos arrecadados em exercícios anteriores: R$ 130.000,00


Receitas de tributos: R$ 600.000,00


O Saldo de Exercícios Anteriores no Balanço Orçamentário em 31 de dezembro de 2025 corresponde ao valor de

Alternativas
Q3940766 Contabilidade Pública
Leia as informações a seguir.
No encerramento do exercício financeiro de 2024, determinada entidade governamental registrou os seguintes eventos:
Lançamento de impostos no valor de R$ 150.000,00, com arrecadação de 70% desse montante.
Empenho, liquidação e pagamento de despesas com pessoal no valor de R$ 80.000,00.
Contratação, empenho e liquidação de serviços de limpeza no valor de R$ 50.000,00, não pagos no exercício, sendo integralmente inscritos em restos a pagar.
Recebimento de depósito judicial no valor de R$ 25.000,00.
Recebimento de equipamentos em doação, no valor de R$ 40.000,00.
Considerando o modelo do Balanço Financeiro, conforme o MCASP, qual o valor do superávit financeiro?
Alternativas
Q3940765 Contabilidade Pública

Considere as informações a seguir para responder à questão.
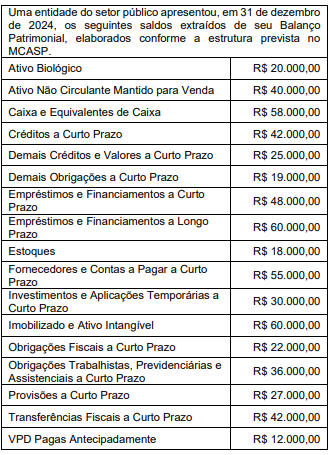


Com base no caso apresentado, a diferença entre o ativo circulante e o passivo circulante é de
Alternativas
Q3940764 Contabilidade Pública

Considere as informações a seguir para responder à questão.


Com base nas informações apresentadas e na correta classificação contábil prevista no MCASP, o valor do Ativo Circulante da entidade é de
Alternativas
Q3940763 Contabilidade Geral
Durante o exercício social, uma empresa rural registrou o nascimento de animais do rebanho, fato que não decorreu de aquisição onerosa nem de evento previamente esperado no planejamento operacional. De acordo com a classificação dos fatos contábeis quanto aos seus efeitos sobre o patrimônio, esse evento se caracteriza como
Alternativas
Q3940762 Contabilidade Geral
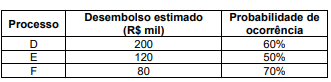
Uma empresa do setor de logística responde a três ações cíveis ambientais (Processos D, E e F), decorrentes de autuações relacionadas a danos ambientais semelhantes, porém ajuizadas em comarcas distintas. Com base em pareceres jurídicos atualizados, a administração concluiu que é provável a saída de recursos para liquidação das obrigações. As estimativas de desembolso e as probabilidades associadas a cada processo são apresentadas a seguir.

                Imagem associada para resolução da questão

De acordo com as normas contábeis vigentes, especialmente o CPC 25, o valor da provisão que deverá ser reconhecido pela entidade é de
Alternativas
Q3940761 Contabilidade Pública

Determinado estado da Federação, durante o exercício de 2018, registrou os eventos apresentados na tabela a seguir.
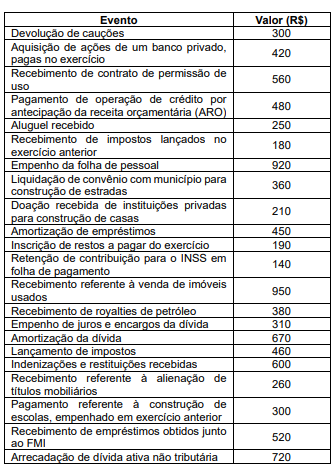

                                                            Imagem associada para resolução da questão


Segundo os dados apresentados, o total da receita extraorçamentária do exercício de 2018 foi de

Alternativas
Q3940760 Contabilidade Pública
Uma entidade efetuou, em janeiro de 2026, a apropriação da despesa de salários no valor de R$ 10.000,00, referente ao próprio mês de janeiro de 2026, em atendimento ao regime de competência. Considerando a classificação dos fatos contábeis quanto aos seus efeitos patrimoniais, esse registro se caracteriza como
Alternativas
Q3940759 Contabilidade de Custos

Leia as informações a seguir.


A empresa A. S. A. possuía saldo de estoques de matéria-prima de R$ 5.000,00 no final de dezembro de 2025. No mês de janeiro de 2026, a empresa realizou as seguintes movimentações:


Aquisição de matéria-prima por R$ 15.000,00, com frete de R$ 150,00 incluído na nota fiscal e ICMS de 20%.

Uso de 25% do estoque para a produção.

Aquisição de R$ 3.500,00 de matéria-prima, com frete de R$ 200,00 e seguro de R$ 100,00, incluídos na nota fiscal. A alíquota do ICMS é de 20%.

Consumo de 30% do estoque.

Houve perdas de 5% do estoque, devido a uma enchente.

Aquisição de mais R$ 6.500,00 de matéria-prima, com ICMS de 20%.


A empresa está sujeita ao regime cumulativo para o cálculo do PIS e da COFINS.

A empresa utiliza o método da média ponderada para controle dos estoques.


Qual é o saldo do estoque em janeiro de 2026?

Alternativas
Q3940757 Contabilidade de Custos
Conforme a NBC TSP 34, a utilização de recursos na qual o gestor exerce influência sobre o consumo e o desempenho esperado na aplicação desses recursos corresponde à definição de
Alternativas
Q3940756 Contabilidade Pública
O contador da prefeitura do município X precisa lançar a arrecadação do IPTU de 2026. Considerando o PCASP e a natureza orçamentária da informação, será utilizada a classe
Alternativas
Q3940754 Contabilidade Geral
No balancete de verificação de uma empresa, o contador identificou a conta “Aluguel ativo a vencer”. Nesse caso, essa conta deve ser classificada como
Alternativas
Q3940752 Contabilidade Pública
Conforme a Lei nº 4.320/1964, que dispõem sobre as normas gerais de direito financeiro para a elaboração e o controle dos orçamentos e balanços da União, dos Estados, dos Municípios e do Distrito Federal, os bens de caráter permanente devem receber registros
Alternativas
Q3940751 Contabilidade Geral
A Cia V.V. S.A apresentava, em 31 de dezembro de 2024, os seguintes dados relativos ao seu Ativo Imobilizado:
Custo de aquisição: R$ 120.000,00
Data de entrada em operação: 01.01.2021
Vida útil inicialmente estimada: 5 anos
Método de depreciação: linear
Em 01.01.2025, a administração procedeu à revisão das estimativas contábeis, conforme previsto no CPC 27 – Ativo Imobilizado, tendo apurado:
Valor residual revisado: R$ 28.000,00
Valor justo: R$ 25.000,00.
Considerando as informações apresentadas, qual é o procedimento a ser adotado pela empresa, a partir de 01 de janeiro de 2025?
Alternativas
Q3940750 Contabilidade Geral
A empresa X recebeu uma duplicata no valor de R$ 1.000,00, concedendo um desconto de R$ 200,00. Esse fato é classificado como
Alternativas
Q3940749 Contabilidade Geral
Em dezembro de 2025, uma empresa registrou fatos contábeis listados a seguir.
Apropriação da despesa de salários referente a dezembro de 2025, no valor de R$ 15.000,00, com pagamento previsto para janeiro de 2026.
Pagamento, em dezembro de 2025, de R$ 5.000,00 relativo a despesas de energia elétrica consumida em novembro de 2025.
Recebimento, em dezembro de 2025, de R$ 10.000,00 pelos serviços a serem prestados em janeiro de 2026.
Reconhecimento da depreciação mensal de equipamentos, no valor de R$ 4.000,00, referente a dezembro de 2025.
Recebimento, em dezembro de 2025, de R$ 7.000,00 por serviços prestados no próprio mês de dezembro de 2025.
Qual é o valor do resultado no regime de competência para o mês de dezembro? 
Alternativas
Q3940748 Contabilidade Geral

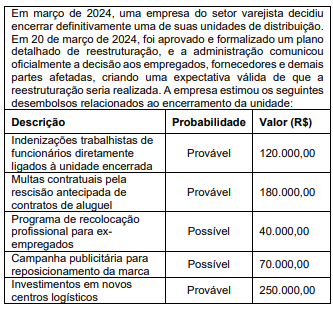
Leia as informações a seguir.


                     Imagem associada para resolução da questão


Com base no CPC 25, o valor da provisão para reestruturação que deverá ser reconhecido pela empresa é de

Alternativas
Q3940745 Contabilidade Geral
A empresa X Ltda., realizou prestação de serviços no valor de R$ 4.000,00. Houve o recebimento de 40% à vista e o restante será recebido em 30 e 60 dias, sendo cada parcela no mesmo valor. Essa operação é considerada de qual fórmula?
Alternativas
Q3940744 Contabilidade Geral
Considerando a natureza das contas contábeis e o método das partidas dobradas, são exemplos de contas de natureza credora o conjunto formado por:
Alternativas
Q3940743 Contabilidade Geral
Um contador foi contratado para prestar serviços a uma empresa de médio porte e recebeu as seguintes demandas ao longo do exercício social: registrar diariamente os fatos contábeis, preparar o balanço patrimonial e a demonstração do resultado ao final do período, avaliar a consistência e a confiabilidade dos registros efetuados e, por fim, examinar os demonstrativos para identificar a situação econômicofinanceira da entidade e apoiar a tomada de decisão da administração. Considerando as técnicas contábeis tradicionalmente reconhecidas, o conjunto de atividades descrito corresponde, respectivamente, a quais técnicas?
Alternativas
Respostas
5061: B
5062: D
5063: D
5064: B
5065: D
5066: C
5067: A
5068: B
5069: C
5070: A
5071: D
5072: A
5073: C
5074: D
5075: B
5076: A
5077: A
5078: C
5079: C
5080: A