Foram encontradas 92.768 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A Cia Salvaterra S.A, em 02/01/2021, adquiriu um equipamento industrial por R$ 1.200.000,00. Na data do reconhecimento inicial, a administração estimou, para este bem, vida útil econômica de 10 anos, valor residual de R$ 200.000,00 e o método linear de depreciação. O bem foi colocado em condições de uso imediatamente na data da aquisição.
Em 02/01/2024, com base em novas evidências técnicas e de mercado, a entidade revisou suas estimativas contábeis, passando a estimar para o bem uma vida útil remanescente de 4 anos a partir dessa data e valor residual revisado para R$ 120.000,00. Ressalta-se que não houve reconhecimento de perda por redução ao valor recuperável até 31/12/2023.
Considerando as disposições do CPC 27 – Ativo Imobilizado –, o valor contábil do equipamento industrial em 31/12/2024 é
A empresa Peixe Boi Ltda, do setor de tecnologia, em 01/07/2021, reconheceu um ativo intangível gerado internamente, decorrente do desenvolvimento de um software próprio, pelo custo total de R$ 900.000,00. Nessa data, o ativo ainda não estava disponível para uso. Em 01/10/2021, o software tornou-se disponível para uso, sendo definida, inicialmente, vida útil econômica de 10 anos, com valor residual igual a zero e método de amortização linear.
Em 01/01/2023, com base em novas evidências técnicas e mercadológicas, a entidade revisou a estimativa da vida útil remanescente do ativo, passando a estimá-la em 5 anos a partir dessa data, mantendo inalterados o método de amortização e o valor residual. Ressalta-se que não houve reconhecimento de perda por redução ao valor recuperável até 31/12/2022. Considerando as disposições do CPC 04 (R1) – Ativo Intangível, o valor da despesa de amortização a ser reconhecido no resultado do exercício social encerrado em 31/12/2023 é de
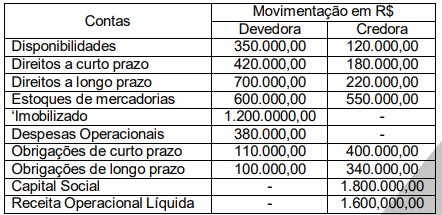
Desconsiderando-se os efeitos tributários e de depreciação e que não ocorreram compras ou vendas canceladas no período, é correto afirmar que em 31/12/2024 a empresa apresenta
Com base em estudos técnicos e contratos de fornecimento, o contador estabeleceu como padrão o consumo de 20 kg de argila por unidade produzida, ao preço padrão de R$ 15,00 por kg.
Ao final do período, ao preparar o relatório gerencial solicitado pela diretoria, o contador apurou que:
- o preço real da argila apresentou uma redução de 20% em relação ao preço padrão.
- o consumo real de argila foi 10% superior ao consumo padrão previamente estabelecido.
Considerando os conceitos de custo padrão, variação de preço e variação de quantidade, e levando em conta exclusivamente a diferença entre o custo padrão total e o custo real total para a produção de uma unidade, é correto afirmar que a variação total do custo da argila foi de
Com base nos conceitos, diferenciações, critérios de apropriação dos custos e impactos dos métodos de custeio nos resultados, analise as assertivas a seguir:
I. No custeio por absorção, todos os custos de produção, fixos e variáveis, são apropriados aos produtos, de modo que parte dos custos fixos pode permanecer ativada nos estoques, quando o volume produzido é superior ao volume vendido.
II. No custeio variável, os custos fixos de fabricação não integram o custo dos produtos, sendo reconhecidos integralmente como despesa do período, o que elimina qualquer efeito do volume de produção sobre a mensuração do lucro.
III. O custeio por absorção é o único método aceito para fins de avaliação de estoques e apuração do resultado contábil, enquanto o custeio variável é destinado exclusivamente a análises gerenciais, sem efeitos sobre a mensuração do lucro.
IV. Em cenários nos quais a produção excede as vendas, o lucro apurado pelo custeio por absorção tende a ser superior ao lucro apurado pelo custeio variável, em razão da capitalização parcial dos custos fixos nos estoques.
São corretas as assertivas
Diante dessa estrutura produtiva híbrida, a controladoria da empresa decidiu adotar sistemas distintos de acumulação de custos, de modo a assegurar coerência entre o sistema produtivo e o sistema de custeio, bem como maior precisão na mensuração dos custos dos produtos.
Com base exclusivamente nos fundamentos da contabilidade de custos, nos sistemas de custeio por processos e por ordem de produção, e nos princípios da causalidade, racionalidade e adequação entre processo produtivo e sistema de custeio, é correto afirmar que
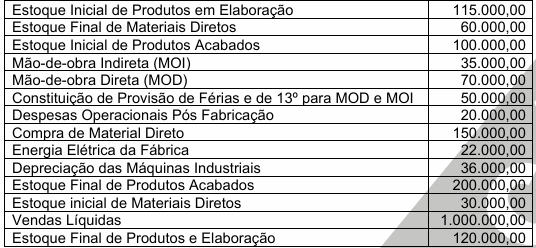
A partir da organização dos dados e respectivos cálculos, é correto afirmar que o custo dos produtos vendidos (CPV) contabilizou
- Departamentos de Produção: Usinagem e Montagem
- Departamentos de Serviços: Manutenção e Almoxarifado
No mês de referência, os custos incorridos foram os seguintes:
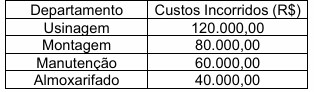
A empresa decidiu realizar a redistribuição dos custos dos departamentos de serviços para os departamentos de produção, com base nos seguintes critérios técnicos:
- Manutenção: horas de manutenção prestadas Usinagem: 60% Montagem: 40%
- Almoxarifado: requisições de materiais Usinagem: 25% Montagem: 75%
Considerando os conceitos de departamentalização, centros de custos, departamentos de serviços e de produção, bem como os princípios de causalidade e racionalidade na alocação de custos, analise as assertivas a seguir:
I. Após a redistribuição dos custos dos departamentos de serviços, o custo total acumulado no departamento de Usinagem será de R$ 171.000,00.
II. Após a redistribuição dos custos dos departamentos de serviços, o custo total acumulado no departamento de Montagem será de R$ 129.000,00.
III. A apropriação direta dos custos dos departamentos de serviços aos produtos, sem prévia redistribuição aos departamentos de produção, comprometeria a aderência do sistema ao princípio da causalidade dos custos.
IV. No sistema de departamentalização, os departamentos de serviços constituem centros de custos intermediários, cujos custos devem ser integralmente transferidos aos departamentos de produção antes da apuração do custo dos produtos.
A partir da análise das assertivas, são verdadeiras as assertivas
Durante o exercício financeiro de 2024, o município de Santa Isabel arrecadou R$ 200.000,00 de ISS e empenhou R$ 160.000,00 relativos a despesas de manutenção escolar (caso hipotético). A contabilidade da referida prefeitura analisou os registros a serem efetuados, considerando o enfoque orçamentário disciplinado pela Lei nº 4.320/1964, e o enfoque patrimonial, regido pelas NBC TSP e pelo MCASP (8ª edição).
A alternativa que apresenta corretamente os registros contábeis, segundo os regimes aplicáveis, é
- Recebimento de transferência decorrente de convênio internacional, creditada em conta específica de autarquia vinculada: R$ 1.000.000,00;
- Pagamento de despesas correntes do ministério, realizado por intermédio da Conta Única do Tesouro Nacional: R$ 2.400.000,00;
- Movimentação de recursos de fundo especial, instituído por lei específica, mantidos em conta distinta da Conta Única: R$ 600.000,00;
- Arrecadação de taxas de fiscalização diretamente em conta bancária própria do órgão: R$ 400.000,00;
- Ingresso de receita de serviços prestados por empresa estatal dependente, registrada em conta bancária própria: R$ 800.000,00.
Considerando as regras relativas à Conta Única do Tesouro Nacional, a alternativa que indica corretamente o montante cuja movimentação é obrigatória pela Conta Única e o montante que pode ser movimentado fora dela, por previsão legal, respectivamente, é
- Emissão de empenho no valor de R$ 2.000.000,00;
- Liquidação parcial da despesa, no montante de R$ 1.500.000,00, com base em medição da obra executada até 31/12/2025;
- Pagamento de R$ 1.200.000,00 ao contratado dentro do exercício.
Considerando o que dispõem a Lei nº 4.320/1964 e o MCASP (8ª edição) sobre a execução orçamentária e financeira da despesa pública, a inscrição em restos a pagar e os efeitos no Balanço Orçamentário e no Balanço Financeiro, analise as assertivas a seguir:
I. O valor de R$ 300.000,00, correspondente à despesa liquidada e não paga até o encerramento do exercício, deverá ser inscrito em restos a pagar processados, produzindo efeito orçamentário no exercício de 2025 e efeito financeiro apenas no exercício seguinte.
II. No Balanço Orçamentário de 2025, a despesa empenhada será evidenciada pelo valor de R$ 2.000.000,00, e a despesa paga corresponderá a R$ 1.200.000,00, sendo o saldo inscrito em restos a pagar refletido apenas em demonstrativos complementares.
III. No Balanço Financeiro de 2025, o pagamento efetuado no valor de R$ 1.200.000,00 será evidenciado como saída de recursos financeiros, enquanto a inscrição em restos a pagar processados não implicará movimentação financeira no exercício.
É(São) correta(s) a(s) assertiva(s)
Considerando os estágios da receita pública, a frustração da arrecadação no exercício, a inscrição em dívida ativa e os efeitos no Balanço Orçamentário, é correto afirmar que a frustração da arrecadação no exercício financeiro corresponde à diferença entre
- Arrecadação de R$ 80 milhões de IPTU;
- Recebimento de R$ 50 milhões da União, por meio de convênio para obras de saneamento, sem exigência de contraprestação direta ou específica;
- Alienação de terrenos municipais, com ingresso de R$ 20 milhões;
- Recebimento de doações de equipamentos hospitalares, avaliadas em R$ 15 milhões, provenientes de organização internacional.
À luz dos critérios conceituais do MCASP – 8ª edição - para a classificação das transações no setor público quanto à existência ou não de contraprestação, é correto afirmar que
- Saldo inicial do Patrimônio Líquido: R$ 300 milhões.
- Superávit patrimonial do exercício, apurado na DVP: R$ 40 milhões.
- Ajustes de avaliação patrimonial positivos reconhecidos diretamente no Patrimônio Líquido: R$ 20 milhões.
- Destinação de parcelas do resultado para fundos municipais, evidenciada na DMPL: R$ 15 milhões.
Considerando a finalidade e o conteúdo da Demonstração das Variações Patrimoniais (DVP) e da Demonstração das Mutações do Patrimônio Líquido (DMPL) no âmbito do setor público, quanto ao saldo final do Patrimônio Líquido e ao papel da DMPL na conciliação das mutações patrimoniais, é correto afirmar que o saldo final do Patrimônio Líquido é de
(i) empresa estatal não dependente, exploradora de atividade econômica;
(ii) fundo especial vinculado à administração direta, sem personalidade jurídica própria; e (iii) consórcio público constituído sob a forma de associação pública, com participação do Estado e de municípios.
À luz da NBC TSP e do MCASP (8ª edição), o tratamento contábil adequado para fins de consolidação é aquele segundo o qual
No período analisado, a administração municipal executou serviços cujo valor econômico, estimado a preços de mercado, totalizou R$ 45.000.000,00, sendo R$ 18.000.000,00 referentes à coleta de resíduos sólidos e R$ 27.000.000,00 a atendimentos ambulatoriais em unidades básicas de saúde. Para a execução desses serviços, foram reconhecidos, pelo regime de competência patrimonial, custos diretamente atribuíveis de R$ 37.000.000,00, compreendendo gastos com pessoal, materiais e serviços de terceiros e depreciação dos ativos utilizados. Não houve cobrança de tarifas, taxas ou outros ingressos financeiros vinculados. Com base nessas informações, buscou-se avaliar o resultado econômico decorrente da prestação desses serviços.
À luz dos fundamentos aplicáveis à apuração do resultado econômico no setor público, é correto afirmar que
I. Registro do comprometimento do crédito orçamentário aprovado e do controle do compromisso assumido.
II. Reconhecimento da execução da despesa e da obrigação correspondente perante terceiros.
III. Registro da despesa paga e da baixa da obrigação anteriormente reconhecida.
As fases I, II e III correspondem, respectivamente, às classes
À luz dos objetivos do Sistema de Custos no setor público e de sua utilização para a análise integrada entre custos, produtos e resultados institucionais, é correto afirmar que

 Conheça nossos planos