Questões de Concurso
Para ciências contábeis
Foram encontradas 92.602 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito contábil foi contratado para verificar a correta mensuração do ágio por expectativa de rentabilidade futura (goodwill) reconhecido em uma combinação de negócios ocorrida em 31 de julho de 2026.
Na data da aquisição, a empresa S.A. apresentava as seguintes informações patrimoniais:
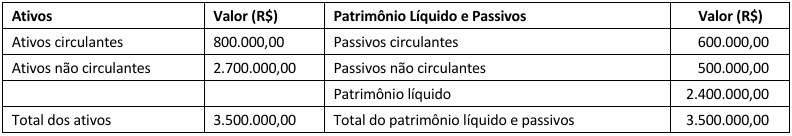
Constatou-se que a adquirente desembolsou R$ 3.000.000,00 para adquirir a totalidade das ações de outra companhia, que passou a operar como uma unidade geradora de caixa. Na data da aquisição, foi apurado que o valor justo dos ativos líquidos identificáveis da adquirida era de R$ 2.750.000,00. Nos seis meses subsequentes à aquisição, a unidade apresentou sucessivos prejuízos operacionais, surgindo evidências de possível perda por desvalorização de ativos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 15 (R4) – COMBINAÇÃO DE NEGÓCIOS, o valor do goodwill a ser reconhecido na data da aquisição é de
A identificação e o correto tratamento contábil dos ativos intangíveis são fundamentais para a adequada mensuração do patrimônio e do resultado das entidades.
A respeito do assunto, avalie as afirmativas a seguir:
I. Ativos intangíveis derivam de direitos que representam a expectativa de recebimento de caixa futuro.
II. Os gastos com pesquisa devem ser reconhecidos como despesa quando incorridos.
III. Os custos da fase de pesquisa podem ser capitalizados como ativo intangível caso o projeto demonstre viabilidade econômica.
IV. A entidade deve revisar periodicamente a vida útil e o valor residual dos ativos intangíveis.
V. O teste de recuperabilidade (impairment) deve ser realizado anualmente para ativos intangíveis de vida útil definida e indefinida.
Considerando-se os preceitos do CPC 04 (R1) – ATIVO INTANGÍVEL, estão corretas as afirmativas
Durante a realização de uma perícia, o perito contábil foi contratado para verificar a consistência da Demonstração dos Fluxos de Caixa elaborada por uma sociedade empresária S.A. referente ao exercício de 2026.
A Demonstração do Resultado do Exercício apresentou as seguintes informações:
• Receita de vendas: R$ 200.000,00;
• Custo das mercadorias vendidas: R$ 120.000,00;
• Despesas operacionais: R$ 50.000,00, das quais R$ 21.000,00 correspondem à despesa de depreciação e o restante, à despesa de salários;
• Lucro líquido: R$ 30.000,00. Na análise dos documentação pertinente, o perito constatou que, ao longo do exercício, ocorreram as seguintes variações patrimoniais:
• aumento de R$ 12.000,00 nas contas a receber de clientes;
• aumento de R$ 11.000,00 nos estoques; e
• aumento de R$ 13.000,00 nas contas a pagar a fornecedores.
Considerando-se as informações apresentadas e os preceitos da NBC TG 03 (R3) - DEMONSTRAÇÃO DOS FLUXOS DE CAIXA, o valor do caixa líquido gerado pelas atividades operacionais é de
Durante a realização de uma perícia contábil em uma sociedade empresária S.A., o perito foi contratado para verificar a correta mensuração do Ativo Imobilizado. A sociedade empresária S.A. utiliza um equipamento especializado em sua linha de produção, adquirido em 1º de janeiro de 2018 por R$ 10.000.000,00.
Na data da aquisição, estimou-se uma vida útil econômica de oito anos e um valor residual nulo, sendo adotado o método da depreciação linear. Em 31 de dezembro de 2019, após o reconhecimento da depreciação do exercício, verificou-se que uma inovação tecnológica reduziria significativamente a capacidade de geração de benefícios econômicos futuros do equipamento.
Em razão disso, a administração elaborou teste de recuperabilidade, obtendo as seguintes estimativas: valor em uso: R$ 5.300.000,00; e valor justo líquido de despesas de venda: R$ 5.600.000,00. A entidade pretende continuar utilizando o equipamento, cuja vida útil remanescente foi reestimada em quatro anos.
Considerando-se as informações apresentadas e os preceitos da NBC TG 01 (R4) – REDUÇÃO AO VALOR RECUPERÁVEL DE ATIVOS, o valor
Um perito contábil foi intimado para a apresentação de sua proposta de honorários em processo judicial que trata de demanda tributária.
Considerando o quanto definido na NBC PP 01 (R2) – PERITO CONTÁBIL, assinale a afirmativa correta.
Considerando a estrutura mínima obrigatória de elaboração de laudo pericial determinada na NBC TP 01 – PERÍCIA CONTÁBIL, assinale a afirmativa correta.
De acordo com as disposições do Código de Processo Civil (art. 606) e da NBC ITP 01 – APURAÇÃO DE HAVERES, assinale a afirmativa correta.
Em uma perícia contábil tributária, o perito utilizou scripts em Python e consultas SQL para cruzar 12 milhões de registros de NF-e, arquivos do SPED e movimentações bancárias. O algoritmo desenvolvido classificou 4,8% das operações como anômalas. Sem realizar a reconciliação das bases de origem, sem checar a integridade dos dados, sem examinar os documentos de suporte e sem registrar nos planilha de trabalho os parâmetros do código, o perito tratou todos os alertas automáticos como irregularidades comprovadas e encerrou o laudo.
Considerando a NBC TP 01 (R2) – PERÍCIA CONTÁBIL e as normas ético-profissionais aplicáveis, assinale a afirmativa correta.
De acordo com a Resolução CNPC nº 30/2018, na destinação da reserva especial ou no equacionamento de déficit, deve ser observado que
com base nessa norma, assinale a afirmativa correta.
Com base nessa norma, relacione os termos a seguir com suas respectivas definições ou conceitos. Termos
I. Especialista da administração.
II. Especialização.
III. Objetividade.
IV. Especialista do auditor. Definições e Conceitos
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pelo auditor, cujo trabalho nessa área é utilizado pelo auditor para ajudá-lo a obter evidência de auditoria suficiente e apropriada.
( ) Termo que compreende habilidades, conhecimento e experiência em área específica.
( ) Pessoa ou organização com especialização em área que não contabilidade ou auditoria, contratada pela administração, em que o trabalho nessa área é usado pela entidade para ajudá-la na elaboração das demonstrações contábeis.
( ) Refere-se aos possíveis efeitos que a tendenciosidade, o conflito de interesse ou a influência de outros podem ter sobre o julgamento profissional ou comercial do especialista.
Essas definições e conceitos correspondem, respectivamente, aos termos
Uma entidade fechada de previdência complementar promoveu, no último trimestre do exercício, a substituição integral de seu sistema contábil e de seus controles de consolidação das informações dos planos de benefícios e do Plano de Gestão Administrativa. Durante os trabalhos de auditoria, verificou-se que a migração havia sido concluída dentro do prazo previsto; contudo, determinados relatórios auxiliares utilizados na elaboração das demonstrações contábeis não puderam ser integralmente reconciliados com os registros anteriormente mantidos pela entidade.
Além disso, a administração optou por apresentar, juntamente com as demonstrações contábeis, informações complementares de natureza gerencial destinadas aos participantes e assistidos, sem segregá-las claramente das informações que integravam o conjunto das demonstrações contábeis submetidas à auditoria independente.
Após extensas discussões com a administração, o auditor concluiu que as limitações identificadas não eram generalizadas a ponto de impedir a formação de uma opinião sobre as demonstrações contábeis, mas entendeu que determinadas informações apresentadas pela entidade poderiam induzir os usuários a interpretações equivocadas acerca do alcance de seus trabalhos ou da opinião expressa pelo auditor independente.
Nesse contexto, à luz do CTA 08/2013 - EMISSÃO DO RELATÓRIO DO AUDITOR INDEPENDENTE SOBRE DEMONSTRAÇÕES CONTÁBEIS DAS ENTIDADES FECHADAS DE PREVIDÊNCIA COMPLEMENTAR (EFPC) e das normas de auditoria aplicáveis às entidades fechadas de previdência complementar, assinale a afirmativa correta.
Durante a revisão das demonstrações contábeis de uma entidade supervisionada pela PREVIC, o auditor independente identificou determinadas operações que, embora estivessem amparadas por documentação formal e regularmente aprovadas pelos órgãos internos da entidade, apresentavam características econômicas que poderiam produzir efeitos patrimoniais distintos daqueles inicialmente registrados pela administração ou demandar a divulgação de informações adicionais nas demonstrações contábeis.
Ao discutir o assunto com os responsáveis pela elaboração das demonstrações contábeis, surgiram divergências quanto à necessidade de reavaliação dos registros, da suficiência da documentação de suporte e da extensão das divulgações a serem efetuadas nas notas explicativas. Parte da equipe sustentava que a observância das formalidades documentais seria suficiente para afastar qualquer necessidade de reavaliação dos registros ou de divulgações adicionais, enquanto outros defendiam a prevalência da essência econômica das operações e a necessidade de julgamento profissional na elaboração das demonstrações contábeis.
Considerando as disposições da Resolução PREVIC nº 23/2023, que estabelece procedimentos para aplicação das normas relativas às atividades desenvolvidas pela Superintendência Nacional de Previdência Complementar, bem como normas complementares às diretrizes do Conselho Nacional de Previdência Complementar e do Conselho Monetário Nacional, e as orientações constantes do Guia PREVIC de Melhores Práticas Contábeis e de Auditoria (2021), avalie se as afirmações a seguir estão corretas.
I. A existência de documentação formal e de aprovação pelos órgãos internos da entidade não afasta, por si só, a necessidade de avaliação da essência econômica das operações para fins de reconhecimento, mensuração e evidenciação contábil, quando aplicável.
II. A manutenção da documentação de suporte e das trilhas de auditoria constitui um elemento relevante para a confiabilidade das informações contábeis e para a verificação adequada dos registros e procedimentos adotados pela entidade.
III. A observância das formalidades documentais e dos procedimentos de aprovação interna pode, por si só, afastar a necessidade de divulgações complementares em notas explicativas sobre operações que envolvam estimativas, julgamentos ou incertezas relevantes, desde que seus efeitos patrimoniais tenham sido devidamente registrados.
Está correto o que se afirma em
Além disso, foi sugerido que a contratação de serviços adicionais de consultoria pela mesma firma de auditoria poderia ocorrer sem qualquer avaliação dos potenciais riscos à independência, desde que os trabalhos fossem executados por profissionais distintos daqueles envolvidos na auditoria das demonstrações contábeis. Por fim, um dos administradores afirmou que eventuais irregularidades ou situações relevantes identificadas pelo auditor durante os trabalhos deveriam ser comunicadas exclusivamente à administração da entidade, por se tratar de matéria de natureza interna da EFPC.
Nesse contexto, à luz das disposições da Resolução CNPC nº 44/2021, que dispõe sobre a prestação de serviços de auditoria independente para as entidades fechadas de previdência complementar e dá outras providências, o auditor independente deverá concluir que
O auditor Prevídio examina a carteira de investimentos de uma Entidade Fechada de Previdência Complementar. O escopo inclui a validação das premissas utilizadas no registro e na classificação dos ativos e valores mobiliários. O sócio orienta a revisão da capacidade financeira e da intenção de manutenção dos papéis adquiridos pela fundação. O cenário exige de Prevídio o julgamento sobre as reclassificações patrimoniais efetuadas pela administração auditada. A aderência rigorosa aos normativos previne distorções materiais e atesta a fidedignidade da referida carteira.
Sobre o registro e a classificação contábil dos ativos correspondentes a títulos e valores mobiliários, avalie, à luz da resolução CNPC nº 43, de 6 de agosto de 2021, se as seguintes afirmativas estão corretas.
I. A entidade deve registrar obrigatoriamente todos os títulos públicos federais e privados na categoria de títulos mantidos até o vencimento, independentemente do prazo a decorrer da data da aquisição.
II. A entidade pode registrar os títulos públicos federais como mantidos até o vencimento se demonstrar intenção e capacidade financeira de mantê-los e o prazo até o vencimento for igual ou superior a cinco anos.
III. A reclassificação dos títulos públicos federais da categoria de mantidos até o vencimento para títulos para negociação pode ocorrer estritamente por motivo isolado, não usual, não recorrente e não previsto. Está correto o que se afirma em
O auditor independente X iniciou a avaliação dos passivos atuariais e receitas de custeio de uma Entidade Fechada de Previdência Complementar. Ele instruiu sua equipe a testar a conformidade das contribuições normais e facultativas em relação aos rígidos limites normativos vigentes. A validação exige o reconhecimento exato dos direitos creditórios contra o patrocinador e das obrigações administrativas assumidas. O encarregado exigiu profundo rigor técnico na análise dos contratos de cessão de pessoal e no financiamento das despesas essenciais da entidade. Assegurar essa aderência legal é o que previne a equipe de X contra autuações da autarquia por quebra de paridade contributiva.
Sobre o custeio, as despesas e os reflexos patrimoniais (ativos e passivos), avalie, à luz da Lei Complementar nº 108/2001, se as afirmativas a seguir estão corretas.
I. A contabilização de um ativo (direito creditório) contra o patrocinador deve incluir invariavelmente a obrigatoriedade de contrapartida patronal para os aportes de recursos efetuados pelos participantes a título de contribuição facultativa.
II. O limite do passivo assumido pelo patrocinador restringe-se ao plano de custeio previsto, sendo-lhe vedado assumir encargos adicionais para o financiamento dos benefícios ou contribuir normalmente com valor superior ao do participante.
III. A cessão de pessoal pelo patrocinador à entidade fechada é permitida e gera um passivo (obrigação) para a entidade de previdência, uma vez que a legislação determina que os custos correspondentes a essa cessão devem ser ressarcidos.
Está correto o que se afirma em
A equipe de auditoria independente realiza exames nas demonstrações de uma Entidade Fechada de Previdência Complementar. O trabalho exige a avaliação de provisões matemáticas elaboradas pelo atuário responsável da entidade fiscalizada. O sócio encarregado instrui a equipe a determinar a necessidade de utilizar um especialista próprio durante a auditoria. A validação de cálculos complexos requer o estrito cumprimento das normativas profissionais sobre o uso de especialistas. A aderência aos preceitos normativos garante a emissão de um relatório de auditoria independente e livre de distorções.
Em relação à utilização do trabalho de especialistas, avalie, à luz da NBC TA 620 – UTILIZAÇÃO DO TRABALHO DE ESPECIALISTAS, se cada afirmativa a seguir é verdadeira (V) ou falsa (F).
I. O auditor independente é o único responsável por expressar a opinião de auditoria, e essa responsabilidade não é reduzida pela utilização do trabalho de um especialista.
II. A responsabilidade técnica do auditor pela opinião emitida é dividida com o especialista quando este avalia provisões atuariais complexas.
III. O especialista do auditor é conceituado como uma pessoa ou organização que possui especialização em áreas diversas, que não contabilidade ou auditoria.
As afirmativas são, respectivamente,
Sobre a atuação da Superintendência Nacional de Previdência Complementar (PREVIC) e as normas aplicáveis, assinale a afirmativa correta.
A respeito do tema, avalie se as afirmativas a seguir, sobre os assuntos que o auditor deve considerar ao determinar tais procedimentos, estão corretas.
I. O auditor deve aplicar procedimentos de auditoria com a mesma extensão e natureza para todos os especialistas, independentemente de o profissional ser interno ou externo à firma de auditoria, visando garantir a padronização das evidências.
II. A extensão dos procedimentos de auditoria deve ser definida prioritariamente em função da complexidade técnica do trabalho do especialista, independentemente dos riscos de distorção relevante.
III. O auditor deve considerar os riscos de distorção relevante no assunto a que se refere o trabalho desse especialista.
Está correto o que se afirma em

 Conheça nossos planos