Questões de Concurso
Para ciências contábeis
Foram encontradas 92.703 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135183
Contabilidade Pública
Segundo o Manual de Contabilidade Aplicada ao Setor Público (MCASP) - 11ª Edição, o conjunto
completo das Demonstrações Contábeis Aplicadas ao Setor Público (DCASP) inclui:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135180
Contabilidade Geral
No que se refere à retificação de lançamento contábil, considerando as hipóteses e formalidades
previstas na ITG 2000 (R1), assinale a alternativa CORRETA.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135179
Contabilidade Geral
Sobre a escrituração contábil das filiais, a adoção de sistema descentralizado e a consolidação das
informações contábeis da entidade, de acordo com a ITG 2000 (R1), assinale a alternativa CORRETA.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135178
Contabilidade Geral
Considerando as formalidades exigidas para a escrituração contábil, de acordo com a ITG 2000 (R1),
assinale a alternativa CORRETA.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135177
Contabilidade de Custos
Uma indústria apresenta os seguintes dados mensais: preço de venda unitário de R$ 80,00, custo
variável unitário de R$ 50,00, despesas variáveis unitárias de R$ 10,00 e custos fixos totais de R$
60.000,00. O ponto de equilíbrio contábil, em unidades, é:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135176
Contabilidade de Custos
Uma indústria fabrica um único produto. Considere os seguintes gastos:
I. Consumo de matéria-prima na produção.
II. Salário do supervisor da fábrica.
III. Comissão paga ao vendedor.
IV. Depreciação das máquinas da linha produtiva.
Assinale a alternativa que apresenta a classificação CORRETA desses itens.
I. Consumo de matéria-prima na produção.
II. Salário do supervisor da fábrica.
III. Comissão paga ao vendedor.
IV. Depreciação das máquinas da linha produtiva.
Assinale a alternativa que apresenta a classificação CORRETA desses itens.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135175
Contabilidade Geral
Uma empresa reconheceu, no encerramento do exercício, uma despesa com férias dos empregados que
somente será paga no mês seguinte. A contabilização foi feita no período em que o direito foi adquirido pelos empregados, ainda que o desembolso financeiro ocorra depois. Esse procedimento decorre do
princípio da:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135174
Contabilidade Geral
Em 28 de dezembro de 20X1, uma empresa recebeu mercadorias e assumiu a obrigação de pagamento,
mas a nota fiscal só foi emitida em 3 de janeiro de 20X2. Mesmo assim, registrou o fato no exercício de
20X1, porque o evento já era conhecido e mensurável naquela data. Esse procedimento está alinhado
ao princípio da:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135173
Contabilidade Geral
Uma empresa de pequeno porte passou a lançar no resultado despesas pessoais do sócio, como despesas
com supermercado e escola dos filhos, sob o argumento de que o sócio e a sociedade "têm o mesmo
patrimônio". À luz dos Princípios de Contabilidade, essa prática contraria principalmente o princípio
da:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135172
Contabilidade Geral
Em relação à amortização, assinale a alternativa CORRETA, considerando sua aplicação contábil e
sua finalidade na apropriação do custo dos ativos ao longo do tempo.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135171
Contabilidade Pública
Quanto ao início da depreciação de um equipamento industrial, assinale a alternativa CORRETA.
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135170
Contabilidade Geral
Uma empresa adquiriu um direito de exploração de uma jazida mineral por 10 anos. Ao registrar a
apropriação do custo ao resultado ao longo do tempo, a empresa deverá reconhecer:
Ano: 2026
Banca:
FAFIPA
Órgão:
Prefeitura de Três Barras - SC
Prova:
FAFIPA - 2026 - Prefeitura de Três Barras - SC - Contador |
Q4135169
Contabilidade Geral
Uma indústria adquire mercadorias para revenda por R$ 50.000,00. Ao final do período, o valor
líquido realizável desses estoques é de R$ 46.000,00. Considerando a legislação societária e a norma
contábil aplicável, assinale a alternativa CORRETA.
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134283
Contabilidade Geral
Uma empresa, ao migrar para as Normas Brasileiras de
Contabilidade, decidiu aplicar o procedimento do custo
atribuído (deemed cost) para mensurar seu ativo imobilizado
na data de transição. Após laudo de avaliação
independente, verificou-se que uma máquina anteriormente
registrada pelo valor contábil de R$ 150.000,00 apresentou
valor atribuído de R$ 220.000,00. Considerando a aplicação
dos pronunciamentos do CPC na adoção inicial, a diferença
positiva de R$ 70.000,00 entre o custo atribuído e o valor
contábil deve ser registrada, em contrapartida, como:
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134282
Contabilidade Geral
Considere as seguintes operações ocorridas em uma
entidade em um determinado período.
Aquisição de equipamentos por R$ 50.000,00, com pagamento de R$ 20.000,00 à vista e o restante a prazo.
Recebimento de doação em dinheiro, no valor de R$ 10.000,00.
Pagamento de uma despesa de aluguel no valor de R$ 5.000,00.
Recebimento de duplicatas que têm saldo contábil de R$ 18.000,00, mas devido ao atraso do fornecedor, houve juros de R$ 1.000,00.
Contratação de empréstimo bancário no valor de R$ 30.000,00, sendo pago em 15 mensalidades de 2.500,00.
Pagamento de fornecedores, no valor de R$ 12.000,00, sendo que quando a empresa realizou a compra, o valor a vista seria de R$ 11.000,00.
Proposta de integralização de capital social de R$ 2.000,00.
Distribuição de dividendos de R$ 400,00 (pagamento será no período seguinte).
Considerando a equação patrimonial e as variações patrimoniais aumentativas ou diminutivas, qual será o efeito líquido no Patrimônio Líquido após o registro de todas as operações?
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134281
Contabilidade Pública
Durante a análise da execução orçamentária de um
município, o auditor interno verificou que determinada
despesa havia sido empenhada integralmente, mas apenas
parte dela foi efetivamente entregue e conferida, restando o
saldo a ser prestado pelo fornecedor nos meses seguintes.
Segundo a Lei nº 4.320/1964, a etapa que corresponde ao
reconhecimento contábil do recebimento do bem ou serviço,
atestando que a obrigação é exigível é denominada de
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134274
Análise de Balanços
Considere que a empresa Y tenha um passivo circulante de
R$ 10.000,00. O ativo não circulante representa 60% do
ativo total. A liquidez corrente é de 2,00. A composição do
endividamento é de 0,50. O endividamento total é de 0,40.
Com base nessas informações, determine o valor do
patrimônio líquido é de
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134272
Contabilidade Geral
Leia os dados propostos no quadro a seguir.
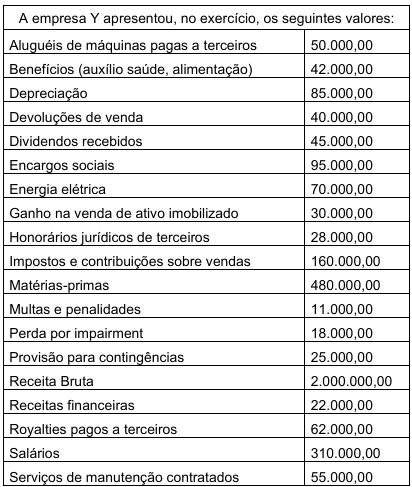
Diante do exposto no exercício, qual deve ser o valor adicionado líquido a distribuir?
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134271
Contabilidade Geral
Uma empresa comercial apresentou os seguintes fluxos de caixa no período:
Dividendos pagos aos acionistas: R$ 12.000,00
Dividendos recebidos: R$ 10.000,00
Juros pagos: R$ 18.000,00
Juros recebidos: R$ 6.000,00
Juros sobre capital próprio (JCP) recebidos: R$ 4.000,00
A entidade opta pela classificação alternativa, justificando essa escolha em suas notas explicativas. Com base apenas nas informações apresentadas e no CPC 03, qual é o valor dos fluxos de caixa operacional, de investimento e de financiamento, respectivamente?
Ano: 2026
Banca:
IV - UFG
Órgão:
Prefeitura de Senador Canedo - GO
Prova:
IV - UFG - 2026 - Prefeitura de Senador Canedo - GO - Analista de Controle Interno - Ciencias Contabeis |
Q4134270
Contabilidade Geral
Uma entidade apresentou os seguintes eventos ao longo do
exercício, extraídos de sua Demonstração das Mutações do
Patrimônio Líquido (DMPL):
Ajuste de Avaliação Patrimonial (positivo): R$ 25.000,00.
A empresa no período anterior não lançou despesas no valor de R$ 20.000,00.
Aumento de capital por incorporação de reservas: R$ 60.000,00.
Os sócios deliberaram pela integralização de capital social em R$ 100.000,00 a ser realizado no ano seguinte.
Constituição de reserva legal: R$ 7.500,00.
Distribuição de dividendos: R$ 40.000,00.
Lucro líquido do exercício: R$ 150.000,00.
Reclassificação da Reserva Estatutária para Reserva de Retenção de Lucros: R$ 30.000,00.
Saldo inicial do Patrimônio Líquido: R$ 1.000.000,00.
Considerando os efeitos no total do Patrimônio Líquido, qual será o saldo final do PL ao término do exercício?

 Conheça nossos planos