Questões de Concurso
Para ciências contábeis
Foram encontradas 92.663 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197338
Análise de Balanços
Em certa data, a QRS Ltda divulgou no balanço
patrimonial suas contas contábeis, conforme
quadro a seguir.
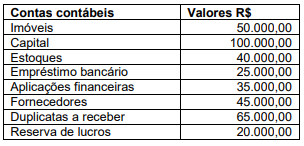
Com base apenas nas informações apresentadas acima, assinale a alternativa correta.
Com base apenas nas informações apresentadas acima, assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197337
Contabilidade Geral
A reclassificação de uma conta do passivo
exigível a longo prazo para uma conta do
passivo circulante, de mesmo valor, altera a
substância patrimonial no aspecto ______.
Assinale a alternativa que preencha
corretamente a lacuna.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197336
Contabilidade Geral
Com relação aos atos a fatos contábeis,
assinale a alternativa correta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197335
Contabilidade Geral
Os acontecimentos que ocorrem no dia a dia
das empresas podem ser divididos em dois
grupos: atos administrativos e fatos
administrativos ou contábeis. Diante do
exposto, analise as afirmativas abaixo.
I. Atos administrativos não alteram o patrimônio das empresas, no entanto, os atos administrativos transformam-se mais tarde em fatos administrativos ou contábeis.
II. Os fatos contábeis provocam variações nos valores patrimoniais, mas nem sempre alteram o valor do patrimônio líquido das empresas.
III. Conhecer os atos e fatos administrativos permite aos gestores monitorar o impacto das operações da companhia, facilitando a tomada de decisões.
IV. Os fatos contábeis podem ser classificados em fatos permutativos, modificativos, mistos e nulos.
V. Os fatos permutativos são assim chamados porque provocam permutações entre os elementos componentes do ativo e ou do passivo, sem modificar o valor do patrimônio líquido. São também chamados de fatos quantitativos.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197334
Contabilidade Geral
A empresa NOP Ltda apresentou, no último
exercício, os seguintes saldos contábeis
referentes às suas das contas de resultado.
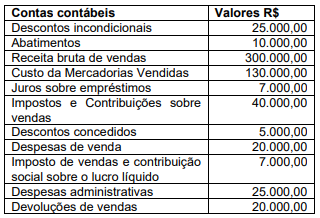
Com base apenas nas informações apresentadas acima, analise as afirmativas a seguir.
I. A receita líquida do exercício é R$ 225.000,00.
II. O lucro bruto do exercício é R$ 95.000,00.
III. As despesas financeiras somam R$ 12.000,00.
IV. O lucro operacional antes do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido é R$ 28.000,00.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197333
Contabilidade Geral
Compreender a natureza das contas contábeis
é de vital importância para uma correta
contabilização dos fatos que ocorrem no dia a
dia dos negócios da empresa. Analise a coluna
A e B, de modo que haja uma relação correta
entre a natureza das contas contábeis e o nome
das mesmas.
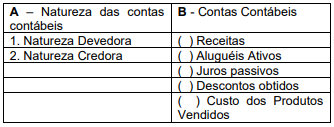
Assinale a alternativa que apresenta a sequência correta de cima para baixo em relação à coluna B.
Assinale a alternativa que apresenta a sequência correta de cima para baixo em relação à coluna B.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197332
Contabilidade Geral
A empresa KLM Ltda apresentou, no último exercício, saldos contábeis registrados no quadro a seguir.
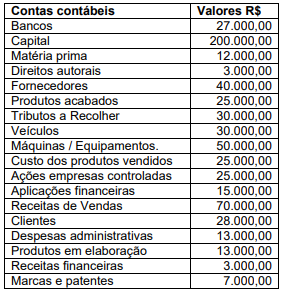
Com base apenas nas informações apresentadas acima, analise as afirmativas abaixo e dê valores Verdadeiro (V) ou Falso (F).
( ) O valor do ativo intangível é R$ 7.000,00.
( ) O valor do ativo não circulante é R$ 112.000,00.
( ) O valor do patrimônio líquido da empresa é R$ 235.000,00.
( ) O valor do estoque é R$ 27.000,00.
( ) O valor do ativo circulante é R$ 120.000,00.
Assinale a alternativa que apresenta a sequência correta de cima para baixo.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197331
Contabilidade Geral
A empresa HIJ Ltda adquiriu mercadorias para
revenda no valor de R$ 200.000,00, com ICMS
destacado na nota fiscal, na alíquota de 17%,
que será recuperado pela companhia. A
aquisição foi efetuada da seguinte maneira: 40
% à vista, 10% a ser pago dentro de 30 dias da
data da compra e 50% a ser pago dentro de 60
dias da data da compra. Assinale a alternativa
que apresenta a movimentação ocorrida no
balanço patrimonial da empresa, após a
referida contabilização.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197330
Contabilidade Geral
A empresa Siderúrgica EFG S.A. emitiu
debêntures não conversíveis no valor de R$ 2
milhões, as quais foram totalmente subscritas
e pagas pelos debenturistas em dinheiro e sem
ágio. O prazo de amortização das debêntures é
de 60 meses após a emissão. Desconsidere os
custos incorridos na distribuição dos títulos e
os juros semestrais que são devidos aos
debenturistas, e assinale a alternativa que
apresenta a movimentação ocorrida no
balanço patrimonial da empresa emissora,
após a referida contabilização.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197329
Contabilidade Geral
A empresa ABC Ltda contabilizou hoje a
distribuição de lucros no valor de R$
200.000,00, que será pago daqui a 6 meses.
Assinale a alternativa que apresenta a
movimentação ocorrida no balanço patrimonial
da empresa, após a referida contabilização.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197328
Contabilidade Geral
Quando uma escrituração contábil apresenta
erro(s) em seu (s) lançamento(s), é possível
efetuar uma retificação do registro realizado
erroneamente. Sobre este tema, assinale a
alternativa incorreta.
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197327
Contabilidade Geral
A escrituração contábil é uma técnica que
consiste em registrar nos livros próprios os
eventos que alteram ou possam vir a alterar o
patrimônio das empresas. A escrituração
exige certas formalidades, que são
mencionadas nas Normas Brasileiras de
Contabilidade ITG – Interpretação Técnica
Geral 2000. Diante do exposto, analise as
afirmativas abaixo.
I. A escrituração contábil deve ser realizada com observância aos princípios de contabilidade.
II. A escrituração contábil deve ser executada em idioma e em moeda corrente nacionais e na forma contábil.
III. A escrituração e a emissão de relatórios contábeis são de atribuição e de responsabilidade exclusivas dos empregados do departamento de contabilidade da companhia.
IV. A terminologia utilizada no registro contábil deve expressar a essência econômica da transação.
V. Os livros contábeis obrigatórios, entre eles o Livro Diário e o Livro Razão, mesmo em forma digital, devem ser impressos, encadernados, assinados e sempre autenticados no registro público competente.
Estão corretas as afirmativas:
Ano: 2026
Banca:
IBFC
Órgão:
SEC-BA
Prova:
IBFC - 2026 - SEC-BA - Técnico em Nível Superior - Ciências Contábeis |
Q4197326
Contabilidade Geral
Os lançamentos contábeis são registros
cronológicos dos fatos contábeis que ocorrem
em uma organização, sendo uma ferramenta
vital para o sucesso do empreendimento.
Assinale a alternativa que apresenta todos os
elementos essenciais do lançamento contábil,
segundo a Norma Brasileira de Contabilidade
ITG 2.000 R1.
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Tecnologia da Informação |
Q4195772
Auditoria Governamental
O sistema de controle interno compreende o conjunto de
políticas e procedimentos estabelecidos pela
administração para assegurar a proteção dos ativos e a
fidedignidade dos dados processados nos sistemas
institucionais. No que diz respeito aos componentes do
controle interno fundamentados na estrutura do COSO
(Committee of Sponsoring Organizations of the Treadway
Commission), assinale a alternativa correta.
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195725
Auditoria Governamental
O sistema de controle interno é estruturado pela
administração para garantir a eficiência operacional, a
fidedignidade dos relatórios e a conformidade com as
normas vigentes. No que tange aos componentes do
controle interno fundamentados na estrutura do
Committee of Sponsoring Organizations of the Treadway
Commission (COSO), assinale a alternativa correta.
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195724
Contabilidade Pública
As demonstrações contábeis aplicadas ao setor público
constituem instrumentos formais de evidenciação das
mutações financeiras e patrimoniais decorrentes da
execução orçamentária e extraorçamentária, permitindo
a análise integrada dos fluxos de ingressos e dispêndios
de recursos ao longo do exercício. No contexto dessas
demonstrações, o Balanço Financeiro apresenta
características próprias quanto à natureza dos registros e
à forma de apuração dos resultados financeiros.
Considerando esse arcabouço conceitual, assinale a
alternativa correta.
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195721
Auditoria Governamental
A gestão de riscos na administração pública estrutura-se
como processo sistemático e contínuo, orientado à
identificação, análise, avaliação e tratamento de eventos
que possam afetar a consecução dos objetivos
institucionais, em consonância com referenciais como o
COSO ERM e a ISO 31000, além das diretrizes
normativas aplicáveis ao setor público brasileiro. Acerca
das etapas e conceitos do processo de gestão de riscos,
registre V, para as afirmativas verdadeiras, e F, para as
falsas:
(__)A identificação de riscos compreende o reconhecimento estruturado de eventos potenciais, internos ou externos, que possam impactar positiva ou negativamente os objetivos organizacionais, incluindo riscos emergentes e interdependentes.
(__)A análise de riscos envolve a apreciação da probabilidade de ocorrência e da magnitude dos impactos associados aos eventos identificados, podendo empregar abordagens qualitativas, quantitativas ou mistas, conforme a complexidade do contexto.
(__)O risco inerente corresponde ao nível de risco remanescente após a implementação de controles internos e medidas de mitigação, refletindo a exposição residual da organização.
(__)As respostas aos riscos podem contemplar estratégias como aceitação, mitigação, transferência ou compartilhamento, devendo ser definidas em alinhamento com o apetite e a tolerância ao risco estabelecidos pela governança da entidade.
Após análise, assinale a alternativa que apresenta a sequência correta dos itens acima, de cima para baixo:
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195719
Auditoria Governamental
O processo de auditoria governamental no âmbito do
controle interno demanda rigor metodológico desde o
planejamento até a emissão do relatório, envolvendo a definição de critérios, obtenção de evidências
apropriadas e formulação de achados tecnicamente
fundamentados. À luz das normas brasileiras aplicadas
ao setor público e das boas práticas internacionais de
auditoria governamental, analise as afirmativas a seguir:
I.O planejamento da auditoria deve ser orientado por avaliação de riscos, contemplando a definição de objetivos, escopo, critérios e procedimentos, podendo ser ajustado ao longo dos trabalhos em função de novas evidências identificadas.
II.As evidências de auditoria devem ser suficientes e apropriadas, sendo que a suficiência está relacionada à qualidade das evidências obtidas, enquanto a adequação refere-se à quantidade necessária para sustentar os achados.
III.O achado de auditoria é composto, entre outros elementos, pela condição, critério, causa e efeito, sendo a causa dispensável quando a irregularidade decorre de descumprimento normativo expresso.
IV.O relatório de auditoria deve apresentar os achados de forma clara, objetiva e fundamentada, incluindo recomendações e, quando aplicável, a manifestação prévia dos responsáveis, assegurando o contraditório.
Está correto o que se afirma em:
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195717
Auditoria Governamental
As modalidades de auditoria governamental constituem
instrumentos especializados de controle e avaliação da
gestão pública, orientados por referenciais normativos
que distinguem finalidades, objetos e critérios de análise,
especialmente no que se refere à legalidade, à
conformidade e ao desempenho institucional.
Considerando os objetivos da auditoria operacional à luz
das normas técnicas nacionais e internacionais
aplicáveis ao setor público, analise as afirmativas a
seguir:
I.A auditoria operacional consiste na avaliação independente, sistemática e baseada em evidências da economicidade, eficiência, eficácia e efetividade de organizações, programas ou atividades governamentais, considerando critérios previamente definidos e alinhados aos objetivos institucionais.
II.A auditoria de conformidade tem por finalidade primordial examinar a fidedignidade das demonstrações contábeis, avaliando sua aderência aos princípios contábeis geralmente aceitos e à estrutura de relatório financeiro aplicável.
III.A auditoria financeira concentra-se na verificação da adequação das informações financeiras apresentadas pela entidade, com o objetivo de expressar opinião sobre sua conformidade com a estrutura de relatório financeiro aplicável e os critérios normativos pertinentes.
Está correto o que se afirma em:
Ano: 2026
Banca:
IDCAP
Órgão:
Prefeitura de Aracruz - ES
Prova:
IDCAP - 2026 - Prefeitura de Aracruz - ES - Auditor de Controle Interno - Governamental |
Q4195714
Auditoria Governamental
Os programas de integridade e compliance no setor
público configuram instrumentos de governança voltados
à prevenção, detecção e resposta a irregularidades,
devendo estar alinhados aos sistemas de controle
interno, à gestão de riscos e aos mecanismos de
responsabilização institucional. Considerando
referenciais normativos e boas práticas aplicáveis à
auditoria governamental, analise as afirmativas a seguir:
I.A efetividade de programas de integridade no setor público pressupõe o comprometimento da alta administração, a institucionalização de estruturas responsáveis pela sua gestão e a articulação com os processos de gestão de riscos e controles internos, incluindo mecanismos de monitoramento e avaliação contínua.
II.A atuação da auditoria interna na avaliação de programas de compliance deve observar os princípios de independência e objetividade, podendo abranger a análise da aderência normativa, da efetividade dos controles implementados, do funcionamento dos canais de denúncia e da consistência dos processos de apuração.
III.A estruturação de programas de integridade no setor público pode priorizar a formalização de normas e procedimentos internos como eixo central de conformidade, admitindo tratamento acessório para aspectos relacionados à cultura organizacional e à gestão de riscos, desde que haja aderência aos requisitos legais mínimos.
Está correto o que se afirma em:

 Conheça nossos planos