Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 93.152 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
EDUCA
Órgão:
Prefeitura de Alhandra - PB
Prova:
EDUCA - 2024 - Prefeitura de Alhandra - PB - Analista de Planejamento e Orçamento |
Q3010984
Contabilidade Geral
As principais funções da Contabilidade geral são:
I. Registrar: a Contabilidade geral registra todos os fatos administrativos que ocorrem na empresa, sejam eles positivos ou negativos.
II. Organizar: a Contabilidade geral organiza os dados registrados de forma lógica e sistemática, facilitando o seu entendimento.
III. Demonstrar: a Contabilidade geral demonstra as informações registradas de forma clara e objetiva, por meio de relatórios contábeis.
IV. Analisar: a Contabilidade geral analisa as informações registradas, identificando tendências e oportunidades de melhoria.
V. Acompanhar: a Contabilidade geral acompanha as modificações do patrimônio da empresa, garantindo que estas sejam registradas de forma adequada.
Estão CORRETAS:
Ano: 2024
Banca:
EDUCA
Órgão:
Prefeitura de Alhandra - PB
Prova:
EDUCA - 2024 - Prefeitura de Alhandra - PB - Analista de Planejamento e Orçamento |
Q3010983
Contabilidade Geral
Sobre as definições do Balanço Patrimonial, entre
outras, analise as alternativas e assinale a
INCORRETA:
Q3009736
Contabilidade Geral
Acerca da legislação, julgue o item a seguir.
Os órgãos e as entidades envolvidos na abertura e no fechamento de empresas que sejam responsáveis pela emissão de licenças e autorizações de funcionamento realizarão, obrigatoriamente, vistorias antes do início de operação do estabelecimento, quando a atividade, por sua natureza, comportar grau de risco compatível com esse procedimento.
Os órgãos e as entidades envolvidos na abertura e no fechamento de empresas que sejam responsáveis pela emissão de licenças e autorizações de funcionamento realizarão, obrigatoriamente, vistorias antes do início de operação do estabelecimento, quando a atividade, por sua natureza, comportar grau de risco compatível com esse procedimento.
Q3009733
Contabilidade Geral
Acerca da legislação, julgue o item a seguir.
As despesas de caráter continuado deverão ter uma estimativa do impacto econômico‑financeiro e demonstrar a origem dos recursos, inclusive para os juros e para a amortização da dívida.
As despesas de caráter continuado deverão ter uma estimativa do impacto econômico‑financeiro e demonstrar a origem dos recursos, inclusive para os juros e para a amortização da dívida.
Q3009724
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
Suponha‑se que determinado ente empenhou e liquidou R$ 4 milhões de uma despesa fixada em R$ 5 milhões. Nesse caso, é correto afirmar que o quociente de execução da despesa foi de 1,25, o que representou uma economia de despesa.
Suponha‑se que determinado ente empenhou e liquidou R$ 4 milhões de uma despesa fixada em R$ 5 milhões. Nesse caso, é correto afirmar que o quociente de execução da despesa foi de 1,25, o que representou uma economia de despesa.
Q3009723
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
Suponha‑se que o balanço orçamentário de determinado ente apresente a seguinte configuração (valores em $).
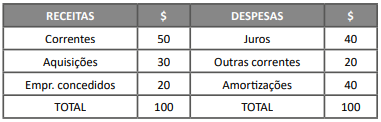
Nesse caso, é correto afirmar que há um superávit corrente e que há um superávit na execução.
Suponha‑se que o balanço orçamentário de determinado ente apresente a seguinte configuração (valores em $).
Nesse caso, é correto afirmar que há um superávit corrente e que há um superávit na execução.
Q3009722
Contabilidade Geral
Quanto à contabilidade pública, julgue o item seguinte.
O balanço patrimonial e a demonstração das variações patrimoniais são os principais instrumentos que refletem o reconhecimento, a mensuração e a evidenciação dos ativos e passivos e de suas variações patrimoniais.
O balanço patrimonial e a demonstração das variações patrimoniais são os principais instrumentos que refletem o reconhecimento, a mensuração e a evidenciação dos ativos e passivos e de suas variações patrimoniais.
Q3009721
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
Incluem‑se, no conceito de partes relacionadas, as entidades que concedem financiamento no exercício de suas atividades normais, participando no processo de tomada de decisão.
Incluem‑se, no conceito de partes relacionadas, as entidades que concedem financiamento no exercício de suas atividades normais, participando no processo de tomada de decisão.
Q3009720
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
O Plano de Contas Aplicado ao setor público é atualizado anualmente e publicado, exclusivamente, na Internet para uso obrigatório no exercício seguinte. O Plano deve estar em consonância com os padrões internacionais de contabilidade do setor público e as regras e os procedimentos de estatísticas de finanças públicas reconhecidas por organismos internacionais.
O Plano de Contas Aplicado ao setor público é atualizado anualmente e publicado, exclusivamente, na Internet para uso obrigatório no exercício seguinte. O Plano deve estar em consonância com os padrões internacionais de contabilidade do setor público e as regras e os procedimentos de estatísticas de finanças públicas reconhecidas por organismos internacionais.
Q3009719
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
O lançamento, a arrecadação e o recolhimento são etapas da execução da receita orçamentária, mas nem todas ocorrem em todos os casos. Há receitas arrecadadas não previstas e, também, as que não foram lançadas.
O lançamento, a arrecadação e o recolhimento são etapas da execução da receita orçamentária, mas nem todas ocorrem em todos os casos. Há receitas arrecadadas não previstas e, também, as que não foram lançadas.
Q3009718
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
O programa de trabalho deve responder às perguntas clássicas que caracterizem o ato de orçar. O programa, por exemplo, deve responder à pergunta “em quais áreas de despesa a ação governamental será realizada?”.
O programa de trabalho deve responder às perguntas clássicas que caracterizem o ato de orçar. O programa, por exemplo, deve responder à pergunta “em quais áreas de despesa a ação governamental será realizada?”.
Q3009717
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
A consolidação nacional abrange todas as entidades incluídas nos orçamentos fiscal e as da seguridade social. Compreende, portanto, todas as esferas de governo, os Poderes da República, a Administração Direta e a administração indireta, incluindo fundos, autarquias, fundações e empresas estatais dependentes.
A consolidação nacional abrange todas as entidades incluídas nos orçamentos fiscal e as da seguridade social. Compreende, portanto, todas as esferas de governo, os Poderes da República, a Administração Direta e a administração indireta, incluindo fundos, autarquias, fundações e empresas estatais dependentes.
Q3009716
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
Uma mudança de método de avaliação é uma mudança na estimativa contábil, e não na política contábil, e deve ser evidenciada nas notas explicativas. Se o montante não for evidenciado por sua estimativa ser impraticável, a entidade não deverá evidenciar tal fato.
Uma mudança de método de avaliação é uma mudança na estimativa contábil, e não na política contábil, e deve ser evidenciada nas notas explicativas. Se o montante não for evidenciado por sua estimativa ser impraticável, a entidade não deverá evidenciar tal fato.
Q3009715
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
A demonstração das mutações do patrimônio líquido deve evidenciar, destacadamente, os efeitos das alterações nas políticas contábeis e da correção de erros. Essa demonstração é obrigatória apenas para as empresas estatais dependentes e pelos entes que as incorporarem no processo de consolidação das contas.
A demonstração das mutações do patrimônio líquido deve evidenciar, destacadamente, os efeitos das alterações nas políticas contábeis e da correção de erros. Essa demonstração é obrigatória apenas para as empresas estatais dependentes e pelos entes que as incorporarem no processo de consolidação das contas.
Q3009714
Contabilidade Geral
Quanto à contabilidade pública, julgue o item seguinte.
Na demonstração dos fluxos de caixa, para que o investimento seja classificado como equivalente de caixa, tem como requisitos sua fácil e rápida conversibilidade em valor conhecido de caixa e o risco insignificante de modificações de valor.
Na demonstração dos fluxos de caixa, para que o investimento seja classificado como equivalente de caixa, tem como requisitos sua fácil e rápida conversibilidade em valor conhecido de caixa e o risco insignificante de modificações de valor.
Q3009713
Contabilidade Pública
Quanto à contabilidade pública, julgue o item seguinte.
Suponha‑se que, tendo em vista a elaboração do balanço financeiro, se disponha dos seguintes dados (em unidades monetárias):
• despesa empenhada no exercício X: 200;
• despesa não paga e inscrita em restos a pagar em X: 25;
• pagamento em X de despesas inscritas em restos a pagar em X – 1: 20;
• pagamento em X + 1 das despesas inscritas em restos a pagar em X: 25.
Nesse caso, é correto afirmar que o efeito líquido no caixa foi uma redução de 195.
Q3009712
Contabilidade de Custos
Quanto à contabilidade pública, julgue o item seguinte.
Custo fixo é aquele que não é influenciado pelo nível das atividades desenvolvidas, mantendo seu valor constante, independentemente da capacidade instalada e utilizada de produção.
Custo fixo é aquele que não é influenciado pelo nível das atividades desenvolvidas, mantendo seu valor constante, independentemente da capacidade instalada e utilizada de produção.
Q3009711
Contabilidade de Custos
Quanto à contabilidade pública, julgue o item seguinte.
O subsistema de custos compõe o sistema contábil, que registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
O subsistema de custos compõe o sistema contábil, que registra, processa e evidencia os custos dos bens e serviços, produzidos e ofertados à sociedade pela entidade pública.
Q3009710
Contabilidade Geral
Quanto à contabilidade pública, julgue o item seguinte.
A incerteza quanto ao valor ou ao prazo dos passivos derivados de apropriações por competência é, geralmente, muito maior que nas provisões. Ambos os tipos de obrigações são divulgados conjuntamente.
A incerteza quanto ao valor ou ao prazo dos passivos derivados de apropriações por competência é, geralmente, muito maior que nas provisões. Ambos os tipos de obrigações são divulgados conjuntamente.
Q3009709
Contabilidade Geral
Quanto à contabilidade pública, julgue o item seguinte.
A depreciação e a amortização não se aplicam a partir de quando o ativo se torna obsoleto ou é retirado temporariamente de operação.
A depreciação e a amortização não se aplicam a partir de quando o ativo se torna obsoleto ou é retirado temporariamente de operação.

 Conheça nossos planos