Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 1.494 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q4247797
Contabilidade de Custos
Uma empresa produz e vende mensalmente 50.000 unidades de um único produto. Os custos fixos mensais totalizam R$ 300.000
e os custos variáveis somam R$ 800.000. Sabendo que o preço unitário de venda praticado é R$ 56,00, o ponto de equilíbrio
contábil, em quantidade de unidades vendidas, é:
Q4247796
Contabilidade de Custos
Uma empresa produz mensalmente 20.000 unidades de um único produto, os custos e despesas variáveis totalizam R$ 30 por
unidade e os custos fixos mensais totalizam R$ 210.000. A empresa está avaliando qual deve ser o preço de venda a ser praticado,
tendo como objetivo maximizar o lucro. Para isso, dispõe das seguintes informações:
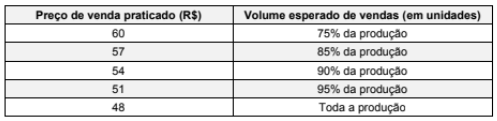
O preço de venda a ser escolhido pela empresa de modo a atender seu objetivo é, em reais,
O preço de venda a ser escolhido pela empresa de modo a atender seu objetivo é, em reais,
Q4247795
Contabilidade de Custos
A empresa Agrofértil S.A. produz um fertilizante que utiliza as seguintes matérias-primas: Fosfato e Magnésio. Os consumos e os
custos dessas matérias-primas, para alguns níveis de quantidades produzidas, são apresentados na tabela a seguir:
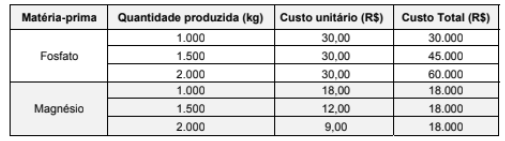
Com base nos dados apresentados, é possível afirmar que os custos dos componentes Fosfato e Magnésio, em relação ao fertilizante produzido, são, respectivamente,
Com base nos dados apresentados, é possível afirmar que os custos dos componentes Fosfato e Magnésio, em relação ao fertilizante produzido, são, respectivamente,
Q4247794
Contabilidade de Custos
Os custos diretos unitários dos produtos A, B e C, que são fabricados e vendidos por uma empresa, e as quantidades mensais
produzidas são apresentados na tabela a seguir:
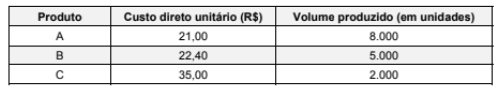
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
Os custos fixos mensais totalizam R$ 240.000 e a empresa distribui esses custos entre os três produtos com base nos totais dos custos diretos dos produtos.
Considerando-se exclusivamente os dados acima, o custo total mensal do produto B é, em reais,
Q4247793
Contabilidade Geral
Texto associado
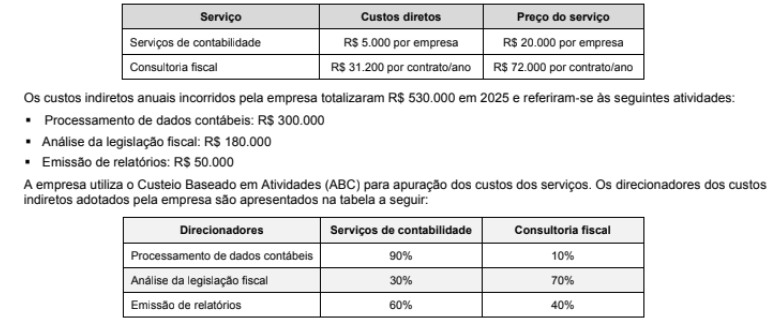
Uma empresa de assessoria administrativa oferece dois tipos de serviços aos seus clientes: servicos de contabilidade e consultoria fiscal. Os custos diretos e o preço cobrado para cada tipo de serviço são os seguintes:
No ano de 2025, a empresa atendeu 10 clientes para serviços de contabilidade e concretizou 20 contratos para consultoria fiscal.
O lucro bruto apurado pela empresa em 2025, exclusivamente para o serviço de consultoria fiscal foi, em reais:
Q4247792
Contabilidade de Custos
Texto associado
Uma empresa de assessoria administrativa oferece dois tipos de serviços aos seus clientes: servicos de contabilidade e consultoria fiscal. Os custos diretos e o preço cobrado para cada tipo de serviço são os seguintes:
No ano de 2025, a empresa atendeu 10 clientes para serviços de contabilidade e concretizou 20 contratos para consultoria fiscal.
O custo total dos serviços de contabilidade apurado no ano de 2025 foi, em reais:
Q4247791
Contabilidade de Custos
A empresa Limitada S.A. fabrica e vende somente os produtos P1, P2 e P3, que são produzidos em um único departamento. As
informações referentes ao processo produtivo da empresa no mês de outubro de 2025 foram as seguintes:
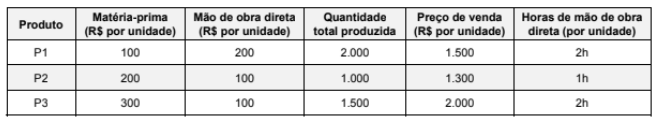
Os custos indiretos incorridos no mês de outubro de 2025 totalizaram R$ 2.800.000. A empresa adota o método de custeio por absorção e os custos indiretos são alocados aos produtos em função da quantidade de horas de mão de obra direta utilizada no período.
Sabendo que não havia estoques iniciais dos produtos, que toda produção do mês de outubro foi finalizada e não há estoques finais de produtos, os custos unitários de produção dos produtos P1, P2 e P3, no mês de outubro de 2025, foram, respectivamente, em reais.
Os custos indiretos incorridos no mês de outubro de 2025 totalizaram R$ 2.800.000. A empresa adota o método de custeio por absorção e os custos indiretos são alocados aos produtos em função da quantidade de horas de mão de obra direta utilizada no período.
Sabendo que não havia estoques iniciais dos produtos, que toda produção do mês de outubro foi finalizada e não há estoques finais de produtos, os custos unitários de produção dos produtos P1, P2 e P3, no mês de outubro de 2025, foram, respectivamente, em reais.
Q4247790
Contabilidade de Custos
A empresa Nipônica S.A. fabrica e vende os produtos Nishi, Sanshi e Goshi. A tabela a seguir apresenta os valores unitários do
preço de venda e dos custos fixos e variáveis para cada produto:
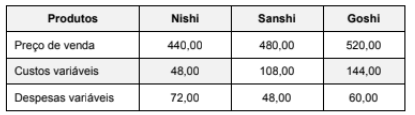
Os custos fixos mensais totalizam R$ 10.000, as despesas fixas mensais são de R$ 60.000 e a empresa tem capacidade para produzir 2000 unidades por mês. Os custos fixos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos custos variáveis de cada um e as despesas fixas são alocadas com base nas despesas variáveis de cada produto.
Se a empresa Nipônica S.A. estabeleceu o objetivo de maximização do lucro, a ordem de prioridade dos produtos que devem ter sua venda incentivada é, respectivamente,
Os custos fixos mensais totalizam R$ 10.000, as despesas fixas mensais são de R$ 60.000 e a empresa tem capacidade para produzir 2000 unidades por mês. Os custos fixos e as despesas fixas são comuns aos três produtos, sendo que os custos fixos são alocados aos produtos com base nos custos variáveis de cada um e as despesas fixas são alocadas com base nas despesas variáveis de cada produto.
Se a empresa Nipônica S.A. estabeleceu o objetivo de maximização do lucro, a ordem de prioridade dos produtos que devem ter sua venda incentivada é, respectivamente,
Q4247789
Contabilidade de Custos
Texto associado
No mês de setembro de 2025, uma empresa, que fabrica e vende um único produto, produziu 5.000 unidades desse produto e
incorreu nos seguintes gastos:
Custos e despesas variáveis
• Matéria prima: R$ 144,00 por unidade produzida
• Mão de obra direta: R$ 72,00 por unidade produzida
• Despesas variáveis: R$ 36,00 por unidade produzida
Custos e despesas fixas
• Custos fixos diretos: R$ 72.000,00
• Custos fixos indiretos: R$ 216.000,00
• Despesas fixas: R$ 144.000,00
A empresa vende seu produto pelo preço unitário de R$ 2.115,00 e os impostos incidentes sobre o preço de venda são de 15%.
A empresa paga, adicionalmente, comissões para os vendedores calculadas à alíquota de 5% sobre o preço de venda.
Considerando essas informações, o ponto de equilíbrio contábil da empresa, em quantidade, é:
Considerando essas informações, o ponto de equilíbrio contábil da empresa, em quantidade, é:
Q4247788
Contabilidade de Custos
Texto associado
No mês de setembro de 2025, uma empresa, que fabrica e vende um único produto, produziu 5.000 unidades desse produto e
incorreu nos seguintes gastos:
Custos e despesas variáveis
• Matéria prima: R$ 144,00 por unidade produzida
• Mão de obra direta: R$ 72,00 por unidade produzida
• Despesas variáveis: R$ 36,00 por unidade produzida
Custos e despesas fixas
• Custos fixos diretos: R$ 72.000,00
• Custos fixos indiretos: R$ 216.000,00
• Despesas fixas: R$ 144.000,00
O custo unitário da produção no mês de setembro de 2025, considerando que a empresa adota o método de custeio por absorção,
foi, em reais,
Q4247787
Contabilidade Geral
Texto associado
O valor do Patrimônio Líquido contabilizado da empresa Secundária S.A., em 31/12/2024, era R$ 70.000.000. Nessa
mesma data, o valor justo líquido dos seus ativos e passivos identificáveis foi apurado em R$ 90.000.000, sendo que a diferença
entre esse valor e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo contabilizado e o valor justo de
um ativo que não era depreciado. A empresa Principal S.A. adquiriu, em 31/12/2024, sessenta por cento (60%) das ações da
empresa Secundária S.A. pelo valor de R$ 70.000.000 e passou a deter seu controle.
Os seguintes eventos afetaram o Patrimônio Líquido da empresa Secundária S.A. no ano de 2025 (valores em reais):
• Lucro líquido apurado pela empresa em 2025.......................10.000.000
• Dividendos distribuídos e pagos em 2025............................... 5.000.000
• Ajuste ao valor justo de instrumentos financeiros avaliados por meio de outros resultatados abrangentes (valor positivo) ............................... 1.200.000
O valor positivo do Resultado de Equivalência Patrimonial evidenciado em 2025 pela empresa Principal S.A., na sua Demonstração
do Resultado individual foi, em reais:
Q4247786
Contabilidade Geral
Texto associado
O valor do Patrimônio Líquido contabilizado da empresa Secundária S.A., em 31/12/2024, era R$ 70.000.000. Nessa
mesma data, o valor justo líquido dos seus ativos e passivos identificáveis foi apurado em R$ 90.000.000, sendo que a diferença
entre esse valor e o valor do Patrimônio Líquido contábil correspondia à variação entre o custo contabilizado e o valor justo de
um ativo que não era depreciado. A empresa Principal S.A. adquiriu, em 31/12/2024, sessenta por cento (60%) das ações da
empresa Secundária S.A. pelo valor de R$ 70.000.000 e passou a deter seu controle.
Os seguintes eventos afetaram o Patrimônio Líquido da empresa Secundária S.A. no ano de 2025 (valores em reais):
• Lucro líquido apurado pela empresa em 2025.......................10.000.000
• Dividendos distribuídos e pagos em 2025............................... 5.000.000
• Ajuste ao valor justo de instrumentos financeiros avaliados por meio de outros resultatados abrangentes (valor positivo) ............................... 1.200.000
A empresa Principal S.A. evidenciou na conta Investimentos do ativo, no Balanço Patrimonial individual:
Q4247785
Contabilidade Geral
Uma máquina foi arrendada pela empresa Só Uso Alugado S.A. em 31/12/2024 para uso na sua atividade. A vida útil estimada
para a máquina foi 10 anos e não terá valor de revenda no final da vida útil. A taxa implícita do contrato era 4% a.a. e a empresa
pagaria 5 prestações anuais, iguais e consecutivas de R$ 1.684.704, com a primeira parcela vencendo em 31/12/2025. Na data
de início do contrato o valor justo da máquina era R$ 7.800.000 e o valor presente das prestações do contrato era R$ 7.500.000.
Sabendo que a empresa pretende ficar com a máquina no final do prazo do contrato de arrendamento, é correto afirmar que a
empresa Só Uso Alugado S.A. reconheceu
Q4247784
Contabilidade Geral
Um empréstimo para compra de equipamentos industriais foi obtido por uma empresa com as seguintes características:
Data da obtenção do empréstimo........................ 31/12/2024 Prazo total do contrato................................. 7 anos Valor bruto do empréstimo................................. R$ 30.000.000,00 Taxa de juros compostos contratada........................ 10% ao ano Forma de pagamento.......................................... 7 parcelas anuais de mesmo valor Valor das parcelas anuais.......................................... R$ 6.162.164,99 Valor dos custos de transação incorridos................................. R$ 962.669,15
Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
Data da obtenção do empréstimo........................ 31/12/2024 Prazo total do contrato................................. 7 anos Valor bruto do empréstimo................................. R$ 30.000.000,00 Taxa de juros compostos contratada........................ 10% ao ano Forma de pagamento.......................................... 7 parcelas anuais de mesmo valor Valor das parcelas anuais.......................................... R$ 6.162.164,99 Valor dos custos de transação incorridos................................. R$ 962.669,15
Os custos de transação foram pagos na data de início do contrato e a taxa de custo efetivo do empréstimo foi 11% ao ano.
Em relação a este empréstimo,
Q4247783
Contabilidade Geral
No final do ano de 2024 foram obtidas as seguintes informações sobre eventos contabilizados por uma empresa, com os valores
expressos em reais:
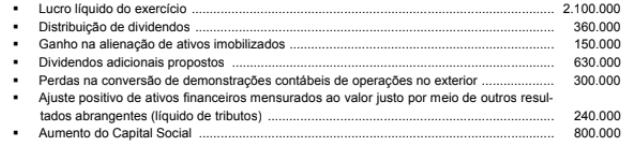
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
O valor do resultado abrangente apurado na Demonstração do Resultado Abrangente no exercício de 2024 foi, em reais,
Q4247782
Contabilidade Geral
Uma empresa estava respondendo a dois processos judiciais que foram evidenciados no Balanço Patrimonial de 31/12/2023.
as informações correspondentes são apresentadas na tabela a seguir:
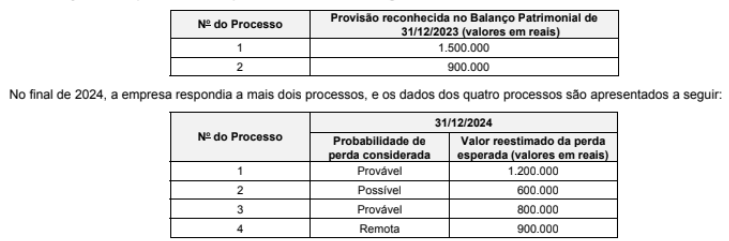
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Com base nestas informações, o saldo contábil apresentado no Balanço Patrimonial de 31/12/2024 e o impacto líquido reconhecido resultado de 2024 foram, respectivamente eem reais,
Q4247781
Contabilidade Geral
No ano de 2024, uma empresa realizou as aplicações financeiras nas condições apresentadas na tabela a seguir:
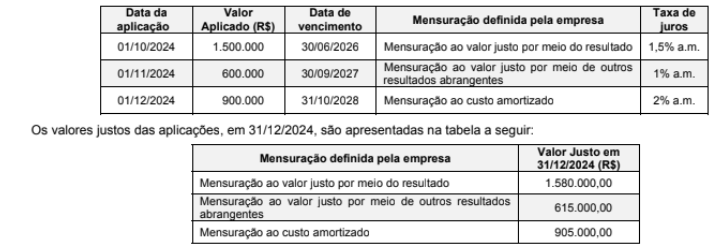
O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações apresentadas foi, em reais:
O valor total evidenciado na demonstração do resultado da empresa no ano de 2024, decorrente exclusivamente das aplicações apresentadas foi, em reais:
Q4247780
Contabilidade Geral
Um ativo intangível foi adquirido em 02/01/2023 pelo valor de R$ 5.000.000 e tem vida útil definida em 20 anos. No Balanço
Patrimonial de 31/12/2023, o saldo contábil evidenciado foi R$ 4.560.000, composto dos seguintes valores expressos em reais:
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
•Custo de aquisição = 5.000.000. •Amortização acumulada = 250.000 •Perda por desvalorização (impairment) = 190.000
Em 31/12/2024, a empresa realizou novamente o teste de redução ao valor recuperável (Teste de impairment) com as seguintes informações disponíveis nessa data e valores expressos em reais:
•Valor em uso: 4.600.000. •Valor justo líquido de despesas de venda: 4.400.000.
Na demonstração do resultado do ano de 2024, o impacto referente ao ativo intangível evidenciado pela empresa foi reconhecer,
Q4247779
Contabilidade Geral
Um caminhão foi adquirido por uma empresa para uso na sua atividade e as condições da aquisição, com os valores expressos
em reais, foram as seguintes:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
• Pagamento ao fornecedor do caminhão.............................. 1.400.000 • Pagamento para aquisição da carroceria............................... 600.000 • Gastos com mão de obra para a instalação da carroceria............... 160.000
A vida útil do caminhão pronto para uso foi definida pela empresa em 8 anos e o valor residual estimado para venda, no final do prazo da vida útil, foi R$ 800.000. A empresa adota o método das quotas constantes para a determinação da despesa de depreciação, e a vida útil do caminhão para fins fiscais é definida em 5 anos. O caminhão entrou em operação no dia 01/07/2023 e a empresa não identificou a necessidade de ajuste ao valor recuperável até o final de 2024. O saldo contábil evidenciado para o caminhão no Balanço Patrimonial de 31/12/2024 foi, em reais:
Q4247778
Contabilidade Geral
A Demonstração do Resultado do ano de 2024 da empresa Produtos Exclusivos S.A. é apresentada a seguir, com os valores
expressos em reais:
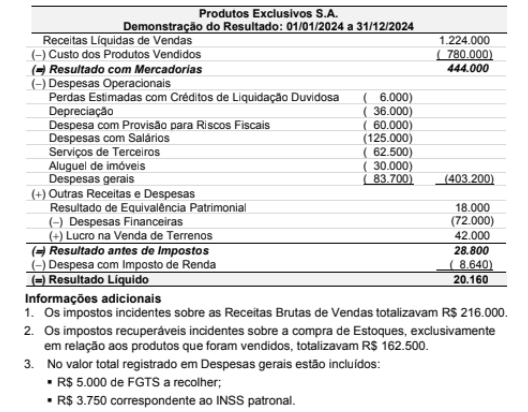
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,
O valor adicionado gerado pela empresa Produtos Exclusivos S.A. e a parcela deste valor adicionado destinado ao governo (na forma de impostos, contribuições, taxas etc.) foram em 2024, respectivamente e em reais,

 Conheça nossos planos