Questões de Concurso
Para técnico superior especializado - ciências contábeis
Foram encontradas 152 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396844
Auditoria
Analise as seguintes afirmativas sobre os papeis de trabalho de auditoria:
I. Devem ser arquivados com relação ao seu tipo: permanente, confidencial e corrente.
II. Tem como, uma de suas finalidades evidenciar o trabalho feito e as conclusões emitidas.
III. Os papeis de trabalho que não contenham inconformidades nos testes ou que não sejam conclusivos devem ser removidos e arquivados à parte dos demais papéis de trabalho.
Assinale se
I. Devem ser arquivados com relação ao seu tipo: permanente, confidencial e corrente.
II. Tem como, uma de suas finalidades evidenciar o trabalho feito e as conclusões emitidas.
III. Os papeis de trabalho que não contenham inconformidades nos testes ou que não sejam conclusivos devem ser removidos e arquivados à parte dos demais papéis de trabalho.
Assinale se
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396843
Auditoria Governamental
“O ministro do Tribunal de Contas da União (TCU) Augusto Nardes disse, nesta quarta-feira (18), que vai propor ao plenário do tribunal, na próxima quarta-feira (25), uma auditoria preventiva nos aeroportos brasileiros. A decisão foi tomada após o acidente com o Airbus 320, da TAM, em São Paulo.”
(http://g1.globo.com/Noticias/SaoPaulo/0,,MUL72589-5605,00- TCU+DEVE+PEDIR+AUDITORIA+EM+AEROPORTOS.html)
Conceitualmente, auditorias preventivas são aquelas realizadas:
(http://g1.globo.com/Noticias/SaoPaulo/0,,MUL72589-5605,00- TCU+DEVE+PEDIR+AUDITORIA+EM+AEROPORTOS.html)
Conceitualmente, auditorias preventivas são aquelas realizadas:
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396842
Administração Financeira e Orçamentária
Texto associado
Processo de Aprovação de Orçamento
(http://www.valor.com.br/politica/3381006/dou-publica-ldo-2014-vetos-de-dilma- nao-atingem-orcamento-impositivo)
“A presidente Dilma Rousseff sancionou com vários vetos o projeto da Lei de Diretrizes Orçamentárias (LDO) da União para 2014, na virada da quinta para esta sexta-feira. Nenhum deles, entretanto, atingiu o artigo 52, que torna obrigatória a execução orçamentária e financeira, de forma equitativa, da programação de despesas incluídas no orçamento por emendas parlamentares individuais.
A LDO resultante da sanção parcial foi publicada em edição extra do ‘Diário Oficial da União’ que circula hoje com data de ontem. Ao converter o projeto na Lei 12.919/2013 preservando a regra do ‘orçamento impositivo’, a presidente cumpriu acordo firmado com o Congresso para viabilizar politicamente a aprovação da lei orçamentária de 2014, concluída na madrugada do último dia 18.
O Congresso só aprovou a proposta para a LDO de 2014 em novembro passado, quando o orçamento do ano que vem já estava em fase avançada de tramitação. Um dos motivos da demora foi a polêmica em torno da regra do orçamento impositivo, que também é objeto de uma Proposta de Emenda Constitucional (PEC).”
A LDO resultante da sanção parcial foi publicada em edição extra do ‘Diário Oficial da União’ que circula hoje com data de ontem. Ao converter o projeto na Lei 12.919/2013 preservando a regra do ‘orçamento impositivo’, a presidente cumpriu acordo firmado com o Congresso para viabilizar politicamente a aprovação da lei orçamentária de 2014, concluída na madrugada do último dia 18.
O Congresso só aprovou a proposta para a LDO de 2014 em novembro passado, quando o orçamento do ano que vem já estava em fase avançada de tramitação. Um dos motivos da demora foi a polêmica em torno da regra do orçamento impositivo, que também é objeto de uma Proposta de Emenda Constitucional (PEC).”
(http://www.valor.com.br/politica/3381006/dou-publica-ldo-2014-vetos-de-dilma- nao-atingem-orcamento-impositivo)
Considerando as circunstâncias envolvendo o trâmite da Lei de Diretrizes Orçamentárias (LDO) de 2014 relatadas no texto ”Processo de Aprovação de Orçamento”, é correto afirmar que
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396841
Administração Financeira e Orçamentária
Texto associado
Processo de Aprovação de Orçamento
(http://www.valor.com.br/politica/3381006/dou-publica-ldo-2014-vetos-de-dilma- nao-atingem-orcamento-impositivo)
“A presidente Dilma Rousseff sancionou com vários vetos o projeto da Lei de Diretrizes Orçamentárias (LDO) da União para 2014, na virada da quinta para esta sexta-feira. Nenhum deles, entretanto, atingiu o artigo 52, que torna obrigatória a execução orçamentária e financeira, de forma equitativa, da programação de despesas incluídas no orçamento por emendas parlamentares individuais.
A LDO resultante da sanção parcial foi publicada em edição extra do ‘Diário Oficial da União’ que circula hoje com data de ontem. Ao converter o projeto na Lei 12.919/2013 preservando a regra do ‘orçamento impositivo’, a presidente cumpriu acordo firmado com o Congresso para viabilizar politicamente a aprovação da lei orçamentária de 2014, concluída na madrugada do último dia 18.
O Congresso só aprovou a proposta para a LDO de 2014 em novembro passado, quando o orçamento do ano que vem já estava em fase avançada de tramitação. Um dos motivos da demora foi a polêmica em torno da regra do orçamento impositivo, que também é objeto de uma Proposta de Emenda Constitucional (PEC).”
A LDO resultante da sanção parcial foi publicada em edição extra do ‘Diário Oficial da União’ que circula hoje com data de ontem. Ao converter o projeto na Lei 12.919/2013 preservando a regra do ‘orçamento impositivo’, a presidente cumpriu acordo firmado com o Congresso para viabilizar politicamente a aprovação da lei orçamentária de 2014, concluída na madrugada do último dia 18.
O Congresso só aprovou a proposta para a LDO de 2014 em novembro passado, quando o orçamento do ano que vem já estava em fase avançada de tramitação. Um dos motivos da demora foi a polêmica em torno da regra do orçamento impositivo, que também é objeto de uma Proposta de Emenda Constitucional (PEC).”
(http://www.valor.com.br/politica/3381006/dou-publica-ldo-2014-vetos-de-dilma- nao-atingem-orcamento-impositivo)
Considerando as circunstâncias envolvendo o trâmite da Lei Orçamentária Anual (LOA) de 2014 relatadas no texto ”Processo de Aprovação de Orçamento”, é correto afirmar que a sua elaboração foi orientada pela
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396840
Contabilidade Pública
Texto associado
A partir de informações disponíveis na contabilidade do estado de Piedade, o contador resolveu organizar um relatório complementar, apenas com o montante de despesas orçamentárias ele estava em dúvida sobre a classificação em termos de categoria econômica

Dentre os gastos elencados pelo contador do estado de Piedade, o total de despesas correntes corresponde a
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396839
Contabilidade Pública
Texto associado
A partir de informações disponíveis na contabilidade do estado de Piedade, o contador resolveu organizar um relatório complementar, apenas com o montante de despesas orçamentárias ele estava em dúvida sobre a classificação em termos de categoria econômica
Dentre os gastos elencados pelo contador do estado de Piedade, o total de despesas de capital corresponde a
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396838
Contabilidade Pública
Às vésperas de julho de 2014, quando acontecerá a abertura oficial da Copa do Mundo de Tomatebol, o Rei de Brascopa decretou estado de comoção intestina no país por conta da forte reação popular, que tornou insustentáveis a situação nas ruas e lavouras. Os brascopolitanos incendiaram todas as plantações de tomate financiadas com recursos do governo e seus gritos de ordem alardeavam o descontentamento da população com o desperdício de recursos públicos aplicados no plantio da fruta. A escassez desse produto no mercado foi a gota d’água para uma convulsão social nunca antes vista nessa região, uma vez que toda a produção do ano será reservada aos povos de outras tribos que participarão do evento. Nesse contexto, o governo central, que dispõe de autonomia orçamentária e financeira, recorreu a abertura de créditos adicionais extraordinários para importar tomates da Antuérpia, mundialmente conhecida pela produção de tomates brilhantes. Cabe mencionar que Brascopa, desde 1994, manteve-se em equilíbrio fiscal e que, em 2014, tem acumulado déficit em sua arrecadação.
Considerando que a Lei 4.320/64 também vigora nesse país, no que concerne aos créditos adicionais extraordinários em questão, é correto afirmar que a abertura pretendida pelo governo central de Brascopa será
Considerando que a Lei 4.320/64 também vigora nesse país, no que concerne aos créditos adicionais extraordinários em questão, é correto afirmar que a abertura pretendida pelo governo central de Brascopa será
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396837
Contabilidade Pública
O campo de aplicação da contabilidade aplicada ao setor público, de acordo com a NBC T16, abrange
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396836
Contabilidade Pública
O Ministério Público de Goiabópolis (MPG) decidiu colaborar com a Defensoria Pública do Rio de Janeiro (DPRJ), especialmente no que se refere à execução de recursos orçamentários. Para tanto, cedeu seu mais gabaritado servidor, o Sr. Desmentinos Torpes ao DPRJ, com ônus ao órgão cessionário. O único impasse está relacionado ao fato de que o MPG efetua o pagamento antecipadamente aos seus servidores. Nesse caso, sempre que ocorrer o ressarcimento, o lançamento a ser realizado pelo contador do MPG é
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396835
Contabilidade Pública
A contabilidade aplicada ao setor público se utiliza de contas escrituradas nos sistemas orçamentário, patrimonial, custos e de compensação. Um único fato contábil pode gerar, simultaneamente, lançamentos em contas de diversos sistemas, mas a contrapartida de cada uma das contas deverá ser, necessariamente, em outra conta do mesmo sistema. Indique a alternativa que reúne fatos contábeis ou eventos econômicos que exigem lançamentos no sistema de compensação
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396834
Contabilidade Pública
O 13° salário, a ser pago no final do ano, deve ser reconhecido a cada mês trabalhado. Nesse caso, há uma variação patrimonial
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396833
Contabilidade Pública
Um órgão público foi contemplado com dotação orçamentária para a aquisição de 10 elevadores panorâmicos. No que tange à sua Categoria Econômica, a seu Grupo de Natureza da Despesa e ao seu elemento de despesa, os recursos dessa dotação correspondem respectivamente a
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396832
Contabilidade Pública
Quando há concessão de suprimento de fundos, a despesa orçamentária é
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396831
Auditoria
A Defensoria Pública (DP) contratou a empresa Antenada para prestar serviços de videoconferência por meio da tecnologia VOIP, cujo contrato vigorou a partir de janeiro de 2013. O número de audiências e a quantidade de megabytes consumidos é que determinam o valor cobrado mensalmente. Caso não haja consumo em determinado mês, a DP deve arcar com a tarifa mínima pela disponibilidade do sistema, avençada em R$ 2.000,00. Conforme previsão contratual, a empresa Antenada verifica o consumo e envia um boleto bancário para que o setor de contabilidade da DP providencie o pagamento. O pagamento deve ocorrer no último dia útil do mês a que se refere o consumo. Em abril de 2014, a empresa Antenada enviou ao setor de contabilidade da DP uma carta de quitação relativa ao ano de 2013, com as seguintes informações:
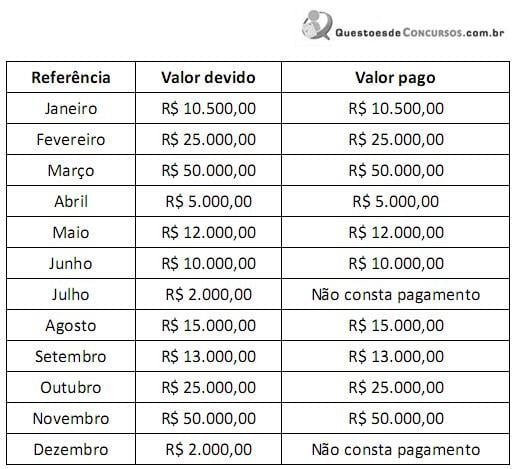
Ainda na carta de quitação, a empresa Antenada esclareceu que, devido a uma falha do administrador, o boleto de cobrança correspondente aos meses de julho e dezembro de 2013 não foram emitidos no momento apropriado. Por tal motivo, gerou um boleto para cobrança extemporânea no valor total de R$ 4.000,00, referente aos dois meses em atraso. Ocorre que na DP os responsáveis pela execução orçamentária cancelaram o saldo de empenho remanescente de 2013, sob orientação do auditor, sem atentar para a falha da empresa Antenada.
Ao receber a cobrança retroativa, a primeira providência foi enviar uma consulta ao auditor, pois o ordenador da despesa ficou inseguro sobre o que deveria fazer. Entre cinco alternativas conjecturadas, o auditor indicou que o procedimento correto é
Ainda na carta de quitação, a empresa Antenada esclareceu que, devido a uma falha do administrador, o boleto de cobrança correspondente aos meses de julho e dezembro de 2013 não foram emitidos no momento apropriado. Por tal motivo, gerou um boleto para cobrança extemporânea no valor total de R$ 4.000,00, referente aos dois meses em atraso. Ocorre que na DP os responsáveis pela execução orçamentária cancelaram o saldo de empenho remanescente de 2013, sob orientação do auditor, sem atentar para a falha da empresa Antenada.
Ao receber a cobrança retroativa, a primeira providência foi enviar uma consulta ao auditor, pois o ordenador da despesa ficou inseguro sobre o que deveria fazer. Entre cinco alternativas conjecturadas, o auditor indicou que o procedimento correto é
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396830
Contabilidade Pública
No orçamento de Barbosópolis do Canto as despesas empenhadas até novembro de 2013 atingiram o montante de $ 95.000,00.
De acordo com o portal da transparência, em Dezembro de 2013 outros estágios da despesa foram cumpridos, a saber:
- liquidação: $ 80.000,00; e
- pagamento: $ 55.000,00.
Sabe-se ainda que a despesa fixada daquele município para 2013 foi de $ 100.000,00. A partir do conjunto de informações disponíveis, ao final de 2013 o contador afirmou que os restos a pagar
De acordo com o portal da transparência, em Dezembro de 2013 outros estágios da despesa foram cumpridos, a saber:
- liquidação: $ 80.000,00; e
- pagamento: $ 55.000,00.
Sabe-se ainda que a despesa fixada daquele município para 2013 foi de $ 100.000,00. A partir do conjunto de informações disponíveis, ao final de 2013 o contador afirmou que os restos a pagar
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396829
Contabilidade Pública
“[...] Em entrevista exclusiva ao Valor, Augustin rebateu as críticas de economistas e do mercado financeiro. O secretário negou que despesas tenham sido transferidas de 2013 para o início desse ano com o objetivo de aumentar o resultado fiscal.
[...]
[...]
Valor: Vamos dar um caso concreto. A despesa de R$ 1,5 bilhão com subsídios do programa Minha Casa, Minha Vida foi empenhada em julho do ano passado e só foi pago no dia 3 de janeiro deste ano. Poucos dias depois do encerramento do exercício de 2013.
Augustin: Essa despesa era devida quando? O que define o dia do pagamento não é o empenho. É se a obra foi feita, se a fiscalização da Caixa foi lá [nas obras]. Os pagamentos para o Minha Casa, Minha Vida são valores globais e não somos nós que fazemos isso. É a Caixa que faz. Eles é que fazem os controles, as fiscalizações etc. e eles têm o cronograma de pagamento. Fizemos pagamento em dezembro, em janeiro e vamos pagar em fevereiro.
[...]”
(http://www.valor.com.br/brasil/3394334/valor-dos-restos-pagar-nunca-foi-r-513-bi)
No setor público brasileiro, o empenho
[...]
[...]
Valor: Vamos dar um caso concreto. A despesa de R$ 1,5 bilhão com subsídios do programa Minha Casa, Minha Vida foi empenhada em julho do ano passado e só foi pago no dia 3 de janeiro deste ano. Poucos dias depois do encerramento do exercício de 2013.
Augustin: Essa despesa era devida quando? O que define o dia do pagamento não é o empenho. É se a obra foi feita, se a fiscalização da Caixa foi lá [nas obras]. Os pagamentos para o Minha Casa, Minha Vida são valores globais e não somos nós que fazemos isso. É a Caixa que faz. Eles é que fazem os controles, as fiscalizações etc. e eles têm o cronograma de pagamento. Fizemos pagamento em dezembro, em janeiro e vamos pagar em fevereiro.
[...]”
(http://www.valor.com.br/brasil/3394334/valor-dos-restos-pagar-nunca-foi-r-513-bi)
No setor público brasileiro, o empenho
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396828
Contabilidade Pública
“O governo praticamente dobrou os restos a pagar processados de 2013 para 2014. A postergação do pagamento dessas despesas, que no ano passado tinha ficado em R$ 26,3 bilhões, passou para R$ 51,3 bilhões. Ao mesmo tempo, aumentou para R$ 4,1 bilhões o valor das ordens bancárias emitidas nos últimos dias de dezembro destinadas ao pagamento de investimentos. Assim, esses gastos só impactaram o caixa do Tesouro nos primeiros dias de janeiro. Se esses dois movimentos não tivessem ocorrido, o superávit primário do governo federal em 2013 - R$ 75 bilhões - teria sido bem menor”.
(http://www.valor.com.br/brasil/3388128/restos-pagar-dobram-e-elevam-superavit)
Sobre o procedimento relativo aos restos a pagar processados e os fatos enunciados no texto, é correto afirmar que
(http://www.valor.com.br/brasil/3388128/restos-pagar-dobram-e-elevam-superavit)
Sobre o procedimento relativo aos restos a pagar processados e os fatos enunciados no texto, é correto afirmar que
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396827
Contabilidade Geral
São apresentadas, a seguir, três situações que possuem reflexos em registros e demonstrações contábeis, a saber:
i) Parcela de juros embutida em uma operação de venda com vencimento em 180 dias; ii) aquisição de direito de exploração de serviços aeroportuários; e iii) terreno recebido em doação para construção da futura sede da empresa, sem exigência de contrapartida.
Para fins de reporte da informação contábil, a classificação correta das três situações acima, de forma respectiva, é
i) Parcela de juros embutida em uma operação de venda com vencimento em 180 dias; ii) aquisição de direito de exploração de serviços aeroportuários; e iii) terreno recebido em doação para construção da futura sede da empresa, sem exigência de contrapartida.
Para fins de reporte da informação contábil, a classificação correta das três situações acima, de forma respectiva, é
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396826
Contabilidade Geral
Um grupo de pessoas resolveu dar início a um negócio utilizando a Internet. Os companheiros, agora sócios da mais nova “.com” do território nacional foram ousados e com menos de 2 anos já haviam realizado I.P.O. na bolsa de valores. O nome fantasia escolhido diz tudo sobre a empresa: Doefácil Brasil. Para construir sua sede, a empresa contou com aporte de recursos do governo no montante de R$ 1,5 mil. O recurso foi depositado na conta da empresa em uma única parcela, no ato da assinatura do termo de subvenção. O governo brasileiro entendeu que a atividade da empresa seria benéfica para a economia local e adicionou uma cláusula condicional ao contrato para estimular o seu crescimento. Caso não cumpra a decisão, o pagamento do empréstimo acontecerá ao final de 36 meses, em cota única. Em síntese, caso conseguisse empregar 3 presos condenados pela Justiça ao regime semiaberto no prazo de 1 ano, receberia perdão da dívida. O contrato foi celebrado com taxas de juros de 3% ao mês. Ocorre que a empresa ainda aguarda a decisão do Juiz sobre a oferta de emprego ao terceiro condenado. Entretanto, o prazo dado pelo governo para cumprir a condição de geração de empregos venceu ontem. Assim, sobre os recursos provenientes dessa transação, as demonstrações contábeis da Doefácil, hoje deveriam reportar
Ano: 2014
Banca:
FGV
Órgão:
DPE-RJ
Prova:
FGV - 2014 - DPE-RJ - Técnico Superior Especializado - Ciências Contábeis |
Q396825
Contabilidade Geral
Considere as informações apresentadas resumidamente no quadro abaixo em relação às empresas TDK e KDT.
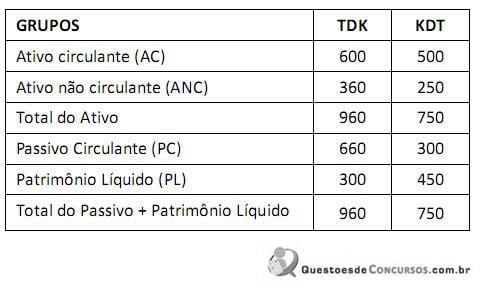
Sabe-se que a empresa TDK detém 80% do capital de KDT, que é sua controlada. A KDT é 100% dependente da produção da empresa TDK e ambas não mantinham estoques na data em que as informações acima foram coletadas. A dívida da empresa KDT com seu fornecedor representa 80% do seu exigível.
Após os procedimentos de consolidação, o valor do ativo não circulante, do passivo circulante e da participação dos acionistas não controladores são, respectivamente
Sabe-se que a empresa TDK detém 80% do capital de KDT, que é sua controlada. A KDT é 100% dependente da produção da empresa TDK e ambas não mantinham estoques na data em que as informações acima foram coletadas. A dívida da empresa KDT com seu fornecedor representa 80% do seu exigível.
Após os procedimentos de consolidação, o valor do ativo não circulante, do passivo circulante e da participação dos acionistas não controladores são, respectivamente

 Conheça nossos planos