Questões de Concurso
Para analista de gestão - contabilidade
Foram encontradas 1.124 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322018
Contabilidade Geral
Texto associado
A companhia S,com participação societária de 20% na companhia Y, que só emite ações ordinárias e sobre a qual em influência nas decisões operacionais e financeiras, evidenciou essa participação, no seu Balanço Patrimonial de 31/12/2009, como segue:
Ativo não Circulante
Investimentos
Coligadas Y
Avaliada ao MEP 305.000,00
Antes de elaborar o balanço de 31/12/2010, a companhia S apresentou as seguintes informações retiradas das demonstrações contábeis da companhia Y.
a) Patrimônio líquido antes do reconhecimento da distribuição do resultado de 2010

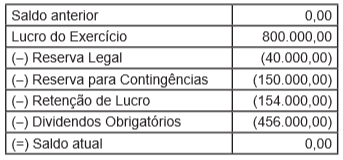
b) Demonstração do Lucro ou Prejuízo Acumulado em 31/12/2010
Ativo não Circulante
Investimentos
Coligadas Y
Avaliada ao MEP 305.000,00
Antes de elaborar o balanço de 31/12/2010, a companhia S apresentou as seguintes informações retiradas das demonstrações contábeis da companhia Y.
a) Patrimônio líquido antes do reconhecimento da distribuição do resultado de 2010
b) Demonstração do Lucro ou Prejuízo Acumulado em 31/12/2010
Considerando-se exclusivamente as informações recebidas e a boa técnica de avaliação do investimento pelo método da equivalência patrimonial (MEP), o valor do investimento da companhia S na companhia Y, evidenciado no balanço de 31/12/2010, em reais, é:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322017
Contabilidade Pública
As despesas públicas podem representar encargos que não geram acréscimo patrimonial. As despesas públicas que respondem simplesmente pela manutenção das atividades de cada órgão/entidade são denominadas despesas:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322016
Contabilidade Pública
O sistema de contabilização na contabilidade pública, que é representado pela previsão da receita, fixação da despesa, cancelamento de créditos, descentralização de créditos, empenho da despesa, arrecadação da receita e liquidação da despesa, é conhecido como sistema:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322015
Contabilidade de Custos
Preços internos de transferência da empresa, entre departamentos, ou externos, entre partes relacionadas, têm como objetivo a avaliação do desempenho e a maximização do lucro do grupo, como um todo. Para que isso ocorra, existem técnicas específicas a serem aplicadas para estabelecer os aludidos preços de transferência.
A técnica aplicada, que visa a impedir a transferência de ineficiência entre as partes relacionadas, é a do:
A técnica aplicada, que visa a impedir a transferência de ineficiência entre as partes relacionadas, é a do:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322014
Contabilidade Geral
Texto associado
Dados extraídos da contabilidade da Cia. H S/A em 31/12/2010

Considerando-se exclusivamente as informações acima, o lucro líquido, apurado na demonstração do resultado do exercício levantada em 31/12/2010, em reais, foi de:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322013
Contabilidade Geral
As informações da Demonstração dos Fluxos de Caixa (DFC), principalmente quando analisadas em conjunto com as demais demonstrações financeiras, podem permitir que investidores, credores e outros usuários avaliem o seguinte:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322012
Contabilidade Geral
A Lei das Sociedades Anônimas, Lei no 6.404/1976, atualizada até 2011, estabelece, no artigo 177, que as companhias devem manter registros permanentes em obediência aos preceitos da legislação comercial e dessa Lei.
O § 3o,do mesmo artigo, estabelece que as companhias abertas nas demonstrações financeiras deverão:
O § 3o,do mesmo artigo, estabelece que as companhias abertas nas demonstrações financeiras deverão:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322011
Contabilidade Geral
A legislação fiscal vigente estabelece que a Cofins pode ser calculada pelo método cumulativo ou pelo método não cumulativo, dependendo da forma de tributação das empresas.
Estão sujeitas à Cofins calculada pelo método não cumulativo as empresas tributadas pelo lucro :
Estão sujeitas à Cofins calculada pelo método não cumulativo as empresas tributadas pelo lucro :
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322010
Contabilidade Geral
O fundamento da incidência do Imposto de Renda da Pessoa Jurídica, nos termos do CódigoTributário Nacional, remete ao conceito que compreende a obtenção de um conjunto de bens, valores e/ou títulos por uma pessoa jurídica, passíveis de serem transformados ou convertidos de imediato em dinheiro.
Tal conceito abrange formas de riqueza e indica a disponibilidade:
Tal conceito abrange formas de riqueza e indica a disponibilidade:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322009
Análise de Balanços
O termo centro de responsabilidade é usado como referência a qualquer parte de uma organização cujo gestor exerça controle por determinados itens e por eles seja responsabilizado.
Os principais centros de responsabilidade são os centros de:
Os principais centros de responsabilidade são os centros de:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322008
Contabilidade de Custos
Uma indústria, calculando os custos de mão de obra (MOD) de um novo operário, obteve os seguintes valores:
Ano 365 dias;
Repousos semanais remunerados 48 dias;
Férias 30 dias;
Feriados 12 dias;
Horas de trabalho semanais 42 horas ;
Custo total anual incluindo encargos R$ 28.875,00.
Considerando-se exclusivamente os dados acima, o custo hora MOD total deste operário, em reais, é:
Ano 365 dias;
Repousos semanais remunerados 48 dias;
Férias 30 dias;
Feriados 12 dias;
Horas de trabalho semanais 42 horas ;
Custo total anual incluindo encargos R$ 28.875,00.
Considerando-se exclusivamente os dados acima, o custo hora MOD total deste operário, em reais, é:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322007
Contabilidade de Custos
Como consequência do uso de custeio variável na apuração dos custos de produção do período, tem-se que:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322006
Contabilidade Pública
A receita extraorçamentária é aquela que:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322005
Contabilidade Geral
Nos termos da lei societária vigente (Lei das Sociedades por Ações –Lei no 6.404/1976), os elementos do ativo,avaliados pelo custo de aquisição,deduzidos de provisão para ajustá-los ao valor de mercado,quando este for inferior, são os(as):
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322004
Contabilidade Geral
Conforme a Resolução CFC no 750, de 29/12/1993, com as alterações da Resolução CFC no 1.282, de 28/05/2010, o Princípio Contábil referente ao processo de mensuração e apresentação dos componentes patrimoniais para produzir informações íntegras e tempestivas é o da:
Ano: 2012
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2012 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q322003
Contabilidade de Custos
Uma aplicação de contabilidade que não sofre interferência de legislação, normas e princípios tradicionais de contabilidade é a :
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q75182
Contabilidade Geral
A base de cálculo da COFINS, no regime de incidência não cumulativa, corresponde ao valor do faturamento mensal, entendido como o total das receitas auferidas pela pessoa jurídica, considerando as exclusões e deduções da base de cálculo permitidas pela legislação pertinente, e aplicando-se a alíquota de
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q75181
Auditoria
Um auditor solicita à administração de uma entidade que envie carta de circularização aos fornecedores com os quais se relaciona comercialmente, solicitando informações dos saldos em aberto existentes nessas empresas em uma determinada data, sendo que a resposta deva ser enviada diretamente aos seus auditores independentes. Esse auditor aplicou o procedimento de auditoria denominado
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q75180
Auditoria
Sobre auditoria, sob a ótica das normas do Conselho Federal de Contabilidade, analise as afirmações a seguir.
I - Obter segurança razoável de que as demonstrações contábeis, como um todo, estão livres de distorção relevante, independente de causadas por fraude ou erro, possibilitando, assim, que o auditor expresse sua opinião acerca das demonstrações contábeis elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura do relatório financeiro aplicável, constitui-se num dos objetivos gerais do auditor ao conduzir a auditoria de demonstrações contábeis.
II - Sem ressalva, com ressalva, adverso e com abstenção de opinião identificam os tipos de parecer do auditor interno.
III - Ao determinar a extensão de um teste de auditoria ou o método de seleção de itens a serem testados, o auditor deve empregar técnicas estatísticas.
IV - O auditor, ao aplicar os testes de observância, deve objetivar a obtenção de evidências quanto à existência, efetividade e continuidade dos controles internos.
Está correto o que se afirma APENAS em
I - Obter segurança razoável de que as demonstrações contábeis, como um todo, estão livres de distorção relevante, independente de causadas por fraude ou erro, possibilitando, assim, que o auditor expresse sua opinião acerca das demonstrações contábeis elaboradas, em todos os aspectos relevantes, em conformidade com a estrutura do relatório financeiro aplicável, constitui-se num dos objetivos gerais do auditor ao conduzir a auditoria de demonstrações contábeis.
II - Sem ressalva, com ressalva, adverso e com abstenção de opinião identificam os tipos de parecer do auditor interno.
III - Ao determinar a extensão de um teste de auditoria ou o método de seleção de itens a serem testados, o auditor deve empregar técnicas estatísticas.
IV - O auditor, ao aplicar os testes de observância, deve objetivar a obtenção de evidências quanto à existência, efetividade e continuidade dos controles internos.
Está correto o que se afirma APENAS em
Ano: 2010
Banca:
CESGRANRIO
Órgão:
EPE
Prova:
CESGRANRIO - 2010 - EPE - Analista de Gestão Corporativa - Contabilidade |
Q75179
Análise de Balanços
Após a apuração da Demonstração do Resultado do Exercício, determinada sociedade de economia mista federal apresentou os seguintes valores contábeis:
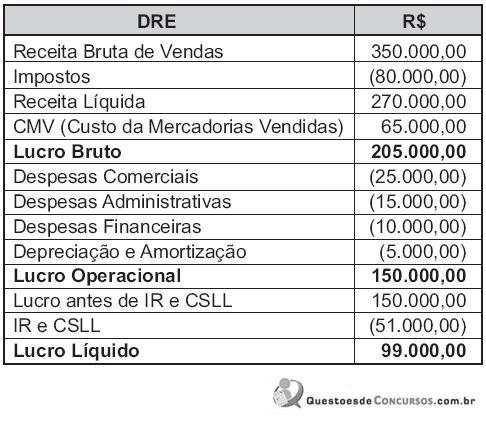
Considerando-se os dados apresentados, o EBITDA corresponde, em reais, ao valor de
Considerando-se os dados apresentados, o EBITDA corresponde, em reais, ao valor de

 Conheça nossos planos