Questões de Concurso
Para técnico de nível superior
Foram encontradas 5.145 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493690
Contabilidade Pública
A Secretaria de Estado de Infraestrutura de uma unidade da
federação, em atenção a uma das prioridades elencadas no
planejamento da gestão, está conduzindo um projeto de
ampliação da malha rodoviária estadual para melhorar o
escoamento da produção agropecuária da região, com
investimentos da ordem de R$ 79 milhões. Os investimentos
serão custeados com recursos de operação de crédito legalmente
autorizada. Sob a ótica da natureza da despesa, trata-se de uma
despesa de capital, no grupo investimentos, modalidade de
aplicação direta.
À luz das informações apresentadas e dos requisitos para classificação da despesa dispostos no Manual Técnico de Orçamento (MTO), a referida despesa deve também ser classificada:
À luz das informações apresentadas e dos requisitos para classificação da despesa dispostos no Manual Técnico de Orçamento (MTO), a referida despesa deve também ser classificada:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493689
Direito Constitucional
Em atualizações recentes, a Constituição da República Federativa
do Brasil definiu modalidades em que recursos de emendas
individuais impositivas apresentadas ao PLOA da União poderão
ser alocados a outros entes federativos.
Uma dessas modalidades é a transferência especial, que, entre outras regras:
Uma dessas modalidades é a transferência especial, que, entre outras regras:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493688
Direito Financeiro
Ao elaborar o projeto de Lei de Diretrizes Orçamentárias (LDO)
para um dado exercício, um ente público deve atender às
disposições legalmente previstas, que incluem dois anexos: o de
metas fiscais (AMF) e o de riscos fiscais (ARF). As metas previstas
no AMF devem ser elaboradas com base em informações
fidedignas, pois consistem em parâmetros para o
acompanhamento da gestão fiscal ao longo do exercício.
Em termos de conteúdo do AMF, é correto considerar que:
Em termos de conteúdo do AMF, é correto considerar que:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493687
Contabilidade Pública
Ao elaborar o orçamento para o primeiro exercício após o fim de
um período pandêmico que afetou a sua arrecadação, um estado
da federação fez uma projeção conservadora das suas receitas
correntes, por esperar uma retomada lenta da economia. A partir
do segundo trimestre, no entanto, a arrecadação começou a
superar a projeções mensais, de modo que, ao final do mês de
agosto, a arrecadação superou em 14% a arrecadação prevista
até o período e atingiu o montante de R$ 16,7 bilhões, o que
representa R$ 2 bilhões acima do projetado. Considerando esse
cenário, a equipe do governo avaliou abrir créditos para reforçar
dotações e autorizar despesas que haviam sido deixadas de fora
do orçamento.
À luz da legislação aplicável, a equipe do governo deve:
À luz da legislação aplicável, a equipe do governo deve:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493686
Direito Financeiro
Uma das etapas mais sensíveis do ciclo orçamentário envolve a
discussão, votação e aprovação da lei do orçamento. É nessa
etapa que podem ser apresentadas propostas de emendas ao
projeto de lei orçamentária.
Para ser aprovada, uma proposta de emenda ao orçamento deve atender a algumas regras, entre as quais:
Para ser aprovada, uma proposta de emenda ao orçamento deve atender a algumas regras, entre as quais:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493685
Contabilidade Pública
Ao elaborar o seu orçamento anual, as entidades públicas devem
discriminar os investimentos segundo os projetos de obras e de
outras aplicações, conforme disposições da Lei nº 4.320/1964.
Adicionalmente, a referida lei veda que a lei orçamentária:
Adicionalmente, a referida lei veda que a lei orçamentária:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493684
Contabilidade Pública
O orçamento-programa é considerado uma modelo mais
avançado do que o orçamento por desempenho, não por ter
alterado a ênfase nas realizações, mas pela sua organicidade a
partir de componentes essenciais.
Um desses componentes consiste em instrumentos de integração dos esforços governamentais para atingimento dos objetivos e se refere a:
Um desses componentes consiste em instrumentos de integração dos esforços governamentais para atingimento dos objetivos e se refere a:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493683
Contabilidade Pública
Uma entidade autárquica integrante da administração pública
federal teve o seu orçamento anual de custeio disponibilizado no
montante de R$ 280 milhões para um dado exercício financeiro, o
que representa uma redução de 20% em relação ao orçamento
executado no exercício anterior. Não foi disponibilizado nenhum
valor para investimento. A maior parte das despesas de custeio
da entidade tem caráter continuado e refere-se a contratos de
prestação de serviços. Ao final do exercício, a entidade tinha R$
10 milhões em medições dos contratos de serviços continuados
pendentes de empenho pela insuficiência de créditos
orçamentários. Esse montante terá que ser pago com recursos do
orçamento seguinte.
Trata-se de um caso que deve ser refreado à luz da adequada aplicação do princípio do (a):
Trata-se de um caso que deve ser refreado à luz da adequada aplicação do princípio do (a):
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493682
Contabilidade Pública
O centro de tecnologia de uma instituição pública de educação
superior oferece o curso de engenharia em sete áreas diferentes.
Os cursos são ofertados no mesmo prédio, com
compartilhamento de salas de aulas, bibliotecas, secretaria
acadêmica, laboratórios e disciplinas do ciclo básico. A partir do
quarto período dos cursos, os estudantes desenvolvem suas
atividades acadêmicas com professores de áreas específicas, bem
como os respectivos laboratórios.
Em um processo de avaliação, diante da necessidade de apurar o custo de formação dos engenheiros de cada área, a instituição verificou a ocorrência de custos indiretos, que precisam ser apropriados por meio da utilização de bases de rateio ou direcionadores de custos.
No entanto, um custo que pode ser diretamente apropriado a cada um dos cursos refere-se a:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493681
Contabilidade Pública
Durante o ciclo da execução orçamentária pode haver entraves
para o cumprimento de todos os estágios de uma despesa
legalmente autorizada no orçamento. Esse cenário deu origem
aos restos a pagar, que consistem em despesas empenhadas, mas
não pagas, até o encerramento do exercício financeiro do
empenho.
Diante da necessidade de inscrever uma despesa em restos a pagar, uma entidade pública deve considerar que:
Diante da necessidade de inscrever uma despesa em restos a pagar, uma entidade pública deve considerar que:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493680
Contabilidade Pública
Uma entidade integrante da Administração Pública indireta
adquiriu estoque de materiais de expediente, incluindo papel
ofício, canetas, cartuchos para impressoras laser e outros, por
meio de uma transação sem contraprestação, em que custeou
apenas o transporte e manuseio.
Para registro de entrada desses itens, a entidade deverá mensurá-los pelo:
Para registro de entrada desses itens, a entidade deverá mensurá-los pelo:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493679
Contabilidade Geral
A gestão patrimonial consiste em um desafio para as entidades
públicas, que historicamente colocaram ênfase no controle da
execução orçamentária. Para muitas entidades, a gestão do seu
patrimônio é primordial para que elas atinjam seus objetivos
institucionais. O processo de reavaliação de ativos pode se fazer
necessário na gestão do patrimônio para se adequar o seu valor
contábil.
Ao considerar a aplicação desse processo em seus ativos, uma entidade deve considerar que:
Ao considerar a aplicação desse processo em seus ativos, uma entidade deve considerar que:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493678
Contabilidade Pública
Uma entidade integrante da Administração Pública indireta
detém em seu ativo um edifício de 13 andares. A entidade ocupa
parte do andar térreo, utilizada como sala de uso compartilhado
para trabalho remoto de servidores, e aluga os demais andares a
terceiros como estratégia de geração de receitas próprias.
Dadas as características de uso e destinação do ativo, ele deverá ser tratado contabilmente como:
Dadas as características de uso e destinação do ativo, ele deverá ser tratado contabilmente como:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493677
Contabilidade Pública
O Relatório de Gestão Fiscal (RGF) é um relevante instrumento
para acompanhamento dos indicadores fiscais ao longo do
exercício financeiro, oportunizando o controle social e a tomada
de decisões tempestivas, em vista de uma gestão fiscal
responsável. Com periodicidade quadrimestral, o RGF referente
ao último quadrimestre do exercício deve conter anexos
adicionais aos requeridos nos demais quadrimestres.
Um desses anexos adiconais refere-se a demonstrativo:
Um desses anexos adiconais refere-se a demonstrativo:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493676
Administração Financeira e Orçamentária
Um parâmetro importante para o acompanhamento de
indicadores e limites fiscais é a Receita Corrente Líquida (RCL),
cujo desempenho pode ser acompanhado de forma detalhada:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493675
Direito Financeiro
Ao final do primeiro quadrimestre de um dado exercício, foram
levantados os dados a seguir. Os valores estão expressos em
milhões de reais (se referem a transações realizadas no referido
período pela União).
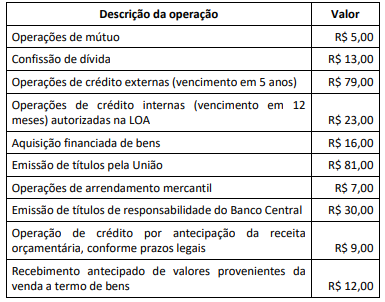
Nota: Exceto quando diversamente indicado, todas as operações têm prazo superior a 12 meses.
A partir dos dados fornecidos e das definições da Lei Complementar nº 101/2000 para a dívida pública, o valor adicionado ao saldo existente da dívida pública da União representa:
Nota: Exceto quando diversamente indicado, todas as operações têm prazo superior a 12 meses.
A partir dos dados fornecidos e das definições da Lei Complementar nº 101/2000 para a dívida pública, o valor adicionado ao saldo existente da dívida pública da União representa:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493674
Contabilidade Pública
À luz das disposições do Plano de Contas aplicado ao Setor
Público (PCASP), o lançamento de natureza patrimonial, pelo
ente público contratante, relativo ao reconhecimento da
obrigação decorrente da prestação de serviços de
tradutor/intérprete de Língua Brasileira de Sinais (Libras/Língua
Portuguesa):
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493673
Contabilidade Pública
Em agosto de 20X2, uma entidade pública concluiu a adoção de
um modelo de locação de frota de veículos de passeio para suas
atividades operacionais e administrativas e tirou de operação os
42 veículos da sua frota própria, os quais estão destinados a
leilão. A entidade lançou o edital de leilão em outubro de 20X3 e
espera conclui-lo até o final do próximo semestre.
Nas demonstrações contábeis de 20X2, os veículos da frota própria destinados a leilão devem ser:
Nas demonstrações contábeis de 20X2, os veículos da frota própria destinados a leilão devem ser:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493672
Contabilidade Pública
A estrutura de apresentação do Balanço Orçamentário é
organizada pelo Manual de Contabilidade Aplicada ao Setor
Público (MCASP) em três quadros, visando a uma apresentação
mais detalhada e transparente da execução orçamentária.
Em decorrência disso, a análise da estrutura do quadro principal do Balanço Orçamentário possibilita identificar:
Em decorrência disso, a análise da estrutura do quadro principal do Balanço Orçamentário possibilita identificar:
Ano: 2024
Banca:
FGV
Órgão:
TJ-MS
Prova:
FGV - 2024 - TJ-MS - Técnico de Nível Superior - Analista Técnico-Contábil - Contabilidade |
Q2493671
Contabilidade Geral
Uma entidade possui uma frota de 79 veículos de passeio, com
tempo médio de operação superior a 12 anos, quase completamente
depreciada, e que tem acarretado um alto custo de manutenção.
Esses veículos ficam localizados nas instâncias da estrutura da
entidade, que demandam e operam o seu uso. A entidade fez um
estudo visando à contratação de locação de uma frota de 35
veículos, que seriam geridos por uma coordenação centralizada,
atendendo ao mesmo nível de demanda. Com o contrato de
locação de frota, os veículos da frota própria seriam leiloados. O
contrato de locação de frota tem um custo semelhante à
manutenção da frota antiga.
À luz da NBC TSP Estrutura Conceitual, no caso narrado a entidade aplicou o conceito relativo a:
À luz da NBC TSP Estrutura Conceitual, no caso narrado a entidade aplicou o conceito relativo a:

 Conheça nossos planos