Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 367 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319493
Auditoria
O auditor contábil da empresa TransEnergia S.A., empresa que atua no segmento de transmissão de energia, deve confirmar se a empresa realizou, em suas demonstrações contábeis,
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319492
Contabilidade Geral
O auditor externo da empresa Consultoria Financeira S.A., ao efetuar a revisão do Reconhecimento de Receitas, constatou que R$ 100.000,00 do total do valor dos serviços vendidos e faturados não foram aceitos pelo cliente e não serão pagos. Constatou- se que é irreversível a não possibilidade de cobrança, em decorrência da Consultoria Financeira S.A. não ter cumprido e não ter condições de cumprir a fase do projeto correspondente ao valor não pago. Dessa forma, deve o auditor recomendar à empresa
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319491
Contabilidade Geral
Considere:
I. O valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
II. Gastos com armazenamento de produtos em fase de processo, aguardando próxima etapa.
III. Despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
Deve compor os estoques das empresas o que consta em
I. O valor anormal de desperdício de materiais, mão de obra ou outros insumos de produção.
II. Gastos com armazenamento de produtos em fase de processo, aguardando próxima etapa.
III. Despesas de comercialização, incluindo a venda e a entrega dos bens e serviços aos clientes.
Deve compor os estoques das empresas o que consta em
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319490
Contabilidade Geral
NÃO é uma conta que deve ser ajustada a valor presente:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Prova:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2 |
Q319489
Contabilidade Geral
O Princípio
I. da Entidade estabelece que o patrimônio pertence à entidade e que não se confunde com o patrimônio dos seus sócios ou proprietários.
II. da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio não precisam levar em conta esta circunstância.
III. do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
IV. da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos em que ocorrem os respectivos recebimentos ou pagamentos.
Está correto o que se afirma em
I. da Entidade estabelece que o patrimônio pertence à entidade e que não se confunde com o patrimônio dos seus sócios ou proprietários.
II. da Continuidade pressupõe que a Entidade continuará em operação no futuro e, portanto, a mensuração e a apresentação dos componentes do patrimônio não precisam levar em conta esta circunstância.
III. do Registro pelo Valor Original determina que os componentes do patrimônio devem ser inicialmente registrados pelos valores originais das transações, expressos em moeda nacional.
IV. da Competência determina que os efeitos das transações e outros eventos sejam reconhecidos nos períodos em que ocorrem os respectivos recebimentos ou pagamentos.
Está correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319488
Contabilidade Geral
A Cia. Metais adquiriu, em 30/06/2011, uma mina de minério de ferro por R$ (mil) 270.000,00. A estimativa inicial era de que seriam extraídas 270.000 toneladas desse minério. Durante 2011, foram extraídas 50.000 toneladas. No início de 2012, os técnicos encontraram um novo veio de minério e reestimaram que ainda existiam 250.000 toneladas para serem extraídas. Durante 2012, foram extraídas mais 20.000 toneladas. Com base nestas informações, o valor da despesa de exaustão referente aos anos de 2011 e 2012 foram, respectivamente, em milhares de reais,
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319487
Contabilidade Geral
As notas explicativas devem
I. indicar os principais critérios de avaliação dos elementos patrimoniais.
II. indicar os investimentos em outras sociedades, mesmo que irrelevantes.
III. fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Está correto o que se afirma em
I. indicar os principais critérios de avaliação dos elementos patrimoniais.
II. indicar os investimentos em outras sociedades, mesmo que irrelevantes.
III. fornecer informações adicionais não indicadas nas próprias demonstrações financeiras e consideradas necessárias para uma apresentação adequada.
Está correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319486
Contabilidade Geral
Determinada empresa comercial possuía em seu Balanço Patrimonial, em 31/12/2011, R$ 350.000,00 em duplicatas a receber e uma estimativa de perdas com créditos de liquidação duvidosa (EPCLD) no valor de R$ 10.500,00. Em janeiro de 2012, um cliente que devia R$ 5.000,00 foi considerado incobrável. Ao reconhecer este evento, a empresa debitou
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319485
Contabilidade Geral
Determinada empresa comercial realizou as seguintes operações durante o mês de dezembro de 2012:
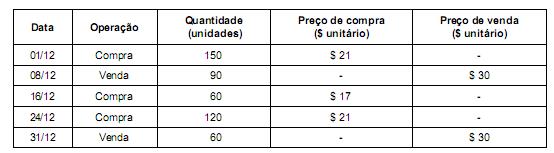
Sabendo que esta empresa adota o critério da Média Ponderada Móvel para controle dos estoques e que não apresentava estoque inicial de produtos, o Custo das Mercadorias Vendidas apresentado na Demonstração do Resultado do mês de dezembro de 2012 foi, em reais,
Sabendo que esta empresa adota o critério da Média Ponderada Móvel para controle dos estoques e que não apresentava estoque inicial de produtos, o Custo das Mercadorias Vendidas apresentado na Demonstração do Resultado do mês de dezembro de 2012 foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319484
Contabilidade Geral
A Cia. Financiadora S.A. efetuou um desconto de duplicatas no valor de R$ 100.000,00, à taxa de juros simples de 2% ao mês.
Como as duplicatas venciam em 90 dias, a instituição financeira cobrou R$ 6.000,00 de juros, antecipadamente. O registro dessa operação no Balanço Patrimonial da Cia. Financiadora S.A. representa um fato
Como as duplicatas venciam em 90 dias, a instituição financeira cobrou R$ 6.000,00 de juros, antecipadamente. O registro dessa operação no Balanço Patrimonial da Cia. Financiadora S.A. representa um fato
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319483
Contabilidade Geral
A Cia. Comércio & Comércio apresentava em 31/12/2012, em seu Balancete, antes da apuração do resultado do exercício, as seguintes contas de resultado: Receita Bruta R$ 85.000,00; Impostos sobre Vendas R$ 15.000,00; Devolução de Vendas R$ 6.000,00; Estimativa de Perdas com Créditos de Liquidação Duvidosa R$ 3.000,00; Depreciação dos Veículos usados na entrega das Vendas R$ 10.000,00; Abatimentos sobre Vendas R$ 2.000,00; Fretes sobre Vendas R$ 4.000,00; Custo das Mercadorias Vendidas R$ 28.000,00; Comissões dos Vendedores R$ 7.000,00. Com base nessas informações, o Lucro Bruto do exercício de 2012 apurado pela Cia. Comércio & Comércio foi
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319482
Contabilidade Geral
Em 31/10/2012, a Cia. Endividada, com operações apenas no Brasil, obteve um empréstimo em moeda estrangeira no valor de US$ 100.000,00. Este empréstimo deve ser apresentado no Balanço Patrimonial, em 31/12/2012, à taxa de câmbio
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319481
Contabilidade Geral
Considere as seguintes transações ocorridas durante o ano de 2012:
I. Pagamento de dividendos distribuídos em 2011.
II. Aumento de capital com bens do ativo imobilizado.
III. Ágio na emissão de novas ações.
IV. Recebimento de doações com obrigações futuras que serão cumpridas a partir de 2015.
Afetaram a Demonstração das Mutações do Patrimônio Líquido, no exercício de 2012, as transações que constam em
I. Pagamento de dividendos distribuídos em 2011.
II. Aumento de capital com bens do ativo imobilizado.
III. Ágio na emissão de novas ações.
IV. Recebimento de doações com obrigações futuras que serão cumpridas a partir de 2015.
Afetaram a Demonstração das Mutações do Patrimônio Líquido, no exercício de 2012, as transações que constam em
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319480
Contabilidade Geral
Considere as seguintes informações:
I. A Cia. Aeroplana S.A. produz aviões especiais, cujo ciclo operacional é de 20 meses.
II. A Cia. Negociante adquiriu 80% das ações da Cia. A com a finalidade de assegurar o fornecimento de matéria-prima para seus produtos.
III. A Cia. Voa Bem adquiriu um avião da Cia. Aeroplana para utilizar na prestação de seus serviços.
IV. A Cia. Lucrativa adquiriu ações da Cia. A com a finalidade de negociá-las a qualquer momento.
Os ativos registrados nos itens I a IV devem ser classificados no Balanço Patrimonial das empresas Aeroplana S.A., Negociante, Voa Bem e Lucrativa, respectivamente, como
I. A Cia. Aeroplana S.A. produz aviões especiais, cujo ciclo operacional é de 20 meses.
II. A Cia. Negociante adquiriu 80% das ações da Cia. A com a finalidade de assegurar o fornecimento de matéria-prima para seus produtos.
III. A Cia. Voa Bem adquiriu um avião da Cia. Aeroplana para utilizar na prestação de seus serviços.
IV. A Cia. Lucrativa adquiriu ações da Cia. A com a finalidade de negociá-las a qualquer momento.
Os ativos registrados nos itens I a IV devem ser classificados no Balanço Patrimonial das empresas Aeroplana S.A., Negociante, Voa Bem e Lucrativa, respectivamente, como
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319479
Contabilidade Geral
A Cia. Controladora adquiriu 70% das ações da Cia. Controlada por R$ 100.000,00 à vista em 31/12/2011. Durante o ano de 2012, a Cia. Controlada apurou um lucro de R$ 30.000,00. Desse lucro, distribuiu e pagou R$ 20.000,00 como dividendos. Sabendo que o investimento é avaliado pelo Método de Equivalência Patrimonial, ao contabilizar o recebimento dos dividendos, a Cia. Controladora debitou Caixa e creditou
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319478
Contabilidade Geral
Durante o ano de 2012, a Cia. Desenvolvida S.A. adquiriu ações de sua própria emissão, pagou fornecedores de matéria-prima e pagou três prestações de um arrendamento mercantil financeiro referentes à aquisição de uma máquina. Estas transações devem ser classificadas, respectivamente, na Demonstração dos Fluxos de Caixa como fluxos de caixa decorrentes das atividades
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319477
Contabilidade Geral
Determinada empresa adquiriu mercadorias para revenda, cujo valor total da nota fiscal foi R$ 123.000,00, estando incluso neste valor:
ICMS: R$ 20.000,00
IPI: R$ 12.000,00
Frete: R$ 8.000,00
Seguro: R$ 3.000,00
Sabendo que a empresa é contribuinte do ICMS, mas não contribuinte do IPI, o valor das mercadorias adquiridas reconhecido nos estoques foi, em reais,
ICMS: R$ 20.000,00
IPI: R$ 12.000,00
Frete: R$ 8.000,00
Seguro: R$ 3.000,00
Sabendo que a empresa é contribuinte do ICMS, mas não contribuinte do IPI, o valor das mercadorias adquiridas reconhecido nos estoques foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319476
Contabilidade Geral
A Demonstração do Valor Adicionado (DVA) deve evidenciar a distribuição da riqueza gerada pela entidade. Os principais componentes dessa distribuição a serem evidenciados são:
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319475
Contabilidade Geral
Determinada empresa adquiriu estoque de mercadorias em outubro de 2011, tendo pago 40% em novembro e o restante em dezembro de 2011. A venda deste estoque foi realizada em janeiro de 2012, cujo valor foi recebido 60% em março e 40% em abril de 2012. Com base nestas informações, o custo das mercadorias vendidas deveria ter sido reconhecido na Demonstração do Resultado do mês de
Ano: 2013
Banca:
FCC
Órgão:
SEFAZ-SP
Provas:
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Gestão Tributária - Prova 2
|
FCC - 2013 - SEFAZ-SP - Agente Fiscal de Rendas - Tecnologia da Informação - Prova 2 |
Q319474
Legislação Estadual
Considere os seguintes fatos (UFESP em 2012 - R$ 18,44):
I. Marina, residente em Brasília-DF, doa apartamento de sua propriedade, localizado na Av. Paulista (São Paulo-SP), a Laura, domiciliada em Belo Horizonte-MG.
II. Em 2012, Alfredo realiza depósitos iguais, de R$ 9.000,00 cada, em seis cadernetas de poupança, cada uma em nome de um de seus seis netos, que com ele residem em fazenda, em Sertãozinho - SP.
III. Úrsula, domiciliada em Santa Rita do Passa Quatro-SP e proprietária de fazenda criadora de gado nos arredores de Cuiabá-MT, transfere gratuitamente 50 cabeças de boi, avaliadas em R$ 125.000,00, a Lázaro, seu capataz, morador da fazenda.
IV. Após a morte de Romualdo, ocorrida em março de 2012, seu filho Jonas e sua esposa Sandra continuam morando no apartamento de quarto e sala em Bertioga-SP, único bem do casal, cujo IPTU de 2012 foi calculado sobre o valor de R$ 190.000,00.
V. Fanático por futebol, Jair, falecido no mês passado, previu em testamento que sua coleção de camisas autografadas por Pelé tivesse como novo dono, após seu falecimento, o seu clube do coração, o XV de Novembro de Jaú, entidade desportiva devidamente registrada na Confederação Brasileira de Futebol - CBF.
Nos termos da Lei no 10.705/2000, quanto ao ITCMD devido ao Estado de São Paulo, os fatos I a V podem ser classificados, respectivamente, nas seguintes situações tributárias:
I. Marina, residente em Brasília-DF, doa apartamento de sua propriedade, localizado na Av. Paulista (São Paulo-SP), a Laura, domiciliada em Belo Horizonte-MG.
II. Em 2012, Alfredo realiza depósitos iguais, de R$ 9.000,00 cada, em seis cadernetas de poupança, cada uma em nome de um de seus seis netos, que com ele residem em fazenda, em Sertãozinho - SP.
III. Úrsula, domiciliada em Santa Rita do Passa Quatro-SP e proprietária de fazenda criadora de gado nos arredores de Cuiabá-MT, transfere gratuitamente 50 cabeças de boi, avaliadas em R$ 125.000,00, a Lázaro, seu capataz, morador da fazenda.
IV. Após a morte de Romualdo, ocorrida em março de 2012, seu filho Jonas e sua esposa Sandra continuam morando no apartamento de quarto e sala em Bertioga-SP, único bem do casal, cujo IPTU de 2012 foi calculado sobre o valor de R$ 190.000,00.
V. Fanático por futebol, Jair, falecido no mês passado, previu em testamento que sua coleção de camisas autografadas por Pelé tivesse como novo dono, após seu falecimento, o seu clube do coração, o XV de Novembro de Jaú, entidade desportiva devidamente registrada na Confederação Brasileira de Futebol - CBF.
Nos termos da Lei no 10.705/2000, quanto ao ITCMD devido ao Estado de São Paulo, os fatos I a V podem ser classificados, respectivamente, nas seguintes situações tributárias:

 Conheça nossos planos