Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 180 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
IESES
Órgão:
MSGás
Prova:
IESES - 2021 - MSGás - Analista de Processos - Contabilidade |
Q1744242
Contabilidade Geral
Com relação a NBC TG 01(R4) temos o seguinte
conceito: “montante pelo qual o ativo está reconhecido
no balanço depois da dedução de toda respectiva
depreciação, amortização ou exaustão acumulada e
ajuste para perdas.” Esse conceito refere-se a(o):
Ano: 2021
Banca:
IESES
Órgão:
MSGás
Prova:
IESES - 2021 - MSGás - Analista de Processos - Contabilidade |
Q1744241
Contabilidade Geral
Referente a Lei 11.941 de 27/05/2009 temos:
Art. 1º Poderão ser pagos ou parcelados, em até 180
(cento e oitenta) meses, nas condições desta Lei, os
débitos administrados pela Secretaria da Receita
Federal do Brasil e os débitos para com a ProcuradoriaGeral da Fazenda Nacional, inclusive o saldo
remanescente dos débitos consolidados no Programa
de Recuperação Fiscal - REFIS, de que trata a Lei nº
9.964, de 10 de abril de 2000, no Parcelamento
Especial - PAES, de que trata a Lei nº 10.684, de 30 de
maio de 2003, no Parcelamento Excepcional - PAEX,
de que trata a Medida Provisória nº 303, de 29 de junho
de 2006, no parcelamento previsto no art. 38 da Lei nº
8.212, de 24 de julho de 1991, e no parcelamento
previsto no art. 10 da Lei nº 10.522, de 19 de julho de
2002, mesmo que tenham sido excluídos dos
respectivos programas e parcelamentos, bem como os
débitos decorrentes do aproveitamento indevido de
créditos do Imposto sobre Produtos Industrializados -
IPI oriundos da aquisição de matérias-primas, material
de embalagem e produtos intermediários relacionados
na Tabela de Incidência do Imposto sobre Produtos
Industrializados - TIPI, aprovada pelo Decreto nº 6.006,
de 28 de dezembro de 2006, com incidência de alíquota
0 (zero) ou como não-tributados.
§ 2º Para os fins do disposto no caput deste artigo,
poderão ser pagas ou parceladas as dívidas vencidas
até 30 de novembro de 2008, de pessoas físicas ou
jurídicas, consolidadas pelo sujeito passivo, com
exigibilidade suspensa ou não, inscritas ou não em
dívida ativa, consideradas isoladamente, mesmo em
fase de execução fiscal já ajuizada, ou que tenham sido
objeto de parcelamento anterior, não integralmente
quitado, ainda que cancelado por falta de pagamento,
assim considerados:
Indique a opção que está INCORRETA
Q1199431
Contabilidade Geral
A Resolução CFC 1.138/08 dispões sobre Provisões,
Passivos Contingentes e Ativos Contingentes. Observando a referida resolução, uma provisão deve ser reconhecida quando:
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
IV. Quando a liquidação da obrigação pode ser imposta legalmente.
Analise as sentenças e assinale a alternativa correta sobre o reconhecimento de uma provisão.
I. A entidade tem uma obrigação presente (legal ou não formalizada) como resultado de evento passado.
II. Seja provável que será necessária uma saída de recursos que incorporam benefícios econômicos para liquidar a obrigação.
III. Possa ser feita uma estimativa confiável do valor da obrigação.
IV. Quando a liquidação da obrigação pode ser imposta legalmente.
Analise as sentenças e assinale a alternativa correta sobre o reconhecimento de uma provisão.
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66630
Auditoria
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
O controle interno da execução orçamentária e financeira, na fase concomitante que escritura os fatos em nível de agregação de consolidação de todas as operações dos ministérios, secretarias e órgãos, resultando nos Balanços Gerais, refere-se à Contabilidade
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66629
Contabilidade Pública
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Valores a receber decorrentes da execução orçamentária devem constar do
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66628
Contabilidade de Custos
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A Industria Amaralina Ltda. utiliza custo padrão para controle e avaliação de desempenho e tem os seguintes registros padrões para um de seus produtos:
− Materiais diretos (2 unidades a $ 10) $ 20, Mão de obra direta (0,5 h a $ 20) $10, CIF fixos (0,5 h a $ 4*) $2, CIF variáveis (0,5 h a $ 8*) $ 4, Custo unitário padrão $ 36 (* = Taxa de CIF fixos baseada na atividade esperada de 2.500 horas).
Os registros dos resultados reais para o período apontaram os seguintes dados reais:
− Produção 6.000 unidades de produto, CIF fixos $ 12.000, CIF Variáveis $ 21.000, Materiais diretos (11.750 unidades comprados e consumidos) $ 122.200, Mão de obra direta (2.900 h) $ 59.160.
A variação de taxa de mão de obra foi, em $, de
− Materiais diretos (2 unidades a $ 10) $ 20, Mão de obra direta (0,5 h a $ 20) $10, CIF fixos (0,5 h a $ 4*) $2, CIF variáveis (0,5 h a $ 8*) $ 4, Custo unitário padrão $ 36 (* = Taxa de CIF fixos baseada na atividade esperada de 2.500 horas).
Os registros dos resultados reais para o período apontaram os seguintes dados reais:
− Produção 6.000 unidades de produto, CIF fixos $ 12.000, CIF Variáveis $ 21.000, Materiais diretos (11.750 unidades comprados e consumidos) $ 122.200, Mão de obra direta (2.900 h) $ 59.160.
A variação de taxa de mão de obra foi, em $, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66627
Contabilidade de Custos
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
"O custeio consiste de todos os custos de produção e tão somente os de produção do período alocados à cada unidade de produto processado neste período".
Este conceito diz respeito ao método de custeio denominado
Este conceito diz respeito ao método de custeio denominado
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66626
Contabilidade de Custos
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Gastos com aquisição de vestuário do tipo macacão, vale-refeição, restaurante próprio da empresa, transporte de pessoal e assistência médica de operários são custos apropriáveis como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66625
Contabilidade de Custos
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Gastos com operários de fabrica relativos à SENAI, SESI, Salário Educação, Incra, Sebrae, Férias, Adicional de Férias e gratificação natalina são custos apropriáveis como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66624
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Os tributos indiretos incidentes na compra de materiais diretos que comporão os produtos finais, não tributáveis na venda devem ser apropriados contabilmente como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66623
Contabilidade de Custos
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Os gastos com depreciação de equipamentos utilizados na fabricação de mais de um produto, salários de supervisores de produção, aluguel de fábrica e energia elétrica que não pode ser associada ao produto, devem ser classificados como custos
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66622
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Em um determinado período certa empresa apresentava os seguintes dados:
? Receita Operacional Bruta $ 8.400.
? Descontos incondicionais $ 560.
? Receitas Financeiras $ 700.
? Devoluções de Vendas $ 1.540.
Sobre a base de cálculo resultante incidirá PIS e COFINS cumulativo que são, em $, respectivamente de
? Receita Operacional Bruta $ 8.400.
? Descontos incondicionais $ 560.
? Receitas Financeiras $ 700.
? Devoluções de Vendas $ 1.540.
Sobre a base de cálculo resultante incidirá PIS e COFINS cumulativo que são, em $, respectivamente de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66621
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Iracemapolis, contribuinte do IPI e ICMS, bem como do ISS, teve as seguintes operações:
- de compra: Valor bruto R$ 5.000,00, Descontos Incondicionais de R$ 1.000,00 com IPI de 10% e valor do ICMS destacado de setecentos e vinte reais.
- de venda: Valor bruto de R$ 12.000,00, Descontos Incondicionais de R$ 2.000,00, com IPI de 10% e valor do ICMS destacado de mil e oitocentos reais.
Destes dados pode-se afirmar que o valor do ICMS a recuperar é, em R$, de
- de compra: Valor bruto R$ 5.000,00, Descontos Incondicionais de R$ 1.000,00 com IPI de 10% e valor do ICMS destacado de setecentos e vinte reais.
- de venda: Valor bruto de R$ 12.000,00, Descontos Incondicionais de R$ 2.000,00, com IPI de 10% e valor do ICMS destacado de mil e oitocentos reais.
Destes dados pode-se afirmar que o valor do ICMS a recuperar é, em R$, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66620
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
"O resultado do período de apuração, antes de computar a provisão para o seu próprio pagamento e a provisão do IRPJ, ajustado por adições e exclusões prescritas ou autorizadas pela legislação tributária, sendo possível a compensação de base de cálculo negativa de períodos anteriores com a base de cálculo relativa ao período corrente, desde que não reduza esta em mais de 30%".
A base de cálculo citada refere-se à
A base de cálculo citada refere-se à
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66619
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
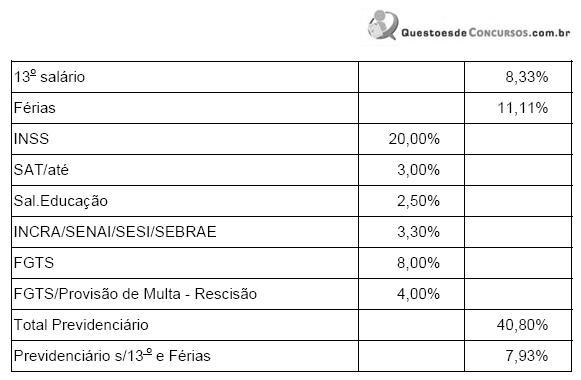
Com base na estrutura de encargos sociais apresentados na tabela, para empresa não-optante pelo SIMPLES, os encargos de mão de obra assalariada, mensalista no valor de R$ 1.000,00, será, em R$, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66618
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Recebimentos de dividendos de investimentos avaliados pela equivalência patrimonial devem ser contabilizados como
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66617
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Enquanto não consumida a primeira importação da Valeska, que usa um controle de estoque permanente, valorado pelo método da média ponderada, o estoque total ou proporcional remanescente deve ser ajustado, conforme artigo 183 da Lei nº 6.404/76, alterada pela Lei nº 11.638/07, num montante que representa em relação ao total da primeira importação e da última um percentual, respectivamente, de
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66616
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
A empresa Importadora Valeska importou uma mercadoria ao valor de CIF US$ 100.000,00 e a nacionalização se deu a taxa de câmbio de R$ 2,50 por dólar, com um Imposto de Importação de 50%, IPI de 12%, ICMS de 18% e PIS/COFINS de 9,25%, ad valorem e cumulativos, respectivamente. As despesas de transporte e seguro internos, até dar entrada no armazém da companhia para consumo foram de R$ 58.557,00 custando um total de R$ 600.000,00, computando-se os impostos e despesas alfandegárias. Dois dias após a entrada da mercadoria nos estoques, a taxa de câmbio caiu para R$ 1,50 por dólar e consequentemente a mesma mercadoria pôde ser adquirida nas mesmas condições, exceto que tanto o câmbio, quanto os impostos ad valorem incidentes serão menores, na segunda próxima importação. Levando-se em conta que as despesas de transportes e seguro interno mantém-se proporcionais.
Os impostos e contribuições sobre a primeira importação somam, em R$,
Os impostos e contribuições sobre a primeira importação somam, em R$,
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66615
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
Segundo o artigo 184 da Lei nº 6.404/76, recentemente alterada pela Lei nº 11.638/07, "as obrigações, encargos e riscos, conhecidos ou calculáveis, inclusive Imposto sobre a Renda a pagar com base no resultado do exercício, serão computados pelo valor atualizado até a data do balanço ..." as obrigações, encargos e riscos classificados no passivo exigível a longo prazo serão ajustados ao seu valor
Ano: 2010
Banca:
FCC
Órgão:
BAHIAGÁS
Prova:
FCC - 2010 - BAHIAGÁS - Analista de Processos Organizacionais - Contabilidade |
Q66614
Contabilidade Geral
Texto associado
BP = Balanço Patrimonial.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
DRE = Demonstração de Resultado do Exercício.
DLPA = Demonstração de Lucros e Prejuízos Acumulados.
DMPL = Demonstração das Mutações do Patrimônio Líquido.
DOAR = Demonstração de Origens e Aplicações de Recursos.
DFC = Demonstração do Fluxo de Caixa.
DFCL = Demonstração do Fluxo de Caixa Livre.
DVA = Demonstração do Valor Adicionado.
BS = Balanço Social.
NE = Notas Explicativas.
RA = Relatório da Administração.
LRF = Lei de Responsabilidade Fiscal.
IR = Imposto de Renda.
CSLL = Contribuição Social sobre o Lucro Líquido.
LAIRC = Lucro Antes do Imposto de Renda e Contribuição Social.
IRPJ = Imposto de Renda Pessoa Jurídica.
ICMS = Imposto sobre Circulação de Mercadorias e Serviços.
IPI = Imposto sobre Produtos Industrializados.
ISS = Imposto Sobre Serviços.
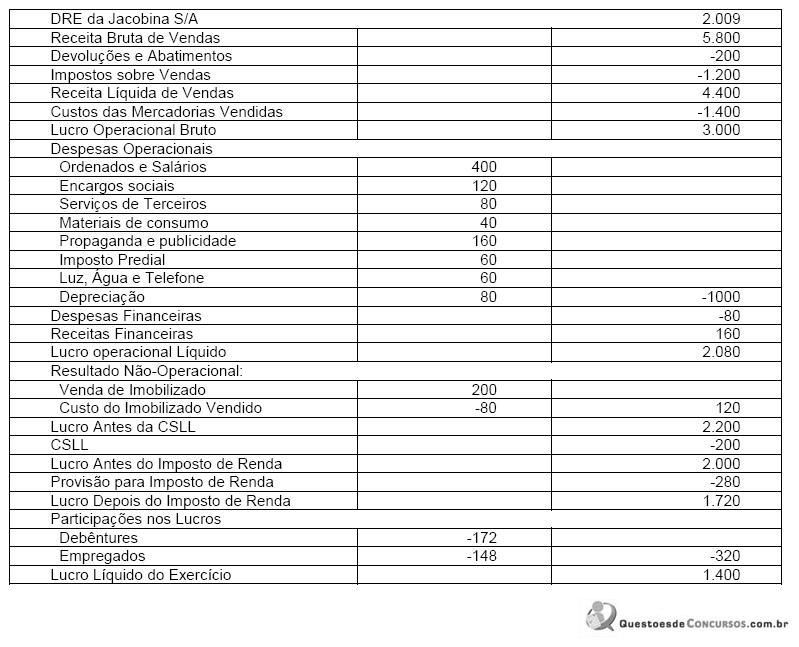
Na DVA da Jacobina S/A o Valor Adicionado distribuído a titulo de Governo tem o montante, em $, de

 Conheça nossos planos