Questões de Concurso
Para inspetor
Foram encontradas 964 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515991
Contabilidade Geral
A empresa ZZZ S.A. concluiu, em 1º de novembro de 2023, a
aquisição de 100% das ações da YYY S.A. O preço de aquisição foi
de R$ 2 milhões pagos à vista, em recursos financeiros. O
patrimônio líquido da YYY S.A. era de R$ 200 mil. A YYY S.A. é a
maior rede varejista especializada em produtos frescos, com foco
em frutas, legumes e verduras, possuindo uma rede de 60 lojas
em 6 estados brasileiros e sendo referência digital do setor no
país, com as vendas online representando 30% do total. A
ZZZ S.A., através de avaliação de consultores externos, efetuou os
estudos para determinação do valor justo dos ativos e passivos
para a alocação do preço de compra. O avaliador identificou
passivos contingentes (não prováveis que sejam requeridas
saídas de recursos para liquidar a obrigação) mensurados a valor
justo com confiabilidade no valor de R$ 100.000,00.
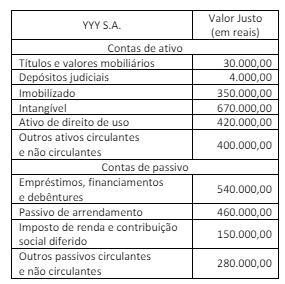
O ágio apurado até 31 de dezembro de 2023, data da operação concluída, foi pago principalmente pela expectativa de rentabilidade futura (goodwill), uma vez que a YYY S.A. oferece alta recorrência de compra, por meio da capilaridade, localização estratégica das lojas e integração digital.
Considerando as informações apresentadas, o analista da CVM identificou um ágio de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515990
Contabilidade Geral
Em 1º de janeiro de 2024, a empresa S.A. celebra um contrato
com um cliente para vender condicionadores de ar por R$ 4.000
cada um. Se o cliente adquirir mais de 1.000 condicionadores de
ar em um ano fiscal, o contrato estabelece que o preço será
reduzido retroativamente para R$ 3.800 por unidade. Em 31 de
março de 2023, a empresa S.A. vende e entrega 80
condicionadores de ar ao cliente. Nesse momento, a empresa
estima que é altamente provável que a compra do cliente não
venha a exceder o limite de 1.000 unidades exigidas para o
desconto por volume no ano fiscal. Consequentemente, a
empresa S.A. reconhece um valor de receitas para o primeiro
trimestre findo em 31 de março de 2023. No início de junho de
2023, o cliente adquire outra empresa e, no final do segundo
trimestre, 30 de junho de 2023, a empresa S.A. vende e entrega
500 aparelhos adicionais ao cliente. Diante do novo fato, a
empresa S.A. estima que é altamente provável que as compras do
cliente ultrapassarão o limite de 1.000 aparelhos para o ano
fiscal. A empresa S.A. reconhece novamente receitas para o
trimestre encerrado em 30 de junho de 2023.
Considerando as informações apresentadas, a classificação da contraprestação presente no contrato e o montante de receitas reconhecidas em 30 de junho de 2023 são, respectivamente:
Considerando as informações apresentadas, a classificação da contraprestação presente no contrato e o montante de receitas reconhecidas em 30 de junho de 2023 são, respectivamente:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515989
Contabilidade Geral
Em 1º de janeiro de 2024, um banco emitiu um empréstimo de
1 milhão de reais para três anos e determinou as seguintes
probabilidades em relação a esse empréstimo com base no
histórico:
1. a probabilidade de o empréstimo entrar em inadimplência ao longo do prazo de três anos é de 3%, e o valor atual do fluxo de caixa contratual ao longo da vida do empréstimo que não será recuperado, dada a inadimplência, é de R$ 500.000;
2. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor presente dos fluxos de caixa contratuais devidos nos próximos 12 meses que não serão recuperados, dada a inadimplência, é de R$ 100.000;
3. a probabilidade de o empréstimo entrar em inadimplência nos próximos 12 meses é de 1%, e o valor atual dos fluxos de caixa contratuais ao longo da vida do empréstimo que não serão recuperados, dada a inadimplência, é de R$ 300.000.
Considerando-se as informações apresentadas, e os preceitos do CPC 48, o analista da CVM identificou que se o risco de crédito:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515988
Contabilidade Geral
Uma empresa S.A. assinou um contrato de arrendamento de um
armazém. A vida útil do ativo é de 5 anos e seu valor justo é de
R$ 20.000. O contrato estipula as seguintes regras: (i) os
pagamentos de aluguel de R$ 4.638, totalizando R$ 23.190 (valor
presente de R$ 20.000), deverão ser feitos no início de cada ano
do arrendamento de 5 anos e nenhum valor residual é esperado
no final do arrendamento; (ii) a empresa S.A. deverá reembolsar
anualmente o arrendador por quaisquer impostos imobiliários
incorridos no ano (no ano anterior, o custo dos impostos
imobiliários foi de R$ 700, embora esses custos variem de ano
para ano); (iii) a empresa S.A. deverá efetuar um pagamento de
R$ 500, totalizando R$ 2.500 (valor presente de R$ 2.156), junto
com o pagamento do aluguel a cada período, para cobrir o seguro
que a arrendadora possui do armazém. A empresa S.A. pagou
honorários advocatícios de R$ 1.000 na execução do
arrendamento.
Considerando as informações apresentadas e os preceitos do CPC 06, o analista da CVM identificou os seguintes lançamentos de reconhecimento inicial do arrendamento (desconsidere os efeitos do passivo circulante e não circulante):
Considerando as informações apresentadas e os preceitos do CPC 06, o analista da CVM identificou os seguintes lançamentos de reconhecimento inicial do arrendamento (desconsidere os efeitos do passivo circulante e não circulante):
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515987
Contabilidade Geral
Uma empresa S.A. patrocina um plano de pensão de benefício
definido. O atuário da empresa fornece as seguintes informações
sobre o plano:
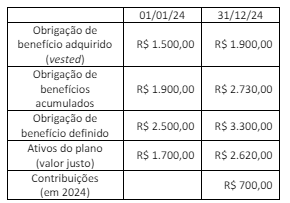
O saldo do valor líquido do ativo/passivo do plano de pensão em 1º de janeiro de 2024 era de R$ 800,00. O custo do serviço foi de R$ 400,00 e os benefícios pagos de R$ 200,00, ambos em 2024. Os benefícios adquiridos são aqueles que o empregado tem direito a receber mesmo que não preste serviços adicionais no âmbito do plano. A empresa calcula a obrigação de pensão de benefícios adquiridos usando os níveis salariais atuais; essa obrigação inclui apenas benefícios adquiridos. A taxa de desconto (juros) é de 10%.
Considerando as informações apresentadas, o analista da CVM calculou o retorno real dos ativos do plano no valor de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515986
Contabilidade Geral
Uma empresa S.A. possui um grupo de máquinas com valor
contábil agregado de R$ 123.000 em 31 de dezembro de 2023.
Para a empresa, esse grupo de máquinas constitui uma unidade
geradora de caixa. Com base na diminuição da produtividade
esperada das máquinas à medida que envelhecem, e nos custos
crescentes em que se incorrerá para gerar a produção, construiu-se a seguinte tabela em relação ao grupo de máquinas.
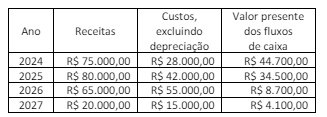
O justo valor da maquinaria na unidade geradora de caixa é determinado por avaliador externo. Após dedução dos custos estimados de alienação, o justo valor menos custos de venda é calculado em R$ 84.500.
Considerando as informações apresentadas e os preceitos do CPC 01, o analista da CVM identificou uma perda por redução ao valor recuperável de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515985
Contabilidade Geral
Uma empresa S.A. adquiriu 40% das ações de outra companhia
S.A. denominada B. O preço pago foi de R$ 130.000. Os ativos e
passivos da empresa B naquela data tinham os seguintes valores
contábeis e justos:
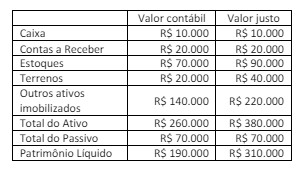
Considerando as informações apresentadas, o analista da CVM identificou que:
Considerando as informações apresentadas, o analista da CVM identificou que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515984
Contabilidade Geral
Uma empresa S.A denominada A possui 20% da empresa S.A.
denominada B e classificada como coligada. Durante 2024, a
empresa A vendeu para a empresa B, por R$ 150 mil,
mercadorias que custaram R$ 50 mil. Na data de encerramento
das demonstrações contábeis em 2024, esse estoque entre
empresas não havia sido vendido pela coligada para terceiros.
Durante 2025, a coligada vendeu o estoque para terceiros. Considerando as informações apresentadas e 34% de tributos, a empresa investidora:
Durante 2025, a coligada vendeu o estoque para terceiros. Considerando as informações apresentadas e 34% de tributos, a empresa investidora:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515983
Contabilidade Geral
Os segmentos reportáveis são apresentados de modo consistente
com os relatórios internos revisados regularmente pelo principal
responsável pela tomada de decisões operacionais de uma
companhia S.A., o diretor presidente executivo, para fins de
avaliação do desempenho de cada segmento e alocação de
recursos para esses segmentos. Dessa forma, as informações por
segmento são apresentadas em zonas geográficas, uma vez que
os riscos e taxas de retorno são afetados predominantemente
pelo fato de a companhia operar em diferentes regiões.
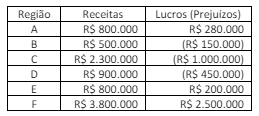
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
Considerando as informações apresentadas e os preceitos do CPC 22, o analista da CVM identificou:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515982
Contabilidade Geral
Analise as três situações a seguir.
1. Uma empresa S.A. detém uma patente registrada em 1º de janeiro de 2024. Essa patente possui um valor contábil de R$ 288.000 e uma vida útil de 8 anos. Durante 2024, a empresa incorreu em custos de pesquisa de R$ 96.000 e moveu uma ação por violação de patente contra um concorrente. Em 1º de dezembro de 2024, a empresa recebeu a boa notícia de que sua patente era válida e que seu concorrente não poderia utilizá-la. A empresa incorreu em despesas de R$ 85.000 para defender a patente em 2024.
2. Uma empresa S.A. denominada C possui dois recursos principais: um software customizado que desenvolveu internamente e para os quais está registrada uma patente e o know-how do pessoal que opera o software. Os funcionários que o operam são obrigados a avisar com um mês de antecedência sobre sua demissão.
3. Uma empresa S.A. comprou uma patente por R$ 1.500.000 em 1º de janeiro de 2024. A patente está sendo amortizada ao longo de sua vida restante de 10 anos. Em 1º de janeiro de 2026, a empresa determinou que os benefícios econômicos da patente fossem de somente 6 anos a partir da data de aquisição.
Considerando as informações apresentadas e os preceitos do CPC 04, o analista da CVM identificou que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515981
Contabilidade Geral
Uma empresa S.A. constrói uma fábrica de produtos químicos
com vida útil de 30 anos. As leis ambientais exigem que a
empresa desmonte a planta no final de sua vida útil, e a
estimativa a valor presente dessa remoção é de R$ 500 milhões.
A instalação e os testes da nova fábrica de produtos químicos da
empresa resultam na contaminação do solo da fábrica. A
empresa será obrigada a limpar a contaminação causada pela
instalação quando a fábrica for desmontada; para essa tarefa a
estimativa a valor presente é de R$ 350 milhões. Além disso,
haverá danos contínuos ao meio ambiente pelas emissões de
poluentes ao longo da vida operacional da fábrica durante a
produção dos estoques; a estimativa de recuperação dos danos a
valor presente é de R$ 250 milhões.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Considerando as informações apresentadas, o analista da CVM identificou que a empresa reconheceu:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515980
Contabilidade Geral
Uma empresa S.A. celebra um contrato de um ano no qual o
cliente recebe um telefone e um plano de dados por um preço de
R$ 350,00 mensais. O telefone pode ser adquirido
individualmente pelo preço de R$ 3.000,00 e a empresa oferece
um plano de 12 meses sem telefone que inclui o mesmo nível de
dados por um preço de R$ 150,00 mensais, fornecendo
evidências observáveis desse padrão.
Considerando as informações apresentadas, o analista da CVM identificou que a empresa deve alocar:
Considerando as informações apresentadas, o analista da CVM identificou que a empresa deve alocar:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515979
Contabilidade Geral
Em 31 de março de 2023, uma empresa S.A. decide vender três
ativos que fazem parte de diferentes unidades geradoras de caixa
para o mesmo adquirente. As informações a seguir foram
fornecidas em 31 de março de 2023.
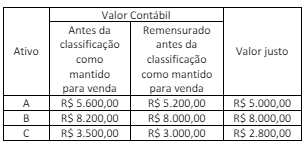
Considerando as informações apresentadas, o analista da CVM identificou uma perda por redução ao valor recuperável de ativos da empresa S.A. no total de:
Considerando as informações apresentadas, o analista da CVM identificou uma perda por redução ao valor recuperável de ativos da empresa S.A. no total de:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515978
Economia
Uma empresa S.A. não elaborou as demonstrações financeiras
referentes aos exercícios sociais em 2022 e 2023 e também não
elaborou as demonstrações financeiras trimestrais que serviriam
como base ao preenchimento dos formulários ITR de 2022 (2º e
3º) e de 2023 (1º, 2º e 3º).
Considerando as informações apresentadas e os preceitos da Lei nº 6.404, o analista da CVM identificou que a elaboração das demonstrações financeiras era de responsabilidade do(a):
Considerando as informações apresentadas e os preceitos da Lei nº 6.404, o analista da CVM identificou que a elaboração das demonstrações financeiras era de responsabilidade do(a):
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515977
Contabilidade Geral
As medidas de risco e as estratégias de hedge desempenham
papéis fundamentais na gestão de carteiras de investimentos e
na mitigação de riscos associados a movimentos adversos do
mercado.
Desse modo, é correto afirmar que:
Desse modo, é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515976
Economia
Um gestor de fundo de renda fixa está avaliando o impacto de
uma expectativa de aumento nas taxas de juros sobre a sua
carteira, que consiste principalmente em títulos de longo prazo
com diferentes níveis de duration e convexidade. Considerando
um cenário onde a estrutura a termo das taxas de juros sofre um
aumento paralelo, o gestor está interessado em aplicar
estratégias de imunização para proteger a carteira do risco de
taxa de juros. A carteira tem uma duration média de 7 anos e
uma convexidade média de 12.
Considerando que o gestor deseja manter um posicionamento defensivo, a estratégia mais eficaz para mitigar o risco de taxa de juros é:
Considerando que o gestor deseja manter um posicionamento defensivo, a estratégia mais eficaz para mitigar o risco de taxa de juros é:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515975
Economia
Em relação à microestrutura de mercados e aos investimentos
alternativos, é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515974
Economia
O regime cambial pode influenciar a capacidade de um país de
aproveitar suas vantagens comparativas no comércio
internacional. Dessa forma, é correto afirmar que:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515973
Economia
Fatores geopolíticos e econômicos tornam muito difícil a previsão
da dinâmica dos preços do petróleo, gerando uma preocupação
relevante para os traders e investidores que monitoram esses
mercados. Nesse contexto, considere um investidor que avalia o
mercado futuro de petróleo tipo Brent e se depara com previsões
de mercado divergentes. As previsões de analistas apontam para
dois possíveis preços futuros: $65 por barril e $55 por barril,
enquanto o preço à vista (spot) atual é $60 por barril. O
investidor deseja comprar 1.000 contratos futuros com
maturidade de um ano. Suponha que o custo de carregamento
anual seja de 3% ao ano sobre o valor total dos contratos e que
exista um custo de transação com valor em um ano de $1.200.
Quando o cenário previsto pelos analistas refletir uma situação
de backwardation, o resultado financeiro líquido esperado para a
operação é igual a:
Ano: 2024
Banca:
FGV
Órgão:
CVM
Provas:
FGV - 2024 - CVM - Inspetor CVM - Perfil 1 - Mercado de Capitais - Tarde
|
FGV - 2024 - CVM - Analista CVM - Perfil 4 - Mercado de Capitais - Tarde |
Q2515972
Economia
Sobre os desafios legais e regulatórios no mercado de valores
mobiliários, é a estratégia regulatória mais efetiva e irrestrita:

 Conheça nossos planos