Foram encontradas 3.576 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Se a taxa de oportunidade da empresa é 10% ao ano e a empresa pretende maximizar seu lucro a longo prazo,
Uma empresa necessita melhorar seu processo de produção para os próximos 3 anos e está avaliando duas alternativas: reformar o equipamento atualmente em uso ou comprar um novo equipamento com tecnologia mais atual. Os fluxos de caixa correspondentes às duas alternativas durante o prazo de utilização são apresentados, em reais, na tabela abaixo:
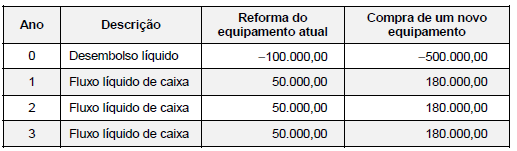
O equipamento que será reformado não terá valor de mercado no final do 3º ano porque estará totalmente obsoleto. O equipamento novo, se comprado, poderá ser vendido no final do 3º ano pelo valor residual de R$ 50.000,00.
Considerando que a empresa não tem restrição orçamentária, que os fluxos líquidos de caixa e o valor residual ocorrem no final de cada ano e que a taxa de oportunidade da empresa é 10% ao ano, a empresa deve
O valor da parcela complementar deve ser, em reais,
Atenção: Para responder a questão, considere as informações abaixo.
As seguintes informações sobre as receitas orçamentárias de um determinado estado referentes ao exercício financeiro de 2017 foram extraídas do seu sistema de contabilidade:

Informações adicionais referentes ao exercício financeiro de 2017:
− Parcelas entregues aos municípios por determinação constitucional: R$ 6.500.000,00.
− Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 400.000,00.
− Não houve receitas provenientes da compensação financeira citada no § 9º do artigo 201 da Constituição Federal de 1988.
− Não houve valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias.
Atenção: Para responder a questão, considere as informações abaixo.
As seguintes informações sobre as receitas orçamentárias de um determinado estado referentes ao exercício financeiro de 2017 foram extraídas do seu sistema de contabilidade:
Informações adicionais referentes ao exercício financeiro de 2017:
− Parcelas entregues aos municípios por determinação constitucional: R$ 6.500.000,00.
− Contribuição dos servidores estaduais para o custeio do seu sistema de previdência e assistência social: R$ 400.000,00.
− Não houve receitas provenientes da compensação financeira citada no § 9º do artigo 201 da Constituição Federal de 1988.
− Não houve valores pagos e recebidos em decorrência da Lei Complementar nº 87/1996 e do fundo previsto pelo artigo 60 do Ato das Disposições Constitucionais Transitórias.
Considere um homem de 35 anos de idade que deseja contratar um plano de previdência para receber uma renda anual no valor de R$ 12.000,00, vitalícia, antecipada, que será paga quando este se aposentar aos 60 anos de idade.
Dados de comutação:
D35 = 1.774,6334; D60 = 487,2322; N35 = 32.534,2508; N36 = 30.759,6175; N60 = 6.674,8699; N61 = 6.187,6377.
Utilizando-se a tábua atuarial AT-2000M e taxa de juros de 5% a.a., o valor da contribuição única pura a ser paga pelo
participante no momento da contratação do plano, será, em R$, igual a
Considere uma mulher aposentada de 65 anos de idade, e que recebe mensalmente R$ 2.000,00 de benefício, pagos postecipadamente.
Dados de comutação:
D65 = 387,7234; N65 = 5.170,7089; N66 = 4.782,9855
Utilizando-se a tábua atuarial AT-2000 feminina, taxa de juros de 5% a.a. e sabendo-se que ela recebe 12 pagamentos por ano,
a reserva matemática de benefício concedido, em R$, será igual a
Considere os dados abaixo.
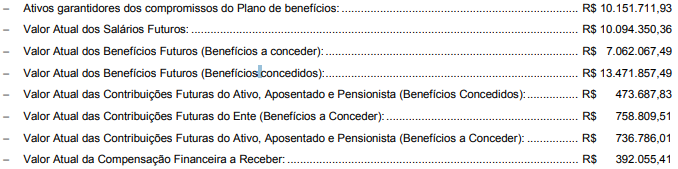
O resultado atuarial (déficit/superávit) do Regime Próprio de Previdência Social (Benefícios em Regime de Capitalização) é igual a
Fazem parte da Nota Técnica Atuarial dos Regimes Próprios de Previdência Social − RPPS os seguintes elementos mínimos e obrigatórios:
I. Hipóteses Biométricas, Demográficas, Financeiras e Econômicas.
II. Modalidade dos benefícios assegurados pelo RPPS.
III. Regimes Financeiros e Métodos de financiamento por benefício assegurado pelo RPPS.
IV. Utilização de taxa de juros real de 7% a.a.
Está correto o que consta APENAS em
Sobre a Avaliação Atuarial e o Demonstrativo de Resultado da Avaliação Atuarial − DRAA dos Regimes Próprios de Previdência Social − RPPS, considere:
I. A avaliação atuarial é um estudo técnico desenvolvido pelo atuário, baseado apenas nas características econômicas da população, com o objetivo de estabelecer, de forma suficiente, os recursos necessários para a garantia dos pagamentos dos benefícios previstos pelo plano.
II. As avaliações e reavaliações atuariais indicarão o valor presente dos compromissos futuros do plano de benefícios do RPPS, suas necessidades de custeio e o resultado atuarial.
III. O Demonstrativo de Resultado da Avaliação Atuarial − DRAA registra de forma resumida as características gerais do plano e os principais resultados da avaliação atuarial.
IV. A Avaliação Atuarial indicará o plano de custeio necessário, a partir de sua realização, para a cobertura do custo normal e do custo suplementar do plano de benefícios do RPPS.
Está correto o que consta APENAS em
Sobre os Regimes Financeiros dos planos de benefícios que podem ser adotados pelos Regimes Próprios de Previdência Social − RPPS, tendo em vista o equilíbrio financeiro e atuarial, considere:
I. Regime de Capitalização no qual as contribuições estabelecidas no plano de custeio, a serem pagas pelo ente federativo, pelos servidores ativos e inativos e pelos pensionistas, acrescidas ao patrimônio existente, às receitas por ele geradas e a outras espécies de aportes, sejam suficientes para a formação dos recursos garantidores à cobertura dos compromissos futuros do plano de benefícios e da taxa de administração.
II. Regime de Repartição de Capitais de Cobertura, em que as contribuições estabelecidas no plano de custeio, a serem pagas pelo ente federativo, pelos servidores ativos e inativos e pelos pensionistas, em um determinado exercício, sejam suficientes para a constituição das reservas matemáticas dos benefícios iniciados por eventos que ocorram nesse mesmo exercício, admitindo-se a constituição de fundo previdencial para oscilação de risco.
III. Regime de Repartição Simples, em que as contribuições estabelecidas no plano de custeio, a serem pagas pelo ente
federativo, pelos servidores ativos e inativos e pelos pensionistas, em um determinado exercício, sejam suficientes para o
pagamento dos benefícios nesse exercício, sem o propósito de acumulação de recursos, admitindo-se a constituição de
fundo previdencial para oscilação de risco.
Está correto o que consta em

 Conheça nossos planos