Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!



A máquina começou a ser utilizada no dia 01/07/2023, a empresa tem como política a substituição após 10 anos e o valor residual estimado para sua venda no final desta vida útil era R$ 3.000.000. Para a desmontagem e desinstalação da máquina, no final do 10º ano, a empresa estima que gastará R$ 1.320.000 e a taxa de juros vigente para a empresa na data da aquisição era 10% para o prazo de 10 anos. Tendo em vista que a máquina funciona ininterruptamente, a empresa calcula a despesa de depreciação pelo método das cotas constantes. A despesa de depreciação evidenciada pela empresa na Demonstração do Resultado de 2023, exclusivamente para esta máquina, foi, em reais,
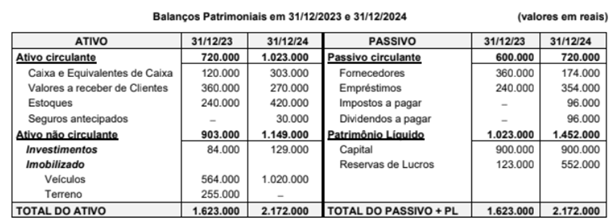
A Demonstração do Resultado da mesma empresa para o ano 2024 é a seguinte:
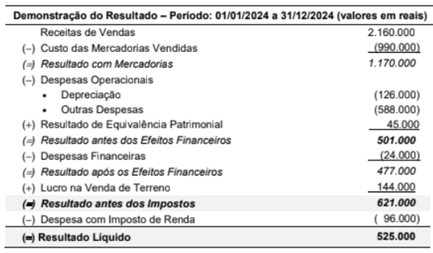
Durante o ano de 2024, a empresa não efetuou qualquer pagamento referente aos empréstimos (nem principal, nem despesas financeiras).
O valor correspondente ao Caixa das Atividades Operacionais gerado pela empresa em 2024 foi, em reais,

João comprou 2 unidades de óleo de soja e 3 unidades de azeite. Em relação ao custo original, João economizou entre

Considere todos os números que podem aparecer no quadradinho cinza. A soma desses números é
Em uma prova de matemática, a nota de Carlos foi maior do que a de Márcia e menor do que a de Ana. A nota de Ana foi maior do que a de Débora, que não foi menor do que a de Carlos. Se Otávio não teve nota maior do que Márcia, é correto afirmar que
A frase acima permanecerá correta e coerente caso uma nova redação, iniciada por A desvalorização de todos os momentos, se complemente com
Com base na Lei de Responsabilidade Fiscal (LRF), julgue o item subsequente.
De acordo com a LRF, os entes da Federação devem assegurar ampla transparência na gestão fiscal, com a disponibilização de informações em meios eletrônicos de acesso público, inclusive sobre dívida consolidada, restos a pagar e renúncias de receita.
Julgue o item seguinte, relativo ao conceito, à classificação, aos estágios e às especificidades da despesa pública no Brasil.
O suprimento de fundos constitui modalidade de execução da despesa pública, sendo vedada sua utilização para o custeio de despesas com diárias, passagens ou serviços extraordinários prestados por servidores em caráter eventual.
Acerca das receitas públicas, julgue o item a seguir.
A inscrição em dívida ativa constitui receita pública, pois representa o ingresso efetivo de recursos financeiros nos cofres públicos oriundos da cobrança judicial de créditos tributários ou não tributários.
No que se refere às alterações orçamentárias e à sua articulação com outros aspectos da execução orçamentária, julgue o item subsequente.
Para que se promova a descentralização orçamentária entre órgãos de um mesmo ente federativo, exige-se a manutenção da classificação funcional original da despesa, permitindo-se, entretanto, alterações na classificação econômica se houver justificativa aprovada pela autoridade responsável.
Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.
Considere que um governo estadual destine dotações orçamentárias para a aquisição de um edifício já construído, a fim de instalar novas secretarias, e para o aumento da sua participação acionária em um banco estatal existente, sem que essa operação resulte em ampliação do capital social do banco. Nessa situação, as referidas dotações devem ser classificadas como inversões financeiras.
Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.
Para fins de apuração da despesa total com pessoal, conforme a LRF, considera-se a despesa realizada no mês de referência e nos onze meses imediatamente anteriores, devendo ser adotado o critério de empenho realizado como regime primário de reconhecimento.
Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.
Uma entidade do setor público não pode exercer controle sobre outra entidade que tenha poderes estatutários para operar de forma independente, pois a independência legal impede a primeira de direcionar as políticas da segunda.
Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.
A NBC TSP que trata da apresentação de informação orçamentária nas demonstrações contábeis permite que, mesmo existindo orçamentos separados aprovados e publicados para entidades ou atividades que compõem as demonstrações contábeis consolidadas, esses orçamentos individuais sejam conjugados para apresentação nas demonstrações contábeis.
Julgue o item subsequente, de acordo com as NBC TSP, o MCASP (11.ª ed.), a Lei de Responsabilidade Fiscal (LRF) e a Lei n.º 4.320/1964.
Considere que uma entidade do setor público tenha vendido um imóvel que era originalmente parte do seu ativo imobilizado, mas que, antes da venda, era mantido para aluguel a terceiros. Nesse caso, tanto os fluxos de caixa da venda do imóvel quanto os recebimentos de aluguéis devem ser classificados como provenientes de atividades de investimento.
Com base nas NBC TSP e no MCASP (11.ª edição), julgue o item que se segue.
No cálculo do valor em uso de um ativo gerador de caixa, a entidade do setor público deve incorporar, além da estimativa dos fluxos de caixa futuros e o valor do dinheiro no tempo, as expectativas sobre possíveis variações nos fluxos de caixa, o preço pela incerteza inerente ao ativo e outros fatores de mercado que afetem a precificação desses fluxos.
Com base nas NBC TSP e no MCASP (11.ª edição), julgue o item que se segue.
Suponha que uma entidade do setor público possua um ativo cujos benefícios econômicos futuros ou potencial de serviços sofram uma diminuição tão significativa que a perda exceda o reconhecimento sistemático da depreciação já contabilizada. Nesse caso, a entidade deve desconsiderar esse ativo para efeito de redução ao valor recuperável.

 Conheça nossos planos