Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458531
Contabilidade de Custos
A Cia. Tetra comercializa equipamentos de informática e, em 01/01/2013, obteve um empréstimo bancário para compra de mercadorias para revenda no valor de R$ 105.000,00 para ser pago em 4 prestações mensais de R$ 27.575,49 cada, com vencimento da primeira parcela em 31/01/2013. A empresa adquiriu mercadorias no valor de R$ 100.000,00 em 01/02/2013, sendo totalmente revendidas para um único cliente em 31/03/2013 para recebimento em abril de 2013. Sabendo que a taxa efetiva de juros do empréstimo é de 2% ao mês, é correto afirmar que a Cia. Tetra
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458530
Contabilidade Geral
Em relação à divulgação sobre partes relacionadas, considere:
I. Uma pessoa está relacionada com a entidade que reporta a informação se for membro do pessoal chave da administração da controladora da entidade que reporta a informação.
II. Uma entidade está relacionada com a entidade que reporta a informação se a entidade e a entidade que reporta a informação são membros do mesmo grupo econômico.
III. Os relacionamentos entre controladora e suas controladas devem ser divulgados somente quando há transações entre essas partes relacionadas.
IV. A atenção deve ser direcionada para a forma legal e não para a essência do relacionamento, ao considerar cada um dos possíveis relacionamentos com partes relacionadas.
Está correto o que consta APENAS em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458529
Contabilidade Geral
Considere as seguintes assertivas sobre incorporação, fusão e cisão:
I. A incorporação é a operação pela qual uma ou mais sociedades são absorvidas por outra, que lhes sucede em todos os direitos e obrigações.
II. A fusão é a operação pela qual se unem duas ou mais sociedades para formar sociedade nova, que lhes sucederá em todos os direitos e obrigações.
III. A cisão é a operação pela qual a companhia transfere todo o seu patrimônio para uma ou mais sociedades, constituídas para esse fim ou já existentes, extinguindo-se a companhia cindida. A cisão parcial do patrimônio não é permitida.
IV. Se a incorporação, fusão ou cisão envolverem companhia aberta, as sociedades que a sucederem serão também companhias abertas.
V. O acionista dissidente de sociedade fundida ou incorporada não terá direito de retirada no caso de ação de espécie ou classe que tenha liquidez e dispersão no mercado.
Está correto o que consta em
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458528
Contabilidade Geral
Considere os dados contábeis extraídos da Cia. Omega, empresa comercial, referentes ao exercício financeiro de 2012:
- Faturamento Bruto com a venda de mercadorias: R$ 200.000,00.
- Tributos sobre vendas: R$ 40.000,00
- Receita Líquida de Vendas: R$ 160.000,00.
- Valor de compra das mercadorias vendidas durante 2012 (incluídos os tributos sobre compras): R$ 70.800,00.
- Custo das mercadorias vendidas na Demonstração de Resultados do Exercício de 2012: R$ 60.000,00.
- Valor dos serviços de utilidade pública consumidos durante 2012: R$ 3.500,00.
- Despesa com Depreciação e Amortização em 2012: R$ 21.000,00.
- Resultado Positivo de Equivalência Patrimonial em 2012: R$ 3.000,00.
- Receitas Financeiras em 2012: R$ 1.100,00.
Com base nessas informações, em 2012, o valor adicionado a ser distribuído pela Cia. Omega foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458527
Contabilidade Geral
Considere as informações apresentadas, a seguir, da empresa Delta S.A.:
Demonstração de Resultados do Exercício de 2012 - Valores em reais
Receita Bruta de Vendas .......................................................... 240.000
Tributos sobre Vendas ................................................................ (31.140)
Receita Líquida de Vendas ...................................................... 208.860
Custo das Mercadorias Vendidas ............................................... (157.860)
Lucro Bruto ............................................................................... 51.000
Despesa com Salários e Encargos ............................................. (35.000)
Despesa com Depreciação e Amortização ................................. (8.000)
Despesa com Juros .................................................................... (2.000)
Lucro Antes do Imposto de Renda e CSLL ............................ 6.000
Imposto de Renda e CSLL ...................................................... (1.440)
Lucro Líquido ............................................................................ 4.560
Considerando que a despesa com juros é referente aos empréstimos de longo prazo e que NÃO foi paga, as Atividades Operacionais, em 2012,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458526
Contabilidade Geral
São itens evidenciados na Demonstração das Mutações do Patrimônio Líquido, mas que NÃO alteram o total do Patrimônio Líquido:
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458525
Contabilidade Geral
Considere os seguintes dados contábeis da Cia. Gama, antes da distribuição do Lucro Líquido do Exercício de 2012:
Capital Social em 31/12/2012 ................................................................................. R$ 500.000,00
Reserva Legal em 31/12/2012 ............................................................................... R$ 100.000,00
Reserva para Contingência em 31/12/2012 ........................................................... R$ 8.000,00
Reserva Estatutária em 31/12/2012 ....................................................................... R$ 25.000,00
Lucro Líquido do Exercício em 2012 ...................................................................... R$ 40.000,00
Resultado Positivo de Equivalência Patrimonial em 2012 ...................................... R$ 13.000,00
O estatuto da empresa é omisso quanto ao dividendo obrigatório, mas determina que, no mínimo 20% do Lucro Líquido do Exercício sejam destinados à Reserva Estatutária. Sabendo que houve reversão da Reserva para Contingência de R$ 8.000,00 em 2012, é correto afirmar que, em 2012, a Cia. Gama
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458524
Contabilidade Geral
Em 01/01/2011, determinada empresa adquiriu um imóvel pelo valor de R$ 600.000,00 para utilizá-lo em suas operações. Na data de aquisição, a estimativa feita da vida útil econômica para este imóvel foi de 25 anos e o valor residual de R$ 100.000,00. Em 01/01/2012, a empresa reavaliou a vida útil do imóvel, cuja estimativa indicou uma vida útil remanescente de 25 anos, e, nesta mesma data, o valor residual reestimado foi de R$ 130.000,00. Em 31/12/2012, em função de uma oferta irrecusável, a empresa vendeu este imóvel por R$ 900.000,00 à vista. Com base nessas informações e sabendo que a empresa utiliza o método das quotas constantes, o resultado evidenciado na Demonstração de Resultados em função da venda deste imóvel foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458523
Contabilidade Geral
Determinada empresa obteve um empréstimo de R$ 100.000,00, em 01/12/2012, à taxa de juros efetiva de 3% a.m., sendo este mensurado ao custo amortizado. No entanto, em função de alterações nos planos de investimentos, em 01/12/2012, a empresa aplicou 50% deste valor no título A que rende 2% a.m. e o classificou como “mantido para negociação imediata” e os 50% restantes aplicou no título B que rende 3% a.m. e o classificou como “mantido até o vencimento”. Com base nessas informações e sabendo que o valor justo dos títulos A e B, em 31/12/2012, era R$ 52.500,00 e R$ 53.500,00, respectivamente, é correto afirmar que a empresa reconheceu, em dezembro de 2012, um resultado financeiro líquido de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458522
Contabilidade Geral
No reconhecimento inicial, o custo de ativo intangível adquirido separadamente inclui
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458521
Contabilidade Geral
Atenção: Considere as informações abaixo, para responder à questão.
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao elaborar as Demonstrações Financeiras Consolidadas em 31/12/2012, o valor reconhecido como Ativo Intangível (Ágio pago por Expectativa de Rentabilidade Futura na aquisição de Controladas) foi, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458520
Contabilidade Geral
Atenção: Considere as informações abaixo, para responder à questão.
Em 31/12/2012, a Cia. Tudo Investe adquiriu 90% das ações da Cia. Norte por R$ 9.000.000,00 à vista. Na data da aquisição, o Patrimônio Líquido da Cia. Norte era de R$ 7.000.000,00 e o valor justo líquido dos ativos e passivos identificáveis da Cia. Norte, de acordo com o laudo de avaliação, era de R$ 8.000.000,00. A Participação dos Não Controladores foi avaliada pela parte que lhes cabe no valor justo líquido dos ativos e passivos identificáveis da adquirida.
Ao reconhecer o ativo adquirido, a Cia. Tudo Investe, em 31/12/2012, registrou o Investimento pelo valor, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458519
Contabilidade Geral
A Cia. WZL adquiriu uma máquina para ser utilizada em seu processo produtivo pelo valor de R$ 1.440.000,00 em 01/03/2012, data em que tal máquina foi colocada em uso. A vida útil econômica estimada da máquina, no momento da aquisição, foi de 8 anos e o seu valor residual de R$ 240.000,00. Em 31/12/2012, ao realizar o teste de impairment, verificou-se que o valor em uso da máquina era R$ 1.380.000,00 e o seu valor justo líquido das despesas de venda era R$ 1.300.000,00.
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Considerando que a Cia. WZL utiliza o método das quotas constantes, o valor contábil da máquina em 31/12/2012 era, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458518
Contabilidade Geral
Considere os seguintes dados contábeis da Cia. DZB:
Duplicatas a Receber em 31/12/2012 .............................................................................. R$ 200.000,00
Provisão para Crédito de Liquidação Duvidosa (PCLD) em 31/12/2012 ............................. R$ 4.000,00
Em janeiro de 2013, um cliente considerado incobrável em outubro de 2012 pagou uma duplicata no valor de R$ 3.000,00. O lançamento contábil referente ao pagamento do cliente gerou um
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458517
Contabilidade Geral
A empresa Comércio S.A., ao adquirir mercadorias para revenda pagou os seguintes valores:
Mercadorias: R$ 120.000,00, valor líquido de tributos;
Seguro: R$ 2.000,00;
Tributos recuperáveis: R$ 21.000,00;
Tributos não recuperáveis: R$ 12.000,00.
Com base nessas informações e sabendo que a empresa revendeu todas estas mercadorias por R$ 250.000,00, com 10% de desconto no ato da venda, o custo das mercadorias vendidas e o lucro bruto apurados pela empresa Comércio S.A. foram, respectivamente, em reais,
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458516
Contabilidade Geral
A contabilidade da empresa Provisionada S.A. recebeu do departamento jurídico, em 30/06/2013, as seguintes informações sobre novos processos judiciais trabalhistas interpostos contra a empresa:
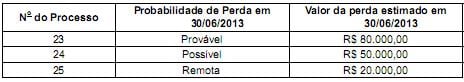
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Com base nestas informações, a empresa Provisionada deve reconhecer como Provisão, em 30/06/2013, o valor, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458515
Contabilidade Geral
Em 30/09/2013, a empresa WRO, sociedade anônima de capital aberto, após análise de documentos, verificou que faltava realizar os registros contábeis referentes às seguintes operações:
- Em 28/09/2013, os clientes pagaram adiantados R$ 35.000,00 por serviços a serem prestados em outubro de 2013 pela em- presa WRO.
- Em 29/09/2013, a empresa prestou serviços no valor de R$ 142.000,00 para recebimento em outubro de 2013.
- A empresa realizou benfeitorias em imóveis de terceiros no valor de R$ 16.000,00 no final do mês de setembro de 2013.
- Em 30/09/2013, houve a emissão de debêntures no valor de R$ 200.000,00 com prêmio de R$ 3.000,00. Os custos de transação incorridos e pagos decorrentes da emissão de debêntures foram de R$ 4.000,00.
- Em 30/09/2013, a empresa recebeu dividendos, no valor de R$ 10.000,00, distribuídos nesta mesma data, referentes a um investimento em outra empresa avaliado pelo método de custo.
- Em 30/09/2013, a empresa pagou despesa com pessoal referente ao mês de setembro de 2013, ainda não reconhecida pela contabilidade, no valor de R$ 98.000,00.
- Em 30/09/2013, houve a apuração da depreciação do ativo imobilizado referente ao mês de setembro de 2013 no valor de R$ 33.000,00, ainda não reconhecida pela contabilidade.
Pelo registro dessas operações, é correto afirmar que houve um aumento no Patrimônio Líquido, em reais, de
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458514
Administração Financeira e Orçamentária
O município de Cajueiro Novo do Sul promulgou, em 01/09/2013, ato de autorização para abertura de crédito adicional, no valor de R$ 250.000,00, para aquisição de 100 computadores destinados às escolas de ensino fundamental. Com relação aos créditos especiais, nos termos da Constituição Federal, é correto afirmar que
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458513
Administração Financeira e Orçamentária
Atenção: Considere as informações abaixo, para responder à questão.
O município de Gelo Branco do Sul autorizou a contratação, por emergência, de uma empresa para construção de um posto de saúde, no prazo de 90 dias, no valor de R$ 150.000,00. Preliminarmente à assinatura do contrato, o contador verificou que o saldo da dotação orçamentária para tais despesas era apenas de R$ 90.000,00.
A despesa com a construção do posto de saúde, nos termos da Lei no 4.320/1964 deve ser classificada na categoria econômica:
Ano: 2013
Banca:
FCC
Órgão:
TRE-RO
Prova:
FCC - 2013 - TRE-RO - Analista Judiciário - Contabilidade |
Q458512
Administração Financeira e Orçamentária
Atenção: Considere as informações abaixo, para responder à questão.
O município de Gelo Branco do Sul autorizou a contratação, por emergência, de uma empresa para construção de um posto de saúde, no prazo de 90 dias, no valor de R$ 150.000,00. Preliminarmente à assinatura do contrato, o contador verificou que o saldo da dotação orçamentária para tais despesas era apenas de R$ 90.000,00.
Para a realização da despesa com a construção do posto de saúde foi aberto um crédito adicional

 Conheça nossos planos