Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462191
Contabilidade Pública
Considerando o Plano de Contas Aplicado ao Setor Público, o qual classifica as contas quanto à natureza patrimonial, orçamentária e de controle, um débito em contas do ativo pode ter como contrapartida um crédito em contas da classe
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462190
Contabilidade Pública
Considere as transações de uma entidade pública referente ao mês de agosto de 2013:
Prestação de serviços no valor de R$ 200.000,00 para recebimento em setembro de 2013.
Arrecadação da Receita de Serviços no valor de R$ 230.000,00.
Reconhecimento das Obrigações Trabalhistas e Previdenciárias relativas ao mês de agosto no valor de R$ 135.000,00 que serão pagas no mês de setembro de 2013.
Aquisição de Material de Consumo no valor de R$ 8.000,00 para pagamento em setembro de 2013.
Consumo de Material de Consumo no valor de R$ 3.500,00.
Depreciação do bem imóvel no valor de R$ 16.000,00, referente ao mês de agosto.
Após contabilização dessas transações, o aumento no ativo total e a variação positiva no patrimônio líquido em agosto de 2013 foram, respectivamente,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462189
Contabilidade Pública
O governo federal, a partir de um dos seus ministérios, abre concurso para premiação dos melhores trabalhos científicos sobre inovação tecnológica. Para o pagamento de prêmios em pecúnia serão gastos R$ 100.000,00 e para a aquisição de troféus, R$ 5.000,00. Quanto à classificação da despesa orçamentária por natureza, o valor de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462188
Contabilidade Pública
Em uma autarquia estadual, no reconhecimento inicial, seus únicos dois imóveis foram mensurados pelo custo de construção. Após o reconhecimento inicial, a entidade adota o método da reavaliação para um dos seus dois imóveis e, em ambos os casos, a depreciação de cada período é calculada e registrada com base no custo de construção, considerando a vida útil econômica dos bens. Considerando as Normas Brasileiras de Contabilidade Aplicadas ao Setor Público - NBC T 16, a entidade, após o reconhecimento inicial,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462187
Contabilidade de Custos
Para apurar os custos referentes ao serviço de atendimento psicológico ofertado por uma entidade pública, são apropriados a cada consulta psicológica apenas os custos variáveis. Neste caso, a entidade utiliza o método de custeio
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462186
Contabilidade Pública
O contador de uma determinada entidade pública, ao avaliar as aplicações financeiras, entre alternativas igualmente válidas, determina a adoção do maior valor, o que implica NÃO obediência ao princípio
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462185
Contabilidade Pública
Em relação às disposições do Decreto no 93.872/1986 sobre a contabilidade aplicada ao setor público, considere:
I. Todo ato de gestão financeira, ou que crie, modifique ou extinga direito ou obrigação de natureza pecuniária da União, será realizado por meio de documento hábil que o comprove e registrado na contabilidade mediante classificação em conta adequada.
II. O registro sintético das operações financeiras e patrimoniais efetuar-se-á pelo método das partidas simples.
III. Os débitos e os créditos serão registrados com individuação do devedor ou do credor, e especificação da natureza, importância e data do vencimento, quando fixada.
IV. Todo aquele que, a qualquer título, tenha a seu cargo serviço de contabilidade da União é pessoalmente responsável pela exatidão das contas e oportuna apresentação dos balancetes, balanços e demonstrações contábeis dos atos relativos à Administração financeira e patrimonial do setor sob sua jurisdição.
Está correto o que se afirma APENAS em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462184
Contabilidade Geral
Considere as seguintes assertivas sobre retificações de erros:
I. Um erro de período anterior deve ser corrigido por reapresentação retrospectiva, salvo quando for impraticável determinar os efeitos específicos do período ou o efeito cumulativo do erro.
II. A retificação de erro de período anterior deve ser excluída dos resultados do período em que o erro é descoberto.
III. As mudanças nas estimativas contábeis à medida que se conhece informação adicional, se constitui retificação de erro.
Está correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462183
Contabilidade Geral
Considere as seguintes assertivas a respeito das provisões:
I. A entidade deve reconhecer todas as obrigações presentes decorrentes de eventos passados, com provável saída de recursos, cujos valores possam ser estimados com confiança.
II. O saldo das Provisões pode ser usado para os desembolsos relacionados a todas as provisões, reconhecidas ou não no Balanço Patrimonial. Caso o saldo total seja insuficiente, provisões adicionais devem ser constituídas.
III. As provisões devem ser reavaliadas em cada data de balanço e ajustadas para refletir a melhor estimativa corrente.
IV. Os eventos futuros que possam afetar o valor necessário para liquidar a obrigação devem ser refletidos no valor da provisão quando houver evidência objetiva suficiente de que eles ocorrerão.
Está correto o que se afirma em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462182
Contabilidade Geral
A Cia. Rentável apresentava, em 31/12/2011, um Patrimônio Líquido composto por: Capital Social: R$ 250.000,00; Reservas de Capital: R$ 10.000,00; Reserva Legal: R$ 47.000,00 e Reserva para Expansão: R$ 15.000,00. Em 2012, a Cia. Rentável apurou um Lucro Líquido de R$ 100.000,00, cuja destinação estabelecida no estatuto é a seguinte:
- Reserva Legal: constituída nos termos da Lei;
- Dividendos mínimos obrigatórios: 30% do Lucro Líquido ajustado nos termos da Lei;
- Retenção de Lucros: saldo remanescente.
Sabe-se que R$ 10.000,00 do Lucro Líquido de 2012 foram decorrentes de uma doação governamental recebida pela Cia. Rentável e esta, para não tributar este ganho, reteve-o na forma de Reserva de Incentivos Fiscais, utilizando a possibilidade estabelecida na Lei referente aos dividendos.
Com base nestas informações, a quantia que a Cia. Rentável reteve na forma de Reserva Legal e distribuiu como dividendos mínimos obrigatórios foram, respectivamente,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462181
Contabilidade Geral
A Cia. Verde & Amarelo realizou no primeiro semestre de 2013 as seguintes operações:
I. Aumentou o capital social em R$ 80.000,00, sendo 50% com Reservas de Lucros existentes em 31/12/2012 e 50% em dinheiro.
II. Adquiriu ações de sua própria emissão por R$ 30.000,00.
III. Emitiu debêntures no valor total de R$ 50.000,00, tendo incorrido em custos de transação de R$ 4.000,00 e recebido R$ 2.000,00 de prêmio pela sua emissão.
IV. Apurou um lucro líquido no semestre de R$ 200.000,00 com a seguinte destinação: Reserva Legal: R$ 10.000,00; Reserva Estatutária: R$ 20.000,00; Dividendos Obrigatórios: R$ 50.000,00. O restante do lucro foi retido para expansão.
O reconhecimento dessas operações aumentou o Patrimônio Líquido da Cia. Verde & Amarelo, no primeiro semestre de 2013, em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462180
Contabilidade Geral
A Cia. Paga Bem realizou as seguintes transações que impactaram seu Caixa e Equivalentes de Caixa durante o mês de agosto de 2013:
- Recebimento de R$ 30.000,00 referentes ao aumento do Capital Social;
- Recebimento de R$ 60.000,00 de Duplicatas a Receber de Clientes;
- Pagamento de R$ 40.000,00 referentes ao Adiantamento ao Fornecedor KL;
- Pagamento de R$ 20.000,00 a Fornecedores;
- Pagamento de R$ 50.000,00 referentes ao salário de seus funcionários;
- Recebimento de R$ 80.000,00 referentes à venda de um terreno;
- Pagamento de R$ 100.000,00 referentes a um empréstimo (principal).
Com base nas informações acima, o Fluxo de Caixa das Atividades Operacionais da empresa, decorrente do registro destas transações, foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462179
Contabilidade Geral
A Cia. Reconhecedora passou a ter influência significativa na Cia. A ao adquirir, em 01/01/2012, 20% de participação na Cia. A por R$ 200.000,00, adquirindo apenas ações ordinárias. O Patrimônio Líquido da Cia. A, em 01/01/2012, era composto apenas pelo Capital Social, o qual possuía 500 ações ordinárias e 500 ações preferenciais. Durante 2012, a Cia. A reconheceu as seguintes mutações em seu Patrimônio Líquido:
Lucro líquido ..................................................................................... R$ 180.000,00
Distribuição de dividendos................................................................ R$ 50.000,00
Ajustes de Avaliação Patrimonial ...................................................... R$ 10.000,00 (credor)
Em função do investimento realizado na Cia. A, a Cia. Reconhecedora reconheceu em suas demonstrações contábeis de 2012 uma receita de equivalência patrimonial no valor de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462178
Contabilidade Geral
A Cia. Negócios & Negócios reconheceu, durante o ano de 2012, R$ 2.000.000,00 em vendas realizadas. Adicionalmente, durante 2012, reconheceu as seguintes operações: devoluções de vendas de R$ 60.000,00; abatimento sobre vendas de R$ 40.000,00; comissões sobre as vendas realizadas de R$ 30.000,00; impostos sobre vendas de R$ 360.000,00; estimativa para perdas com créditos de liquidação duvidosa de R$ 6.000,00. Sabendo que o custo das mercadorias vendidas foi de R$ 1.180.000,00, a Cia. Negócios & Negócios apurou, em 2012, uma receita líquida e um lucro bruto, respectivamente, de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462177
Contabilidade Geral
A Cia. Comércio & Comércio adota o critério da Média Ponderada Móvel para controle dos estoques e, durante o mês de agosto de 2013, realizou as seguintes operações:
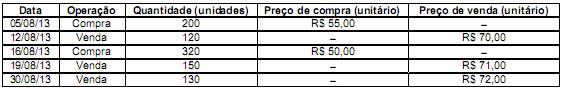
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Sabendo que a Cia. Comércio & Comércio não apresentava estoque inicial, o custo das mercadorias vendidas no mês de agosto de 2013 foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462176
Contabilidade Geral
Determinada empresa obteve, em 30/09/2013, um empréstimo para financiar sua expansão. O valor do empréstimo obtido foi de R$ 1.000.000,00, para pagamento integral (principal e juros) em 30/09/2015 e taxa de juros de 2% a.m. (juros simples). Os custos incorridos e pagos para a obtenção deste empréstimo foram de R$ 10.000,00. De acordo com estas informações e sabendo que o empréstimo é mensurado pelo custo amortizado, o reconhecimento deste empréstimo no Balanço Patrimonial da empresa, em 30/09/2013, provocou um aumento de
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462175
Contabilidade Geral
A Cia. Reconhecedora S.A. é uma empresa comercial e possuía, em 31/07/2013, a seguinte situação patrimonial:
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
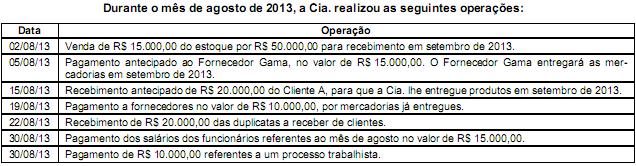
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Disponível ........................................................................................ R$ 100.000,00 Estoques .......................................................................................... R$ 30.000,00 Fornecedores ................................................................................... R$ 20.000,00 Capital Social ................................................................................... R$ 110.000,00
Após o registro das operações acima, o total do Patrimônio Líquido da Cia. Reconhecedora S.A., em 31/08/13, era
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462174
Contabilidade Geral
A empresa Crédito Bom S.A. é uma companhia de capital aberto e, em 01/01/2012, adquiriu um caminhão por meio de arrendamento mercantil financeiro, para ser pago em 3 prestações anuais iguais de R$ 63.635,47 cada, vencendo a primeira em 31/12/2012. Se a empresa tivesse adquirido o caminhão à vista teria pagado R$ 183.000,00. Sabendo que o valor presente das prestações é de R$ 180.000,00 e que a taxa efetiva de juros é de 3% ao ano, a empresa Crédito Bom S.A. reconheceu
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462173
Contabilidade Geral
A empresa Controladora S.A. possuía, em 31/12/12, reconhecido em seu Balanço Patrimonial, um ativo intangível (Marca adquirida), com vida útil indefinida, cujo valor contábil era de R$ 180.000,00, composto por:
Valor de custo .................................................................................. R$ 210.000,00
Perda por desvalorização reconhecida (em 2011) ........................... R$ 30.000,00
No entanto, antes de encerrar o exercício social de 2012, a empresa realizou o Teste de Recuperabilidade do Ativo e obteve as seguintes informações:
Valor em uso .................................................................................... R$ 170.000,00
Valor justo líquido de despesas de venda ........................................ R$ 190.000,00
Com base nas informações acima, ao realizar o Teste de Recuperabilidade do Ativo, a empresa Controladora S.A.
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462172
Contabilidade Geral
A empresa Comercial S.A. realizou, em 31/12/2012, uma venda, do produto A, no valor total de R$ 90.000,00, tendo recebido R$ 30.000,00 à vista e o restante para ser recebido em 30/04/2014. Se o cliente tivesse efetuado a compra do produto A à vista, ele pagaria, no total, R$ 83.000,00. Com base nestas informações e na regulamentação vigente, a empresa Comercial S.A. reconheceu, no momento da venda, uma receita de vendas de

 Conheça nossos planos