Questões de Concurso
Para analista judiciário - contabilidade
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511078
Análise de Balanços
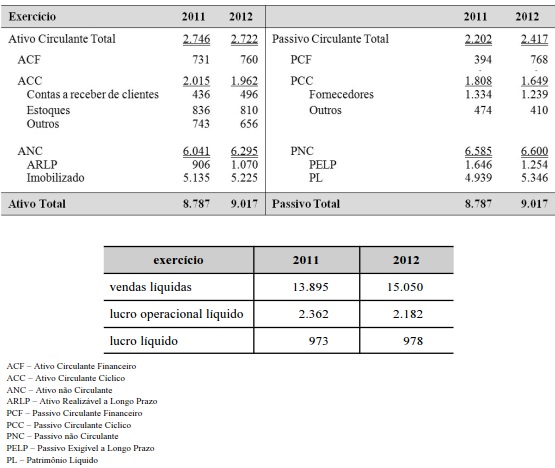
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue o item subsequente. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
O retorno sobre investimento, calculado sobre valores de final de período, apresentou estabilidade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511077
Análise de Balanços
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue o item subsequente. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
A liquidez seca cresceu no período de 2011 a 2012.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511076
Análise de Balanços
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue o item subsequente. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
A predominância de capitais próprios cresceu mais rapidamente que a retração do financiamento dos investimentos por fontes onerosas.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511075
Análise de Balanços
Considerando as tabelas acima, que apresentam balanço patrimonial e informações complementares referentes a uma empresa, julgue o item subsequente. Nesse sentido, considere que essa empresa não tenha recebido nenhuma receita de forma antecipada nem tenha pagado nenhuma despesa antecipadamente.
O saldo em tesouraria do período demonstra retração do capital de giro da empresa em relação a sua necessidade de capital de giro.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511074
Contabilidade Geral
Com base nas normas contábeis em vigor, julgue o item que se segue.
Deriva do princípio da primazia da essência sobre a forma a obrigatoriedade de registro contábil, em conta de ativo imobilizado de uma entidade, dos bens patrimoniais, cujos riscos, benefícios e controle foram transferidos a ela, mesmo sem a transferência de sua titularidade jurídica.
Deriva do princípio da primazia da essência sobre a forma a obrigatoriedade de registro contábil, em conta de ativo imobilizado de uma entidade, dos bens patrimoniais, cujos riscos, benefícios e controle foram transferidos a ela, mesmo sem a transferência de sua titularidade jurídica.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511073
Contabilidade Geral
Com base nas normas contábeis em vigor, julgue o item que se segue.
O recebimento do valor relativo a um título de crédito em atraso, acrescido de juros, é um fato patrimonial permutativo-modificativo, pois representa uma troca de ativos e produz impacto sobre o patrimônio líquido da entidade.
O recebimento do valor relativo a um título de crédito em atraso, acrescido de juros, é um fato patrimonial permutativo-modificativo, pois representa uma troca de ativos e produz impacto sobre o patrimônio líquido da entidade.
Ano: 2013
Banca:
CESPE / CEBRASPE
Órgão:
TRT - 17ª Região (ES)
Prova:
CESPE - 2013 - TRT - 17ª Região (ES) - Analista Judiciário - Contabilidade |
Q511072
Contabilidade Geral
Com base nas normas contábeis em vigor, julgue o item que se segue.
Em situações inflacionárias, a correção integral das demonstrações contábeis facilita a análise dessas demonstrações por converter todos os valores a uma única moeda de valor constante, contudo esse procedimento deve ser adotado somente para fins gerenciais, visto que afronta o princípio do custo original como base de valor.
Em situações inflacionárias, a correção integral das demonstrações contábeis facilita a análise dessas demonstrações por converter todos os valores a uma única moeda de valor constante, contudo esse procedimento deve ser adotado somente para fins gerenciais, visto que afronta o princípio do custo original como base de valor.
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462204
Direito Administrativo
Um órgão do governo federal divulgou edital de pregão presencial para a aquisição de câmaras para sistema de segurança, cujo valor estimado pela Administração, com base em pesquisa de preços no mercado, foi R$ 23.000,00. Aberta a sessão e após abertura dos envelopes, obtiveram-se as seguintes propostas:
Empresa Valor da Proposta
A R$ 20.000,00 B R$ 20.500,00 C R$ 21.300,00 D R$ 21.950,00 E R$ 22.100,00
No curso da sessão, as empresas que poderão fazer lances verbais e sucessivos, até a proclamação do vencedor, são
Empresa Valor da Proposta
A R$ 20.000,00 B R$ 20.500,00 C R$ 21.300,00 D R$ 21.950,00 E R$ 22.100,00
No curso da sessão, as empresas que poderão fazer lances verbais e sucessivos, até a proclamação do vencedor, são
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462203
Administração Financeira e Orçamentária
Em 29/12/2011, um órgão da União empenhou despesa referente à aquisição de dezoito equipamentos para serem utilizados na prestação de serviços à comunidade. Em 31/12/2011, os equipamentos ainda não haviam sido entregues e a despesa foi inscrita em restos a pagar não processados. Em 15/05/2013, houve a entrega parcial, atestada e aferida, de seis dos dezoito equipamentos. De acordo com o Decreto no 93.782/86 e alterações posteriores, os restos a pagar não processados referentes a tais equipamentos
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462202
Administração Financeira e Orçamentária
Considere os seguintes eventos:
I. Uma empresa de prestação de serviços de limpeza começou a atuar em um órgão público antes do empenho da referida despesa.
II. Um ordenador de despesa concedeu suprimentos de fundos a um servidor já responsável por dois suprimentos.
III. O empenho de despesa não liquidada, que se destina a atender transferências a instituições públicas e privadas, não foi considerado anulado em 31 de dezembro do exercício financeiro a que se refere.
IV. As metas físicas de uma ação governamental não foram atingidas em um determinado exercício financeiro.
A legalidade dos atos NÃO foi observada nos eventos constantes em
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462201
Administração Financeira e Orçamentária
De acordo com a Lei no 101/2000, o Relatório de Gestão Fiscal deve conter
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462200
Contabilidade Pública
Considere os dados, a seguir, quanto à alienação de bens de uma determinada entidade pública referentes ao exercício financeiro de 2012:
Valor acumulado dos recursos financeiros não aplicados oriundos da alienação de bens em 01/01/2012 ............... R$ 100.000,00
Receita Realizada com a Alienação de Bens Móveis em 2012 ................................................................................. R$ 30.000,00
Receita Realizada com a Alienação de Bens Imóveis em 2012 ................................................................................ R$ 85.000,00
Despesa Executada com Investimentos em 2012 ..................................................................................................... R$ 64.000,00
Despesa Executada com Inversões Financeiras em 2012 ........................................................................................ R$ 22.000,00
Despesa Executada com Amortização da Dívida em 2012 ....................................................................................... R$ 18.000,00
Com base nessas informações, e considerando que não houve a destinação de recursos aos regimes de previdência social, geral e próprio dos servidores públicos, o saldo de recursos não aplicados oriundos da alienação de bens em 31/12/2012 era
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462199
Administração Financeira e Orçamentária
Conforme a Lei de Responsabilidade Fiscal, a disponibilidade de caixa dos regimes de previdência social, geral e próprio dos servidores públicos de um determinado Estado pode ser aplicada
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462198
Administração Financeira e Orçamentária
Considere as despesas, a seguir, referentes ao Poder Judiciário de um Estado, esfera estadual, e ao exercício financeiro de 2012, valores em R$ (mil):
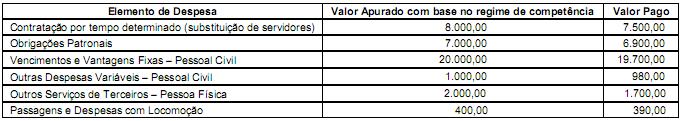
Para efeitos de verificação do atendimento do limite da Despesa com Pessoal estabelecido pela Lei de Responsabilidade Fiscal, o valor total da despesa com pessoal do Poder Judiciário, em 2012, foi
Para efeitos de verificação do atendimento do limite da Despesa com Pessoal estabelecido pela Lei de Responsabilidade Fiscal, o valor total da despesa com pessoal do Poder Judiciário, em 2012, foi
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462197
Administração Financeira e Orçamentária
O Sr. Adamastor, em 01/11/2012, passou a exercer a função de chefe de departamento e, portanto, a fazer jus à Gratificação pela Chefia de Departamento. Entretanto, os valores relativos aos meses de novembro e dezembro de 2012 não foram empenhados e, consequentemente, não foram pagos ao Sr. Adamastor em 2012.
Para ocorrer o pagamento retroativo, em 2013, da Gratificação pela Chefia de Departamento referente aos meses de novembro e dezembro de 2012, a entidade pública deverá empenhar a despesa no elemento de despesa:
Para ocorrer o pagamento retroativo, em 2013, da Gratificação pela Chefia de Departamento referente aos meses de novembro e dezembro de 2012, a entidade pública deverá empenhar a despesa no elemento de despesa:
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462196
Administração Financeira e Orçamentária
Quanto ao ciclo orçamentário, é correto afirmar que, na proposta orçamentária, constará
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462195
Administração Financeira e Orçamentária
No orçamento-programa, uma das dimensões do controle é a efetividade. Para isso, são utilizados indicadores que representam o produto final dos programas governamentais, tal como,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462194
Contabilidade Pública
Texto associado
Para responder às questões de números 49 e 50, considere os fatos relacionados, a seguir, referentes ao exercício financeiro de
2012 de uma determinada entidade do setor público:
− Previsão da receita e fixação da despesa referentes à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 10.000.000,00.
− Obtenção de Empréstimo por Antecipação da Receita Orçamentária no valor de R$ 900.000,00. − Lançamento e arrecadação de tributos no valor de R$ 3.000.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 4.950.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 500.000,00.
− Contratação de operações de crédito para compra de bens móveis no valor de R$ 2.000.000,00.
− Abertura de créditos adicionais especiais no valor de R$ 25.000,00, em julho de 2012.
− Empenho de despesas com: Pessoal e Encargos Sociais R$ 2.500.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.300.000,00; Inversões Financeiras
− Aquisição de Bens Móveis R$ 2.000.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Liquidação de despesas com: Pessoal e Encargos Sociais R$ 2.300.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.600.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de despesas com: Pessoal e Encargos Sociais R$ 2.100.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.350.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de Restos a Pagar Processados no valor de R$ 500.000,00.
− Depreciação de bens móveis e imóveis no valor de R$ 230.000,00.
− Amortização do Principal da Operação de Crédito por Antecipação da Receita Orçamentária − R$ 900.000,00.
O resultado de execução orçamentária, conforme Lei no 4.320/1964, e as receitas orçamentárias efetivas do exercício financeiro de 2012 foram, respectivamente,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462193
Contabilidade Pública
Texto associado
Para responder às questões de números 49 e 50, considere os fatos relacionados, a seguir, referentes ao exercício financeiro de
2012 de uma determinada entidade do setor público:
− Previsão da receita e fixação da despesa referentes à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 10.000.000,00.
− Obtenção de Empréstimo por Antecipação da Receita Orçamentária no valor de R$ 900.000,00. − Lançamento e arrecadação de tributos no valor de R$ 3.000.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 4.950.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 500.000,00.
− Contratação de operações de crédito para compra de bens móveis no valor de R$ 2.000.000,00.
− Abertura de créditos adicionais especiais no valor de R$ 25.000,00, em julho de 2012.
− Empenho de despesas com: Pessoal e Encargos Sociais R$ 2.500.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.300.000,00; Inversões Financeiras
− Aquisição de Bens Móveis R$ 2.000.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Liquidação de despesas com: Pessoal e Encargos Sociais R$ 2.300.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.600.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de despesas com: Pessoal e Encargos Sociais R$ 2.100.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.350.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de Restos a Pagar Processados no valor de R$ 500.000,00.
− Depreciação de bens móveis e imóveis no valor de R$ 230.000,00.
− Amortização do Principal da Operação de Crédito por Antecipação da Receita Orçamentária − R$ 900.000,00.
− Previsão da receita e fixação da despesa referentes à aprovação do orçamento com base na Lei Orçamentária Anual, no valor de R$ 10.000.000,00.
− Obtenção de Empréstimo por Antecipação da Receita Orçamentária no valor de R$ 900.000,00. − Lançamento e arrecadação de tributos no valor de R$ 3.000.000,00.
− Lançamento e arrecadação de receitas de serviços no valor de R$ 4.950.000,00.
− Recebimento de créditos não tributários inscritos em dívida ativa no valor de R$ 500.000,00.
− Contratação de operações de crédito para compra de bens móveis no valor de R$ 2.000.000,00.
− Abertura de créditos adicionais especiais no valor de R$ 25.000,00, em julho de 2012.
− Empenho de despesas com: Pessoal e Encargos Sociais R$ 2.500.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.300.000,00; Inversões Financeiras
− Aquisição de Bens Móveis R$ 2.000.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Liquidação de despesas com: Pessoal e Encargos Sociais R$ 2.300.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.600.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de despesas com: Pessoal e Encargos Sociais R$ 2.100.000,00; Outras Despesas Correntes − Serviços de Terceiros-Pessoa Jurídica R$ 5.000.000,00; Inversões Financeiras − Aquisição de Bens Móveis R$ 1.350.000,00; Juros e Encargos da Dívida R$ 25.000,00.
− Pagamento de Restos a Pagar Processados no valor de R$ 500.000,00.
− Depreciação de bens móveis e imóveis no valor de R$ 230.000,00.
− Amortização do Principal da Operação de Crédito por Antecipação da Receita Orçamentária − R$ 900.000,00.
No Balanço Financeiro referente a 2012, o valor dos Recebimentos e dos Pagamentos Extraorçamentários foram, respectivamente,
Ano: 2013
Banca:
FCC
Órgão:
TRT - 5ª Região (BA)
Prova:
FCC - 2013 - TRT - 5ª Região (BA) - Analista Judiciário - Contabilidade |
Q462192
Contabilidade Pública
Durante a execução orçamentária de um governo estadual, a amortização do principal referente a empréstimos concedidos gera na entidade pública que o concedeu, uma variação patrimonial

 Conheça nossos planos