Questões de Concurso
Para analista judiciário - contabilidade
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


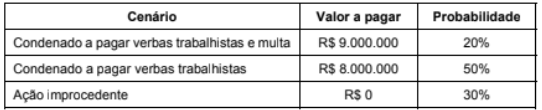
De acordo com a NBC TSP 03 — Provisões, Passivos Contingentes e Ativos Contingentes e com o Manual de Contabilidade Aplicada ao Setor Público, considerando que o ente público utiliza o método estatístico correspondente ao valor esperado da obrigação:
Considere que o Lucro Antes do Imposto de Renda e Contribuição Social (IR/CS), sem o registro da depreciação, é de R$ 28.000,00 e a alíquota de Imposto de Renda e Contribuição Social é de 30%.
Seguindo o Pronunciamento Técnico CPC 32 - Tributos sobre o lucro, a apresentação correta na Demonstração do Resultado dos tributos em 20X5 para fins societários é&:
I. As contas do ativo devem ser apresentadas em ordem crescente de liquidez, enquanto as contas do passivo devem ser apresentadas em ordem crescente de exigibilidade.
II. Ao fim de cada exercício social, devem ser apresentados: Balanço Patrimonial, Demonstração dos Lucros ou Prejuízos Acumulados, Demonstração do Resultado do Exercício, Demonstração dos Fluxos de Caixa e Demonstração do Valor Adicionado (no caso de companhia aberta).
III. A demonstração do resultado do exercício deve discriminar a receita bruta das vendas e serviços, as deduções das vendas, os abatimentos e às impostos sobre as vendas.
IV. As notas explicativas são apresentadas para complementar as informações apresentadas nas demonstrações financeiras obrigatórias.
Estão de acordo com a Lei das Sociadades por ações o que se afirma APENAS em
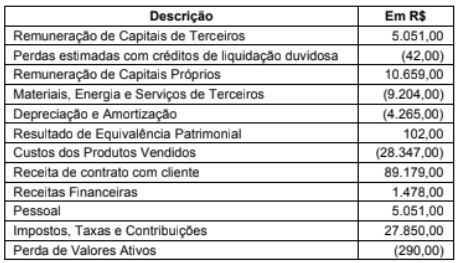
Considerando a estrutura apresentada no Pronunciamento Técnico CPC 09 (R7) - Demonstração do Valor Adicionado, para a Demonstração do Valor Adicionado,
I. Assinou um contrato de venda de seus medicamentos para o governo local. Os medicamentos permanecem com a empresa e ainda não foram distribuídos aos hospitais públicos que receberão os estoques. O governo só irá realizar o pagamento após o recebimento dos estoques.
II. Como referência em medicamentos para emagrecimento, mantém anos de relacionamento com médicos, fornecendo-lhes amostras grátis.
III. Está desenvolvendo um projeto para a produção de uma nova medicação. O projeto estã em fase de pesquisa, a viabilidade do produto ainda é bastante incerta e não há qualquer expectativa de que será desenvolvido.
IV. Recebeu, do governo local, um terreno em doação para a construção de um laboratório de pesquisas. O governo tem uma política de incentivos a empresas para geração de empregos na região onde o terreno está localizado.
v. Assinou um contrato de arrendamento para instalações que serão utilizadas para a produção da sua medicação mais rentável. O contrato tem prazo de 36 meses e a empresa tem direito a uso exclusivo do bem e pode definir como ele será usado.
Com base no que diz o Pronunciamento Técnico CPC DO [R2) - Estrutura Conceitual para Relatório Financeiro, o tratamento e a justificativa corretos para uma das transações apresentadas são:
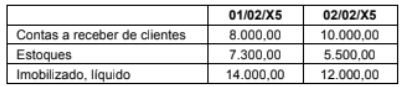
A contabilização correta que explica a variação de uma ou mais contas acima é:
I. A mensuração do ativo não circulante mantido para venda deve ser realizada pelo menor entre o seu valor contábil e o valor justo menos as despesas de venda.
II. A classificação como mantido para venda pode ser utilizada para um grupo de ativos colocados à venda, mas não deve ser aplicada para um ativo isolado.
III. Grupo de ativos mantidos para venda é um grupo de ativos a ser alienado, por venda ou de outra forma.
Considerando o que estabelece o Pronunciamento Técnico CPC 31 - Ativo Não Circulante Mantido para Venda e Operação Descontinuada, está correto o que se afirma em
Atenção: Considere as seguintes informações para responder à questão.
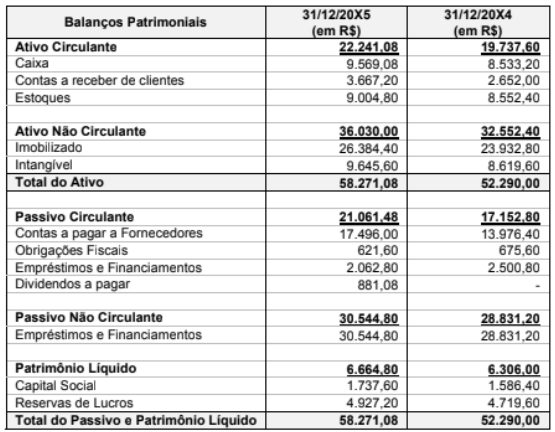
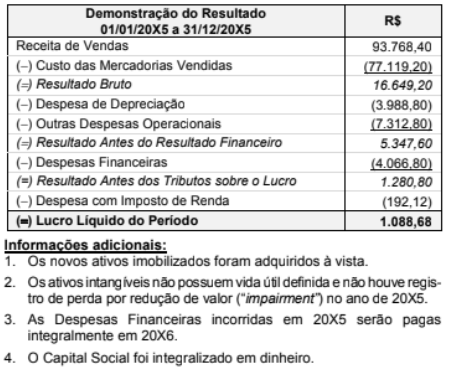
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
Atenção: Considere as seguintes informações para responder à questão.
Os Balanços Patrimoniais em 31/12/20X4 e 31/12/20X5 e a Demonstração do Resultado do ano de 20X5 da sociedade empresária Amazonaz S.A. são apresentados a seguir:
Atenção: Considere o texto do filósofo latino Sêneca para responder à questão.
A vida divide-se em três períodos: o que se foi, o que está sendo e o que há de vir. Desses, O que estamos atravessando é breve, o que havemos de atravessar é duvidoso, o que já atravessamos é certo. É este último de fato aquele sobre o qual a fortuna perdeu seu direito, o qual não pode ser reconduzido ao arbítrio de ninguém. Esse período os ocupados o perdem, pois não lhes sobra tempo para examinar o passado, e, se lhes sobrasse, seria desagradável a recordação de algo que lhes causaria arrependimento. Ninguém voltará de bom grado seu olhar ao passado, exceto quem submete todos os seus atos à própria censura, que nunca se deixa enganar. Quem avidamente muito cobiçou, desprezou com soberba, venceu com insolência, enganou com insidias, roubou por cupidez, prodigamente dissipou, é forçoso que tema a própria memória. Ora, essa é a parte sagrada e intocável de nosso tempo, posta acima de todos os reveses humanos, subtraída ao reino da Fortuna, e que nem a penúria, nem o medo, nem o ataque de doenças podem atingir. Ela não pode ser conturbada nem tirada: a posse dela é perpétua e sem receios. Somente um a um os dias se mostram presentes para nós, & ainda fracionados em momentos. Porém, todos os dias do passado, tão logo ordenares, estarão diante de ti, a teu arbítrio irão deixar-se examinar detidamente; isso os ocupados não têm tempo de fazer. É próprio de uma mente segura e tranquila percorrer todos os períodos de sua vida; as almas dos ocupados, como se estivessem atadas sob o jugo, não podem virar-se e olhar para trás. Portanto, a vida deles desaparece num abismo e, tal como de nada adianta verter liquido até a borda de um recipiente, se embaixo não há fundo que o receba e conserve, assim também não importa quanto tempo nos é concedido, se não há lugar onde ele possa depositar-se, se ele vaza por trincas e perfurações de nossas almas.
(Adaptado de: Sêneca. Sobre a brevidade da vida. São Paulo: Companhia das Letras, 2017, p21-22)

 Conheça nossos planos