Questões de Concurso
Para analista judiciário - contabilidade
Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Para a apuração do cumprimento do limite legal da despesa com pessoal de determinado Tribunal, nos termos da Lei Complementar nº 101/2000, referente ao período de janeiro a dezembro de 2015, o departamento de contabilidade apresentou as seguintes informações (dados hipotéticos):
− Despesa Bruta com Pessoal ............................................................................................................... 495.500.000,00
− Despesas não Computadas (§ 1o do art. 19 da LRF) .......................................................................... 45.500.000,00
− Receita Corrente Líquida− RCL.......................................................................................................... 360.000.000.000,00
− Limite Máximo (incisos I, II e III, art. 20 da LRF)− <%> ............................................................... 0,15%
Considerando as informações apresentadas, o limite de alerta (inciso II do § 1º do art. 59 da LRF) é de
Para responder a questão, considere, abaixo, o código de classificação das contas, conforme Plano de Contas Aplicado ao Setor Público, e o saldo das contas apresentadas no Balanço Patrimonial de 31/12/2015 de determinado ente público.

Para responder a questão, considere, abaixo, o código de classificação das contas, conforme Plano de Contas Aplicado ao Setor Público, e o saldo das contas apresentadas no Balanço Patrimonial de 31/12/2015 de determinado ente público.
Para responder a questão, considere, abaixo, o código de classificação das contas, conforme Plano de Contas Aplicado ao Setor Público, e o saldo das contas apresentadas no Balanço Patrimonial de 31/12/2015 de determinado ente público.
Segundo a NBC T 16.6, as demonstrações contábeis apresentam informações extraídas dos registros e dos documentos que integram o sistema contábil da entidade. Dentre as demonstrações contábeis, considere:
I. A Demonstração dos Fluxos de Caixa permite aos usuários projetar cenários de fluxos futuros de caixa e elaborar análise sobre eventuais mudanças em torno da capacidade de manutenção do regular financiamento dos serviços públicos.
II. O Balanço Patrimonial evidencia as variações verificadas no patrimônio e indica o resultado orçamentário do exercício.
III. O Balanço Orçamentário evidencia as receitas e as despesas orçamentárias, detalhadas em níveis relevantes de análise, confrontando o orçamento inicial e as suas alterações com a execução, demonstrando o resultado financeiro do exercício.
IV. A Demonstração das Mutações do Patrimônio Líquido − DMPL deve ser elaborada apenas pelas empresas estatais dependentes e pelos entes que as incorporarem no processo de consolidação das contas.
V. O Balanço Financeiro evidencia as receitas e despesas orçamentárias, bem como os ingressos e dispêndios extraorçamentários, conjugados com os saldos de caixa do exercício anterior e os que se transferem para o início do exercício seguinte.
Está correto o que consta APENAS em
Sobre a Demonstração do Valor Adicionado − DVA, considere:
I. A distribuição da riqueza criada deve ser detalhada, minimamente, da seguinte forma: pessoal e encargos; impostos, taxas e contribuições; juros e aluguéis; juros sobre o capital próprio (JCP) e dividendos; lucros retidos/prejuízos do exercício.
II. A entidade, sob a forma jurídica de sociedade por ações, com capital aberto, e outras entidades que a lei assim estabelecer, devem elaborar a DVA e apresentá-la como parte das demonstrações contábeis divulgadas ao final de cada exercício social. É recomendado, entretanto, a sua elaboração por todas as entidades que divulgam demonstrações contábeis.
III. As receitas financeiras, de equivalência patrimonial, de aluguel e royalties, devem ser consideradas como Valor Adicionado recebido em transferência pois representam a riqueza que não foi criada pela própria entidade e sim por terceiros.
Está correto o que consta em
A empresa Ilha de Noronha S.A. apresentou o gráfico abaixo para ser analisado por sua diretoria.

A empresa Ilha do Marajó S.A. possui um custo indireto de R$ 6.000.000,00. Precisa distribuí-lo para três produtos: X, Y e Z. A empresa apurou os seguintes dados para determinar a atribuição do CIF aos produtos:
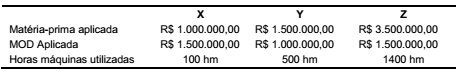
Com base, unicamente, nos dados apresentados a empresa poderia atribuir como custo indireto ao produto
Para responder a questão,considere o Balanço patrimonial apresentado abaixo.

Para responder a questão,considere o Balanço patrimonial apresentado abaixo.

 Conheça nossos planos