Foram encontradas 8.268 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma empresa, sujeita ao regime não cumulativo de PIS e COFINS, em determinado período apresentou os seguintes resultados:
• faturamento bruto: R$ 300 mil;
• IPI destacado no valor do faturamento bruto: R$ 30 mil;
• descontos incondicionais: R$ 20 mil;
• descontos condicionais: R$ 40 mil;
• devolução de vendas: R$ 10 mil;
• despesas com fornecimento de água: R$ 20 mil;
• valor de aquisição de bens para revenda: R$ 100 mil.
Nessa situação, a base de cálculo do PIS e da COFINS é igual a
Uma companhia comprou suas próprias ações para manter em tesouraria e, em momento posterior, as vendeu por valor 50% superior ao valor da compra.
Nessa situação hipotética, os custos de corretagem de compra das ações e a diferença positiva entre o custo de aquisição das ações e o valor de venda devem ser reconhecidos, respectivamente, como
Uma indústria adquiriu matéria-prima com R$ 220 mil de preço na nota fiscal e pagou R$ 6 mil pelo frete desse produto à transportadora. Nessa negociação, estão presentes as alíquotas: IPI = 10%; ICMS = 20%; PIS (não cumulativo) = 1,65% e COFINS (não cumulativo) = 7,6%.
Nessa situação hipotética, o valor a ser registrado no ativo para a matéria-prima é igual a
Uma companhia enfrenta quatro processos judiciais que, se perdidos, gerarão obrigações de pagamento. Para estipular a soma a ser resguardada para garantir o cumprimento dessas obrigações legais no caso de perda judicial, a companhia cotejou os valores das ações com suas chances de perda, conforme mostra a tabela a seguir.
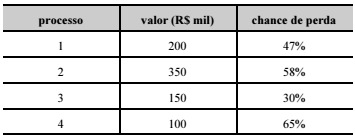
Considerando-se essa situação hipotética e as normas contábeis
vigentes relativas a provisões, passivos contingentes e ativos
contingentes, é correto afirmar que a empresa deverá provisionar
o montante de
Determinada empresa apresentou, em seu balanço patrimonial ao final do exercício social do ano de 2016, os seguintes valores:
• ativo total: R$ 400 mil;
• investimentos: R$ 50 mil;
• imobilizado: R$ 30 mil;
• passivo circulante: R$ 120 mil.
A análise das demonstrações contábeis produziu os seguintes indicadores:
• índice de imobilização do patrimônio líquido: 90%;
• composição do endividamento: 40%.
Tendo como referência essas informações, é correto afirmar que o valor do ativo intangível da empresa foi igual a
Uma empresa, ao final do exercício social de 2016, apurou lucro líquido de R$ 100 mil e apresentou, no balanço patrimonial de 31/12/2016, capital social de R$ 300 mil, saldo da reserva legal de R$ 58 mil e prejuízos acumulados de R$ 40 mil.
Nessa situação, considerando as destinações para reserva legal, 10% para reserva de contingência, 20% para reserva estatutária, R$ 4 mil para reserva de incentivo fiscal, R$ 6 mil para reserva de lucros específica, e se o estatuto da empresa for omisso, então o valor mínimo de dividendos a serem distribuídos será igual a
Uma indústria adquiriu um equipamento produtivo por R$ 320 mil, o qual foi registrado contabilmente e colocado em operação em 13/8/2013. O fabricante estimava a vida útil do equipamento em dez anos. O equipamento será utilizado em dois turnos de oito horas, razão por que será aplicada a depreciação acelerada calculada pelo método da linha reta. A empresa considera um valor residual de 10% para todos os seus equipamentos industriais.
Nessa situação hipotética, considerando-se que a indústria encerra seu exercício social no dia trinta de setembro de cada ano, é correto afirmar que o valor contábil líquido do equipamento apurado para o balanço de 2017 é igual a
Uma empresa adquiriu 100% das ações de outra empresa, a qual apresentava passivo a descoberto. Após ter sido realizada a avaliação a valor justo, constatou-se que a investida possuía um capital social de R$ 70 milhões e prejuízos acumulados de R$ 140 milhões. A compra se deu por R$ 10 milhões em dinheiro.
Nessa situação hipotética, a investidora deverá contabilizar um goodwill de
A partir dos pronunciamentos do Comitê de Pronunciamentos Contábeis (CPC), novos parâmetros para a contabilidade brasileira foram estabelecidos, incluindo as demonstrações contábeis a serem apresentadas. De acordo com os pronunciamentos do CPC, julgue os itens seguintes.
I- A demonstração dos resultados abrangentes deve ser apresentada como coluna da demonstração de mutações do patrimônio líquido.
II- Na demonstração dos fluxos de caixa, os eventos que impactam o caixa devem ser classificados, no mínimo, em atividades operacionais, atividades de investimento e atividades de financiamento.
III- A demonstração do resultado do exercício inicia-se pela receita bruta de vendas, seguida pela dedução dos impostos, devoluções e abatimentos.
Assinale a opção correta.
Determinada empresa, ao longo de seu último exercício social, obteve faturamento bruto de mercadorias no montante de R$ 291,5 milhões, ICMS de R$ 47,7 milhões e IPI de R$ 26,5 milhões. Nesse período, as compras dessa empresa somaram R$ 138,6 milhões, com ICMS de R$ 22,68 milhões e IPI de R$ 12,7 milhões.
Nessa situação hipotética, para fins de cálculo, o valor adicionado bruto que a empresa deverá lançar em sua demonstração do valor adicionado é igual a
Uma loja estava ofertando uma máquina de lavar e secar roupas por determinado preço, que poderia ser parcelado em quatro vezes iguais e sem acréscimo. Se o cliente pagasse à vista, teria um desconto de 10% sobre o valor anunciado. Um cliente, ao certificar-se das condições de venda nessa loja, dirigiu-se a outras lojas, a fim de conferir o preço do bem, e constatou que, nessas outras lojas, o preço à vista era igual ao preço com desconto de 10% que estava sendo oferecido pela primeira loja.
Nessa situação hipotética, o preço do bem com 10% de desconto corresponde ao
Determinada empresa adquiriu um equipamento produtivo, com vida útil estimada de dez anos, pelo valor de R$ 250 mil. A empresa trabalha com um valor residual de 10% para todos os seus ativos produtivos. Ao final do quinto ano de uso, após apurada e contabilizada a depreciação correspondente de todos os ativos da empresa, avaliou-se o valor em uso do referido equipamento produtivo em R$ 125 mil, e o seu valor justo, líquido das despesas de venda, em R$ 135 mil.
Nessa situação hipotética, a empresa deverá reconhecer uma perda por desvalorização do equipamento no valor de
Em determinado exercício social, uma empresa distribuiu dividendos de R$ 28 milhões sobre seu lucro líquido e, nesse mesmo período, foram verificadas as seguintes modificações em saldos patrimoniais:
• diminuição de R$ 17 milhões em contas a receber;
• aumento de R$ 49 milhões em estoques;
• aumento de R$ 123 milhões no imobilizado;
• aumento de R$ 93 milhões em depreciações acumuladas;
• aumento de R$ 44 milhões em fornecedores a pagar;
• aumento de R$ 3 milhões em salários e encargos a pagar;
• aumento de R$ 6 milhões em impostos e contribuições a recolher;
• aumento de R$ 2 milhões em debêntures a resgatar no curto prazo;
• redução de R$ 43 milhões em financiamentos de longo prazo a pagar;
• redução de R$ 2 milhões em impostos parcelados a vencer;
• aumento de R$ 2 milhões no capital social;
• aumento de R$ 112 milhões nas reservas de lucros.
Nessa situação hipotética, o caixa gerado nas atividades operacionais foi
Hermes, servidor público efetivo de determinado tribunal, foi cedido à Caixa Econômica Federal.
Considerando essa situação hipotética, assinale a opção correta.

 Conheça nossos planos