Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 5.136 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243751
Contabilidade Geral
A classificação de leasing operacional e leasing financeiro
depende da substância da transação ao invés de sua
forma, conforme previsto no IAS 17 – Arrendamentos.
Essa afirmativa é
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243750
Contabilidade Geral
O objetivo do IAS 33 – Lucro por Ação é
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243749
Contabilidade Geral
Para um segmento primário de uma entidade, o IAS 14 –
Relatórios por Segmento, requer a evidenciação de
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243748
Contabilidade Geral
No IAS 35 – Operações em Descontinuidade,
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243747
Contabilidade Geral
A afirmação “O montante recuperável é o maior valor entre
o preço de venda líquido de um ativo e seu valor em uso”
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243746
Contabilidade Geral
A afirmação: “Uma transação em moeda estrangeira deve
ser registrada inicialmente na taxa de câmbio da data da
transação”
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243745
Contabilidade Geral
A data de aquisição, de acordo com o IAS 22 – Combinações de Entidades, é
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243744
Contabilidade Geral
Uma aquisição, de acordo com o IAS 22, Combinações de
Entidades, deve ser contabilizada utilizando
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243743
Contabilidade Geral
O IAS 22, Combinações de Entidades, abrange
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243742
Contabilidade Geral
Quando, em relação ao IAS 32, uma entidade mantém
ações em tesouraria, estas ações devem ser
apresentadas no Balanço Patrimonial como
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243741
Contabilidade Geral
O IAS 32, Instrumentos Financeiros, Divulgação e
Apresentação, tem por princípio fundamental
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243740
Contabilidade Geral
O IAS 21, Efeitos das Alterações nas Taxas de Câmbio,
tem por objetivo
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243739
Contabilidade Geral
Os International Accounting Standards (IAS) são
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243730
Contabilidade Geral
Texto associado
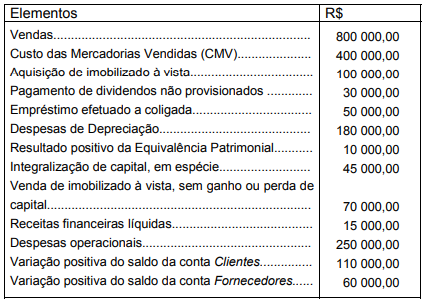
As informações a seguir e somente elas, extraídas
da contabilidade da Cia. Cruzeiro do Sul, relativas
ao exercício de 20X0, devem ser utilizadas para
responder à questão. As
variações dos saldos das contas Clientes e
Fornecedores foram calculadas diminuindo-se seu
saldo, no final do exercício de 20X0, dos saldos
finais do ano-calendário anterior.
Na Demonstração de Origens e Aplicações de Recursos
(DOAR), relativa ao exercício de 20X0, o total das origens
montou, em R$, a
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243727
Contabilidade Geral
São considerados lucros a realizar, para fins de constituição da respectiva reserva,
Ano: 2003
Banca:
FCC
Órgão:
CVM
Prova:
FCC - 2003 - CVM - Analista - Normas Contábeis e de Auditoria |
Q2243720
Contabilidade Geral
A Cia. Omega comprou, à vista, ações representativas
de 20% do capital social da Cia. Delta, tendo pago
o equivalente a R$ 350 000,00 na transação. Na ocasião, o Patrimônio Líquido da investidora montava a
R$ 3 000 000,00 e o da investida, a R$ 1 500 000,00.
Pode-se concluir, diante dos fatos expostos, que

 Conheça nossos planos