Foram encontradas 5.136 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1996594 Administração Financeira e Orçamentária

Sobre Orçamento Público e Plano Plurianual (PPA), analise as afirmativas abaixo e coloque V nas Verdadeiras e F nas Falsas.


( ) Orçamento público como sendo o ato formal (legal) pelo qual o Poder Judiciário aprova e autoriza que sejam realizadas despesas pelos demais Poderes (Executivo, Judiciário e o próprio Judiciário), assim como pelo Ministério Público, por um determinado período, destinadas ao funcionamento dos serviços públicos em geral e outros fins previstos em políticas econômicas.


( ) O plano plurianual (PPA) é denominado de planejamento estratégico de médio prazo da administração pública brasileira, sendo elaborado para viger por quatro anos.


( ) A vigência do PPA se inicia no segundo ano do mandato do Chefe do Poder Executivo e vai até o último dia do primeiro exercício financeiro do mandato seguinte. O objetivo dessa regra é garantir que, quando um governante assumir o poder, tenha o primeiro ano do seu mandato para propor seu programa de trabalho, adaptando sua plataforma eleitoral à forma de uma lei que norteará o planejamento e as ações da Administração Pública durante o seu mandato.


( ) O orçamento público é um instrumento de planejamento, mas também é uma lei. Nela encontram-se contemplados os recursos a serem usados pelo governo, provenientes dos impostos, taxas e contribuições. Esses tributos são revertidos em obras e serviços que beneficiam a sociedade brasileira. 


Assinale a alternativa que contém a sequência CORRETA. 

Alternativas
Q1996593 Administração Financeira e Orçamentária

Com a Lei Orçamentária, a população _________________ os(aos) governantes para arrecadarem receitas e realizarem despesas em seu nome. Os gastos autorizados por essa Lei é que irão gerar ______________________.


Assinale a alternativa que completa, CORRETA e respectivamente, as lacunas do texto acima. 

Alternativas
Q1996592 Contabilidade Pública
De acordo com o art. 101, da Lei 4.320/64, os resultados gerais do exercício serão demonstrados
Alternativas
Q1996591 Contabilidade Pública
As Receitas Efetivas são 
Alternativas
Q1996590 Contabilidade Pública

Despesa pública são os gastos, que o governo realiza para se desincumbir de suas funções, no atendimento _____________________ quanto à defesa nacional, à segurança pública, à justiça, à saúde, à educação, ao transporte, ao trabalho, à habitação, ao saneamento etc. Esses gastos necessariamente exigem dispêndios financeiros e autorização na lei de orçamento, por isso são chamados de __________________.


Assinale a alternativa que completa, CORRETAMENTE, as lacunas do texto acima. 

Alternativas
Q1241120 Administração Financeira e Orçamentária
No final do mês de abril, uma determinada prefeitura realizou o pagamento de um serviço prestado por uma empresa de conservação e limpeza. Na ocasião, com base na norma vigente, quanto à sua natureza, classificou a despesa com a seguinte codificação e especificação: 3.3.90.32 – Serviços de Terceiros – Pessoa Jurídica. Na codificação utilizada, o segundo dígito, representado pelo algarismo 3 é:
Alternativas
Q1241119 Contabilidade Pública
Em 20/05/2019, uma prefeitura, após recebimento de laudo técnico realizado por uma empresa de avaliação imobiliária, realizou a reavaliação de um imóvel aumentando o seu valor contábil. Para registrar a operação, com base na estrutura do PCASP, foi utilizado para o lançamento a débito uma conta contábil classificada na classe 1 e grupo 2 e a contrapartida a crédito na conta contábil referente a classe e grupo indicada em:
Alternativas
Q1241118 Contabilidade Pública
Com base no contrato de prestação de serviço formalizado com um fornecedor, uma prefeitura realizou, em 28/07/2019, a liquidação da despesa. Nessa data, com base nas normas de escrituração, o setor de contabilidade efetuou o respectivo lançamento contábil. Conforme a estrutura do PCASP, a alternativa que contém o lançamento que não está de acordo com a operação efetuada é: (Legenda: D – para lançamento a débito e C – para lançamento a crédito)
Alternativas
Q1241117 Contabilidade Pública

O balanço orçamentário elaborado, em 31/12/2018, por uma determinada prefeitura apresentava, entre outras, as seguintes informações (valores em Reais):
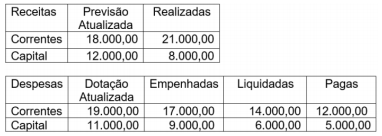
Imagem associada para resolução da questão


Sabendo-se que no exercício não houve refinanciamento da dívida, pode-se concluir que ocorreu a seguinte situação na execução orçamentária do respectivo município:

Alternativas
Q1241116 Contabilidade Pública
No Plano de Contas Aplicado ao Setor Público (PCASP), as contas contábeis estão agrupadas por naturezas de informações e são estruturadas em sete níveis de desdobramento. O terceiro e o sexto níveis d e s s e d e s d o b r a m e n t o c o r r e s p o n d e m , respectivamente, na codificação da conta:
Alternativas
Q1241115 Contabilidade Pública
Conforme determinado nas normas vigentes, ao final do exercício financeiro a prefeitura do Município ABC deverá elaborar e publicar suas demonstrações contábeis. Para o balanço financeiro, na elaboração e na composição da sua estrutura deverão ser utilizadas as contas contábeis classificadas nas seguintes classes do Plano de Contas Aplicado ao Setor Público:
Alternativas
Q1241114 Contabilidade Pública

Durante o exercício financeiro de 2018, uma prefeitura registrou a arrecadação das seguintes fontes de recursos financeiros:


Cota-Parte de ICMS: R$ 35.000,00

IPTU: R$ 25.000,00

Alienação de bens móveis: R$ 35.000,00

ISS: R$ 15.000,00

Cota-Parte do Fundo de Participação: R$ 40.000,00

Operações de crédito internas: R$ 90.000,00

Cauções em dinheiro: R$ 15.000,00

Aluguéis de imóveis: R$ 5.000,00

Rendimento de aplicações financeiras: R$ 10.000,00


Com base nesses dados, pode-se concluir que o valor da receita efetiva arrecadada no período foi igual a:


Alternativas
Q1241113 Contabilidade Pública
Dentre as transações realizadas por uma determinada prefeitura, durante o exercício financeiro, aquela que na elaboração da Demonstração das Variações Patrimoniais, em 31 de dezembro, será classificada como uma variação quantitativa aumentativa é:
Alternativas
Q1241112 Contabilidade Pública
De acordo com a legislação vigente, o documento que deve ser elaborado anualmente pelo prefeito de um município, estabelecendo as previsões para receitas e despesas, resultado nominal e resultado primário, além do montante da dívida pública para o exercício financeiro a que refere e para os dois subsequentes, denomina-se:
Alternativas
Q1241111 Administração Financeira e Orçamentária
Um município, por ocasião da elaboração da proposta da sua lei orçamentária anual, deve observar o cumprimento que deverá constar todas as receitas previstas e todas as despesas a serem executadas, pelos seus totais, não se admitindo as deduções. Esse procedimento está em conformidade com o enunciado do seguinte princípio orçamentário:
Alternativas
Q1241110 Administração Financeira e Orçamentária
Conforme especificado na legislação vigente, os municípios devem ter especial atenção em não ultrapassar o limite máximo estabelecido para a despesa total com pessoal, pois caso isso ocorra, estarão sujeitos a várias sansões impostas como, por exemplo, a concessão de aumento e a criação de cargos, entre outras. No caso de um determinado município, com população de cerca de treze mil habitantes, a verificação do cumprimento desse limite estabelecido será efetuada ao final de cada:
Alternativas
Q1241109 Administração Financeira e Orçamentária
Para cumprimento do seu programa de governo, o município deverá indicar as ações que deverão ser executadas durante o exercício financeiro e, para fazer face aos seus custos, deverá prever a obtenção de recursos provenientes de diversas origens. A espécie de recurso financeiro que pode ser arrecadado durante o exercício financeiro que, quanto à sua natureza, será classificado como sendo uma receita de capital é:
Alternativas
Q1241108 Contabilidade Pública
Conforme a legislação vigente, o superávit financeiro é uma das possíveis fontes de recursos disponíveis que pode ser utilizada para a abertura de créditos adicionais durante o exercício financeiro. No final do período, em 31 de dezembro, o seu montante é evidenciado na seguinte demonstração contábil:
Alternativas
Q1241107 Contabilidade Pública
Em 31 de dezembro, na contabilidade de uma determinada prefeitura estavam registradas as seguintes transações ocorridas no exercício financeiro:
Receitas correntes arrecadadas: R$ 350.000,00 Receitas de capital arrecadadas: R$ 290.000,00 Despesas correntes executadas: R$ 500.000,00 Despesas de capital executadas: R$ 150.000,00 Recebimento de diversos depósitos em espécies: R$ 60.000,00 Pagamentos de restos a pagar: R$ 150.000,00 Consignações retidas: R$ 10.000,00 Inscrições de restos a pagar: R$ 50.000,00
Levando em consideração esses dados, o resultado financeiro apurado no exercício correspondeu a um:

Alternativas
Q1241106 Contabilidade Geral
Em conformidade com as normas aplicadas à escrituração contábil, o contador de uma determinada empresa, para registrar uma operação, realizou um lançamento de 3ª fórmula. Neste procedimento, pode-se afirmar que foi efetuada uma partida sendo utilizado:
Alternativas
Respostas
2301: E
2302: B
2303: D
2304: C
2305: B
2306: A
2307: D
2308: C
2309: B
2310: A
2311: A
2312: D
2313: C
2314: A
2315: D
2316: B
2317: C
2318: A
2319: D
2320: C