Questões de Concurso
Para estatístico
Foram encontradas 4.584 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Q634285
Português

A respeito das questões gramaticais que envolvem o trecho
“é desejo das autoridades peruanas conectar comercialmente
Manaus a Paita, no entanto o transporte entre essas regiões
ainda é precário” (linhas 11 a 13), assinale a alternativa
correta.
Q634284
Português

Com base na estrutura linguística e na organização das ideias
do texto, assinale a alternativa correta.
Q397459
Estatística
Julgue os itens a seguir, relativos às técnicas de amostragem.
Uma dúvida comum entre as pessoas ao observarem os resultados de uma pesquisa eleitoral é acerca da validade dos resultados obtidos com base em uma amostra muito menor frente ao tamanho da população. De fato, essa dúvida procede, pois o tamanho populacional é um dado relevante no cálculo do tamanho mínimo de uma amostra.
Uma dúvida comum entre as pessoas ao observarem os resultados de uma pesquisa eleitoral é acerca da validade dos resultados obtidos com base em uma amostra muito menor frente ao tamanho da população. De fato, essa dúvida procede, pois o tamanho populacional é um dado relevante no cálculo do tamanho mínimo de uma amostra.
Q397458
Estatística
Julgue os itens a seguir, relativos às técnicas de amostragem.
Na amostragem estratificada, a variância dentro dos estratos deve ser pequena, enquanto a variância entre os estratos deve ser grande. Na amostragem por conglomerados, por outro lado, é regra geral que a variância dentro dos conglomerados seja maior que a variância entre os conglomerados.
Na amostragem estratificada, a variância dentro dos estratos deve ser pequena, enquanto a variância entre os estratos deve ser grande. Na amostragem por conglomerados, por outro lado, é regra geral que a variância dentro dos conglomerados seja maior que a variância entre os conglomerados.
Q397457
Estatística
Julgue os itens a seguir, relativos às técnicas de amostragem.
Na amostragem aleatória simples sem reposição (AASc), a probabilidade de seleção de elementos é praticamente igual à probabilidade de seleção caso a amostragem seja com reposição.
Na amostragem aleatória simples sem reposição (AASc), a probabilidade de seleção de elementos é praticamente igual à probabilidade de seleção caso a amostragem seja com reposição.
Q397456
Estatística
Julgue os itens a seguir, relativos às técnicas de amostragem.
No cálculo do tamanho amostral para a comparação de proporções através da expressão
n ≥ 1/4 (z/m)2 em que m é a margem máxima de erro pretendida e z é o quantil da normal padrão que define a significância do teste, a tendência é que as amostras sejam maiores que aquelas calculadas considerando uma abordagem não conservativa.
No cálculo do tamanho amostral para a comparação de proporções através da expressão
n ≥ 1/4 (z/m)2 em que m é a margem máxima de erro pretendida e z é o quantil da normal padrão que define a significância do teste, a tendência é que as amostras sejam maiores que aquelas calculadas considerando uma abordagem não conservativa.
Q397455
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
Esse modelo é linear.
Esse modelo é linear.
Q397454
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
A variável Zi = exp(Yi ) tem uma distribuição log-Normal.
A variável Zi = exp(Yi ) tem uma distribuição log-Normal.
Q397453
Matemática
Acerca do modelo Y i = β0 + β1 X1i X22i + ∈i , ∈i ~ N (0; σ2) julgue os itens subsecutivos.
Se as variáveis X1 e X2 possuírem correlação próxima a 1, então os parâmetros β1 e β2 serão linearmente independentes.
Se as variáveis X1 e X2 possuírem correlação próxima a 1, então os parâmetros β1 e β2 serão linearmente independentes.
Q397452
Estatística
A respeito dos métodos de análise de resíduos do modelo de regressão, julgue os itens subsequentes.
Na análise de resíduos de um modelo de regressão, o diagrama de dispersão entre os resíduos do modelo ajustado e os valores preditos para a variável resposta permitem avaliar a ocorrência de heterocedasticidade.
Na análise de resíduos de um modelo de regressão, o diagrama de dispersão entre os resíduos do modelo ajustado e os valores preditos para a variável resposta permitem avaliar a ocorrência de heterocedasticidade.
Q397451
Matemática
A respeito dos métodos de análise de resíduos do modelo de regressão, julgue os itens subsequentes.
A suposição de homocedasticidade pode ser verificada através de um gráfico de resíduos.
A suposição de homocedasticidade pode ser verificada através de um gráfico de resíduos.
Q397450
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Considerando um modelo de regressão no qual a média da variável resposta é aproximadamente zero, se o coeficiente de correlação múltipla (R2 ) tende a 1, então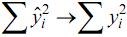
Considerando um modelo de regressão no qual a média da variável resposta é aproximadamente zero, se o coeficiente de correlação múltipla (R2 ) tende a 1, então
Q397449
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
O coeficiente de correlação múltipla R2 pode ser calculado dividindo a soma de quadrados do resíduo pela soma de quadrado total.
O coeficiente de correlação múltipla R2 pode ser calculado dividindo a soma de quadrados do resíduo pela soma de quadrado total.
Q397448
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Em um modelo de regressão linear simples, o quadrado médio associado ao modelo é menor que a respectiva soma de quadrados. O mesmo ocorre com o quadrado médio dos resíduos em comparação com a soma de quadrado dos resíduos.
Em um modelo de regressão linear simples, o quadrado médio associado ao modelo é menor que a respectiva soma de quadrados. O mesmo ocorre com o quadrado médio dos resíduos em comparação com a soma de quadrado dos resíduos.
Q397447
Estatística
Com relação à análise de variância para verificação da qualidade de ajuste de um modelo de regressão, julgue os itens seguintes.
Em uma tabela de análise de variância para a qualidade de ajuste do seguinte modelo de regressão
Yi = β0 + β1 X1 + β2 X2 + ∈i, ∈ i ~N ( 0; σ2 ) se a hipótese nula for rejeitada, então β0 = 0 mas β1 ≠ 0, β2 ≠ 0
Em uma tabela de análise de variância para a qualidade de ajuste do seguinte modelo de regressão
Yi = β0 + β1 X1 + β2 X2 + ∈i, ∈ i ~N ( 0; σ2 ) se a hipótese nula for rejeitada, então β0 = 0 mas β1 ≠ 0, β2 ≠ 0
Q397446
Matemática
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Um critério utilizado para se verificar a qualidade de ajuste de um modelo de regressão é o AIC (critério de informação de Akaike), que é dado por AIC = 2(k – l (b; X)), em que k é o número de parâmetros do modelo e l (b; X) é a log-verossimilhança l(β; X) calculada em β = b. Considerando a classe dos modelos com k = κ parâmetros, então o AIC será mínimo se b for o estimador de máxima verossimilhança para β.
Um critério utilizado para se verificar a qualidade de ajuste de um modelo de regressão é o AIC (critério de informação de Akaike), que é dado por AIC = 2(k – l (b; X)), em que k é o número de parâmetros do modelo e l (b; X) é a log-verossimilhança l(β; X) calculada em β = b. Considerando a classe dos modelos com k = κ parâmetros, então o AIC será mínimo se b for o estimador de máxima verossimilhança para β.
Q397445
Estatística
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Uma medida de alavanca de um modelo de regressão é tal que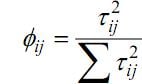 em que tij é o resíduo do modelo de regressão da variável Xi explicada pelas demais variáveis independentes do modelo para a observação j. Supondo um modelo de regressão com 2 variáveis dependentes, no qual apenas k-ésima observação amostral seja influente, se Ø1k > Ø2k então o valor X2k tem um impacto maior que o valor X1k na influência da k-ésima observação.
Uma medida de alavanca de um modelo de regressão é tal que
em que tij é o resíduo do modelo de regressão da variável Xi explicada pelas demais variáveis independentes do modelo para a observação j. Supondo um modelo de regressão com 2 variáveis dependentes, no qual apenas k-ésima observação amostral seja influente, se Ø1k > Ø2k então o valor X2k tem um impacto maior que o valor X1k na influência da k-ésima observação.
Q397444
Matemática
Considerando os métodos de inferência para os parâmetros do modelo de regressão, julgue os próximos itens.
Considerando um gráfico da distância de Cook para cada observação amostral que resultou de um ajuste por regressão linear, as observações influentes são aquelas que apresentam pequenas distâncias de Cook
Considerando um gráfico da distância de Cook para cada observação amostral que resultou de um ajuste por regressão linear, as observações influentes são aquelas que apresentam pequenas distâncias de Cook
Q397443
Matemática
Acerca dos modelos de regressão linear, julgue os itens a seguir.
Considere que Y seja uma variável binária e Z seja definida por Z = 1n ( p/1- p) = β 0 + β1X em que p = p( Y = 1) e X é uma covariável. Considere ainda que X assuma valores inteiros positivos, que β0= β1 = 0,2 e que 2,72 e 7,39 sejam os valores aproximados, respectivamente, de e e e2 Nessa situação, é correto afirmar que a chance de Y = 1 quando X = 10 é superior a 5 vezes a chance correspondente quando X = 0.
Considere que Y seja uma variável binária e Z seja definida por Z = 1n ( p/1- p) = β 0 + β1X em que p = p( Y = 1) e X é uma covariável. Considere ainda que X assuma valores inteiros positivos, que β0= β1 = 0,2 e que 2,72 e 7,39 sejam os valores aproximados, respectivamente, de e e e2 Nessa situação, é correto afirmar que a chance de Y = 1 quando X = 10 é superior a 5 vezes a chance correspondente quando X = 0.
Q397442
Matemática
Acerca dos modelos de regressão linear, julgue os itens a seguir.
Considere que um modelo linear múltiplo com interação seja dado por Yi = β0 + β1 X1i + β2 X2i - β12 X1i X2i + ∈i, ∈i ~N ( 0; σ2) em que E ( Yi | X1i = 0, X2i= 0) = E ( Yi | X 1i = 1, X2i = k), k < ∞, β1 > 0, β2 > 0, β12 > 0 .Nessa situação, β2 ≠ β12.
Considere que um modelo linear múltiplo com interação seja dado por Yi = β0 + β1 X1i + β2 X2i - β12 X1i X2i + ∈i, ∈i ~N ( 0; σ2) em que E ( Yi | X1i = 0, X2i= 0) = E ( Yi | X 1i = 1, X2i = k), k < ∞, β1 > 0, β2 > 0, β12 > 0 .Nessa situação, β2 ≠ β12.

 Conheça nossos planos