Questões de Concurso Para técnico de contabilidade

Foram encontradas 23.264 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Ano: 2016 Banca: UFSC Órgão: UFSC Prova: UFSC - 2016 - UFSC - Técnico em Contabilidade |
Q747687 Contabilidade Geral
A empresa Alfa S.A. adquiriu uma máquina pelo valor de R$ 12.000.000,00 em 31/12/2011. A vida útil econômica definida pela empresa para a máquina é de 10 anos com estimativa de valor de venda, ao final da vida útil, de R$ 2.160.000,00 (valor líquido já considerando as despesas estimadas de venda). Em 02/01/2014 houve uma redefinição da política de substituição de equipamentos na empresa. Com isso ficou definido que a máquina seria utilizada por mais 5 anos e que, ao final desse período, a estimativa do valor líquido de venda é de R$ 3.840.000,00. A empresa utiliza o método de quotas constantes para o cálculo da despesa com depreciação, não havendo necessidade de ajuste por redução do valor recuperável (impairment). Com base nessas informações, assinale a alternativa que indica CORRETA e RESPECTIVAMENTE o valor da despesa de depreciação apresentado na Demonstração de Resultado em 2014 e o valor contábil do Ativo evidenciado no Balanço Patrimonial de 2014.
Alternativas
Ano: 2016 Banca: UFSC Órgão: UFSC Prova: UFSC - 2016 - UFSC - Técnico em Contabilidade |
Q747686 Contabilidade Geral
A empresa ABC S.A. tem como política constituir a Reserva Legal até o menor dos limites permitidos pela Lei nº 6.404/76 e alterações posteriores. Os saldos para as contas que compõem o Patrimônio Líquido da empresa ABC S.A. em 31/12/2015, antes da incorporação do lucro líquido do ano de 2015 bem como de sua distribuição, são os seguintes:

Capital Social .............................................R$ 2.860.000,00
Reservas de Capital....................................R$ 310.000,00
Reserva Legal.................. ..........................R$ 520.000,00 
Reservas para Expansão......... ..................R$ 310.000,00 
Reservas de Lucros a Realizar ..................R$ 130.000,00
Total............................................................R$ 4.130.000,00 
Assinale a alternativa que apresenta o valor CORRETO. Em 2015 a empresa apresenta R$ 1.519.000,00 como resultado antes da dedução dos impostos e R$ 1.205.000,00 como lucro líquido. Assim, o valor acrescido na conta Reserva Legal em 2015 foi de:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741707 Análise de Balanços

Enunciado para responder a questão:

Considere o Balanço Patrimonial abaixo de uma entidade pública “Transparência Pública”, em 31/12/2015 (Em R$): 
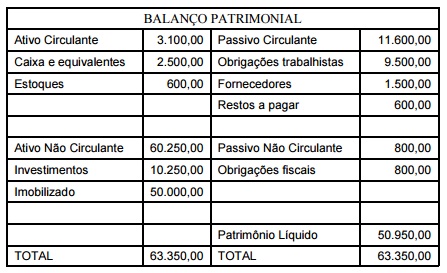

A Composição do Endividamento (CE) e a Liquidez Seca (LS) da entidade pública correspondem respectivamente:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741706 Análise de Balanços

Enunciado para responder a questão:

Considere o Balanço Patrimonial abaixo de uma entidade pública “Transparência Pública”, em 31/12/2015 (Em R$): 


A partir da análise do Balanço Patrimonial da entidade “Transparência Pública”, em 31/12/2015 (Em R$), assinale a alternativa correspondente ao Índice de Solvência do período:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741705 Contabilidade Pública
Acerca das demonstrações contábeis aplicadas ao setor público, indique a alternativa que não condiz com a característica e peculiaridade do demonstrativo.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741704 Contabilidade Geral
Julgue os itens a seguir e assinale aquele que NÃO representa uma conta do Patrimônio Líquido da entidade.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741703 Contabilidade Geral
Analise as contas abaixo e assinale aquela que NÃO representa conta de resultado patrimonial do exercício:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741702 Contabilidade Geral
No ativo deve ser classificado como circulante quando satisfizer quaisquer dos seguintes critérios, EXCETO:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741701 Administração Financeira e Orçamentária
Sobre os princípios orçamentários públicos, julgue os itens a seguir e assinale a alternativa INCORRETA.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741700 Contabilidade Geral

As Normas Brasileiras de Contabilidade estabelecem a necessidade de equilíbrio entre o custo e o benefício como a limitação de ordem prática, ao invés de uma característica qualitativa, equivalendo a dizer sobre os benefícios decorrentes da informação devem exceder o custo de produzi-la. Entretanto, a avaliação dos custos e benefícios é, em essência, um exercício de julgamento. Na prática, é frequentemente necessário um balanceamento entre as características qualitativas. Geralmente, o objetivo é atingir um equilíbrio apropriado entre as características, a fim de satisfazer aos objetivos das demonstrações contábeis. A importância relativa das características em diferentes casos é uma questão de julgamento profissional. Nesse sentido, alguns profissionais da Contabilidade pública têm considerado como ativo permanente os bens que atendam as duas premissas, a saber:

I. A durabilidade seja superior a dois anos, nos termos da Lei n 4.320/64;

II. O valor unitário não ultrapasse o montante determinado ou prazo de vida útil que não exceda a um ano.

Tal critério, entretanto, precisa ser repensado, vez que para a ciência contábil deve prevalecer a ideia de ativo como elemento voltado para a geração de fluxos de caixa futuros e não em função da durabilidade, do valor ou do prazo de vida útil. Por outro lado, mesmo no caso de sua irrelevância para a geração de benefícios econômicos ou prestação de serviços, será possível estabelecer regras de controle que estabeleçam o registro e contabilização de bens de pequena monta que, desse modo, seriam incorporados ao ativo. Entretanto, simultaneamente , tais bens seriam totalmente depreciados ou amortizados no próprio ano de aquisição ou produção (no valor de R$ 6.000,00), aparecendo nas demonstrações contábeis e de resultado da seguinte forma (imagine uma receita total no período de R$ 20.000,00):
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741699 Contabilidade Pública
No Brasil, o patrimônio das entidades do setor público, o orçamento, a execução orçamentária e financeira e os atos administrativos que provoquem efeitos de caráter econômico e financeiro no patrimônio devem ser mensurados ou avaliados monetariamente a registrados pela contabilidade, obedecendo às Normas Brasileiras de Contabilidade. Em face do exposto, assinale a alternativa INCORRETA, acerca da avaliação e mensuração dos componentes patrimoniais:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741698 Contabilidade Pública

Julgue as assertivas abaixo:

I- O superávit financeiro corresponde à diferença positiva entre o Ativo Financeiro e o Passivo a Descorberto.

II- Os ativos devem ser classificados como circulantes e exigível a longo prazo.

III- As contas do ativo devem ser dispostas em ordem descrescente de grau de conversibilidade, as contas do passivo em ordem decrescente de grau de liquidez.

IV- O resultado patrimonial do exercício é apurado no Balanço Patrimonial e refletido na Demonstração das Variações Patrimoniais.

V- O passivo financeiro compreenderá as dívidas fundadas e outras cujo pagamento independa de autorização orçamentária. Marque a alternativa corresponde ao julgamento das assertivas:

Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741697 Contabilidade Pública

O gestor financeiro de uma Entidade Pública “Accountability” apresentou os seguintes saldos nas contas do Balanço Financeiro no final do exercício financeiro do ano de 2015.
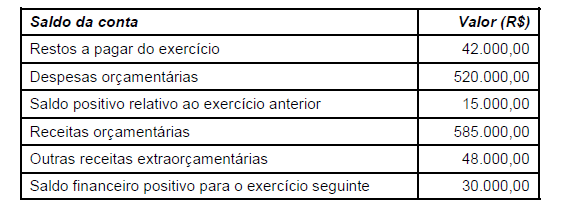
Imagem associada para resolução da questão

Analisando as informações acima obtidas pelo gestor financeiro da entidade, o total das despesas extraorçamentárias no exercício financeiro corresponde a:

Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741696 Administração Financeira e Orçamentária

Avalie as assertivas abaixo a respeito do Sistema Integrado de Administração Financeira do Governo Federal (SIAFI).

I- O SIAFI está estruturado em sistema e subsistemas.

II- São exemplos de atribuições e facilidades do SIAFI: execução orçamentária e o controle do Sistema de Serviços Gerais (SISG).

III- O SIAFI é um sistema informatizado que tem por finalidade contabilizar e controlar toda a execução orçamentária, financeira e patrimonial da União em tempo real. IV- É utilizado apenas no nível federal da Administração Pública.

V- O SIAFI desempenha importante papel na tarefa de elaboração das demonstrações das contas consolidadas no Balanço Geral da União.

Marque a alternativa que apresenta a sequência correspondente:

Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741695 Contabilidade Pública
Sobre os estágios da despesa orçamentária, é correto afirmar que:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741694 Direito Administrativo
Acerca das modalidades de licitação, assinale a alternativa incorreta.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741693 Contabilidade Geral
São consideras despesas correntes, EXCETO:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741692 Contabilidade Pública
São exemplos de receitas correntes, EXCETO:
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741691 Contabilidade Pública
Assinale a alternativa que NÃO corresponde à classificação das receitas públicas.
Alternativas
Ano: 2016 Banca: UFCG Órgão: UFCG Prova: UFCG - 2016 - UFCG - Técnico em Contabilidade |
Q741690 Contabilidade Pública
Em relação aos Regimes Contábeis Aplicados à Contabilidade Pública, é INCORRETO afirmar que:
Alternativas
Respostas
16461: B
16462: B
16463: C
16464: A
16465: D
16466: B
16467: A
16468: B
16469: E
16470: A
16471: D
16472: E
16473: C
16474: B
16475: A
16476: A
16477: A
16478: D
16479: D
16480: B