Questões de Concurso
Para técnico de contabilidade
Foram encontradas 23.264 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


I. As receitas detalhadas por categoria econômica e origem, especificando a previsão inicial, a previsão atualizada para o exercício, a receita realizada e o saldo, que corresponde ao excesso ou insuficiência de arrecadação.
II. As despesas por categoria econômica e grupo de natureza da despesa, discriminando a dotação inicial, a dotação atualizada para o exercício, as despesas empenhadas, as despesas liquidadas, as despesas pagas e o saldo da dotação.
III. Os restos a pagar não processados inscritos até o exercício anterior e suas respectivas fases de execução.
IV. Os restos a pagar processados inscritos até o exercício anterior nas respectivas fases de execução. Deverão ser informados, também, os restos a pagar inscritos na condição de não processados que tenham sido liquidados em exercício anterior.
Estão corretas as afirmativas
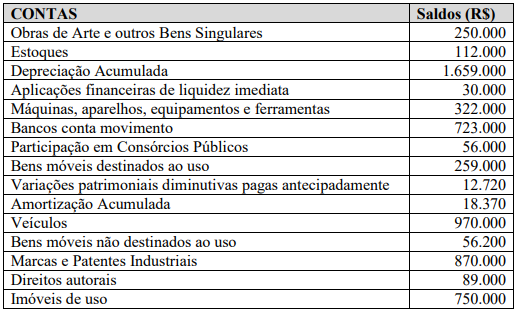
Qual o total do Ativo Imobilizado?
Dotação Inicial ............................................................ R$ 920.000,00
Dotação Atualizada ..................................................... R$ 980.000,00
Despesas Empenhadas .............................................. R$ 870.000,00
Despesas Liquidadas.................................................. R$ 635.800,00
Despesas Pagas ......................................................... R$ 518.200,00
Com base nessas informações, o valor dos Restos a Pagar não Processados ao final do período é de
Considerando a natureza da contratação, é correto afirmar:
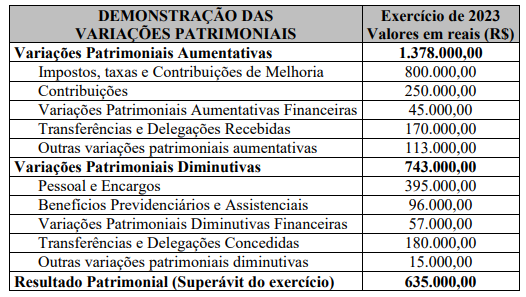
Considerando que:
• O Setor Contábil da entidade verificou que, por um erro no software contábil, no exercício de 2022, não foi lançado o valor R$ 220.000,00 de despesa de depreciação;
• A retificação referente ao não registro da depreciação no exercício de 2022 será efetuada por meio de ajustes de exercícios anteriores, ao final do exercício de 2023;
• O Patrimônio Líquido apresentado no Balanço Patrimonial antes da apropriação do resultado do exercício de 2023 totaliza R$ 1.120.000,00.
Qual o total do Patrimônio Líquido a ser apresentado no Balanço Patrimonial ao final do exercício de 2023?
Em relação ao Regime de Caixa, assinalar a alternativa CORRETA.
Quando o legislador atribui certa competência à Administração Pública, reservando uma margem de liberdade para que o agente público, diante da situação concreta, possa selecionar entre as opções predefinidas qual a mais apropriada para defender o interesse público, é o poder:
O estágio da receita que é constituído da entrega do numerário, arrecadado pelos agentes públicos ou privados, às repartições ou ao Banco Oficial, e em que se verifica o princípio da unidade de tesouraria, é o(a):
São agrupadas as contas representativas de obrigações constituídas pela entidade e cujos vencimentos se darão durante o exercício social seguinte, durante os doze meses que seguem à data da operação que as geraram:
Considerando-se os impostos que incidem sobre a folha de pagamento, relacionar as colunas e assinalar a sequência correspondente.
(1) Imposto de Renda Retido na Fonte (IRRF).
(2) Fundo de Garantia por Tempo de Serviço (FGTS).
(3) Instituto Nacional do Seguro Social (INSS).
( ) Tem como característica a incidência na fonte sobre o salário pago por pessoa física ou jurídica.
( ) Seu valor pode ser sacado em casos de demissão, pelo empregador, sem justa causa.
( ) Realiza o pagamento das aposentadorias e outros benefícios que os trabalhadores têm direito.
( ) Alíquota de 8% ao mês para os empregados regidos pela Consolidação das Leis do Trabalho (CLT).
Em concordância com a Lei nº 8.429/1992 – Lei de Improbidade Administrativa, assinalar a alternativa que preenche as lacunas abaixo CORRETAMENTE.
Constitui ato de improbidade administrativa que atenta contra os princípios da administração pública a ação ou omissão ______ que viole os deveres de honestidade, de ___________ e de legalidade.
De acordo com a Lei Complementar nº 101/2000 (Lei de Responsabilidade Fiscal), qual ação é obrigatória para a gestão fiscal responsável e transparente?

 Conheça nossos planos