Questões de Concurso
Para técnico de contabilidade
Foram encontradas 23.264 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Os empenhos podem ser classificados em ordinário, estimativo ou global.
Com base nessa afirmação, julgue (V) para Verdadeiro e (F) para Falso:
( ) Uma despesa para aquisição de mobiliário, com o valor fixo e previamente determinado em processo licitatório e que será paga de uma só vez, deve ser empenhada como ordinário.
( ) Uma despesa para aquisição de combustíveis para frota oficial do órgão durante todo o exercício, cujo montante não se pode determinar, deve ser empenhada como global.
( ) Uma despesa para a contratação de serviço de fornecimento de energia elétrica durante todo o ano, baseando na média de consumo do ano anterior, deve ser empenhada como estimativo.
( ) Uma despesa contratual, com o valor determinado e sujeita a parcelamento, deve ser empenhada como global.
A análise correta, de cima para baixo, das afirmações acima é:
Na apuração do valor realizável líquido de um estoque em elaboração, é levado em consideração o preço de venda estimado no curso normal dos negócios, deduzido dos gastos necessários para a realização da venda.
Além dessas informações, devem ser considerados, para a referida apuração, os
Observe as informações do quadro a seguir:
Posição em 31/12/1999
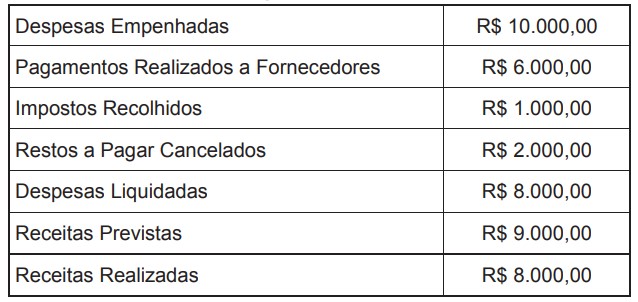
Diante das informações, é adequado afirmar que:
A Lei nº 4.320, de 17 de março de 1964 trata dos estágios da despesa pública.
Sobre os estágios da despesa pública, é adequado afirmar que:
Observe as informações contidas no balanço orçamentário de um órgão público em 31/12/2023 e analise as afirmações a seguir com Verdadeiro (V) ou Falso (F):
BALANÇO ORÇAMENTÁRIO
31/12/2023
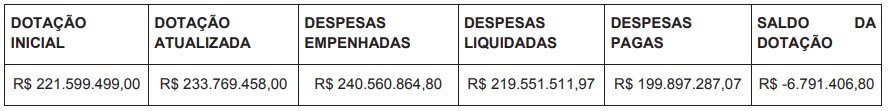
( ) Houve inscrição de restos a pagar não processados a liquidar para o exercício de 2024, no montante de R$ 21.009.352,83.
( ) O saldo de dotação no valor de R$ - 6.791.406,80 refere-se à insuficiência orçamentária do ano de 2023 que deve ser compensada no exercício de 2024.
( ) Houve inscrição de restos a pagar processados a pagar para o exercício de 2024, no montante de R$ 19.654.224,90.
( ) As despesas empenhadas foram superiores à dotação atualizada, por isso, no encerramento do exercício em 31/12/2023, haverá a contabilização em despesas para exercícios posteriores.
A análise correta, de cima para baixo, das afirmações acima é:
O patrimônio de uma entidade é constituído por seus ativos e passivos, e o estudo desses elementos é fundamental para entender a situação financeira da organização.
Com base nos conceitos de ativos e passivos, é adequado afirmar que:
O 13º salário é uma obrigação que deve ser registrada mensalmente pelo regime de competência.
Sobre essa afirmação, considerando somente a ótica patrimonial, é adequado afirmar que:
Em um órgão público federal, após finalizados os procedimentos licitatórios de um processo para registro de patente, foi emitida nota de empenho em nome do Instituto Nacional para Registro de Patentes, outro órgão público federal.
Sobre a classificação da despesa orçamentária por natureza, é adequado afirmar que:
A aquisição de material de consumo para estoque e posterior distribuição para consumo interno é uma rotina comum dos órgãos da administração pública federal.
Sobre a contabilização, na vertente patrimonial, da movimentação de material de consumo, é adequado afirmar que:
Fornecer informações para a prestação de contas, responsabilização (accountability) e tomada de decisão são os objetivos da informação contábil no âmbito da contabilidade aplicada ao setor público.
Sobre as características qualitativas da informação contábil, que dão o suporte para o cumprimento desses objetivos, é adequado afirmar que:
Suprimento de Fundos, também conhecido como regime de adiantamentos, é aplicável nos casos de despesas expressamente definidas em lei, e consiste na entrega de numerário a servidor, sempre precedida de empenho na dotação própria, com a finalidade de realizar despesas que não possam subordinar-se ao processo normal de aplicação.
Com base nessas informações sobre o suprimento de fundos, é adequado afirmar que:
Na elaboração de seu orçamento, um órgão público com atividades ligadas à prevenção ambiental desconsiderou, em sua previsão de receitas, a alienação de veículos por venda sob a alegação de não estarem ligadas à sua área de atuação.
Considerando os princípios orçamentários, é adequado afirmar que o procedimento adotado está:
Na obra “Análise das demonstrações contábeis” (Pereira, 2018), verifica-se que o objetivo geral da análise das demonstrações contábeis é avaliar o desempenho da empresa em um ou mais períodos, para fazer projeções que ajudem na tomada de decisões de investimentos (comparação entre retornos, avaliação de riscos) e financiamento (concessão de crédito, avaliação de risco).
Os passos para uma boa análise das demonstrações contábeis são:
O objetivo geral da análise das demonstrações contábeis consiste em avaliar o desempenho da empresa em um período, para fazer projeções que ajudem na tomada de decisões de investimento (comparação entre retornos; avaliação de riscos); e de financiamento (concessão de crédito; avaliação de risco).
Quais Demonstrações Contábeis são usadas para avaliar uma empresa?
Os gestores do setor público necessitam, no desempenho de suas funções decisórias, de informações consistentes e amplas para cumprir com eficiência, eficácia e efetividade as políticas públicas (Lapsley; Wright, 2004; Machado; Holanda, 2010).
De acordo com o texto, é adequado afirmar que:
No âmbito de um convênio realizado entre dois órgãos públicos federais distintos, o órgão “Alpha” realiza a doação de um bem móvel para o órgão “Delta”.
Qual é o tipo de transferência adequado para os registros contábeis patrimoniais a serem realizados no órgão “Alpha”?
Leia a seguinte definição para responder à questão.
Na obra “Contabilidade social e ambiental introdutória: evidenciação e gestão” (Carneiro, 2023), verifica-se que a contabilidade ambiental é o destaque dado pela ciência aos registros e às evidenciações da entidade referentes aos fatos relacionados com o meio ambiente. Não se configura em nenhuma nova técnica ou ciência, a exemplo da auditoria, mas em uma vertente da Contabilidade, em que se estudam fatos específicos, como o caso da área ambiental. Não se refere a uma nova contabilidade, representa, sim, uma especialização da contabilidade tradicional.
Analise os seguintes itens:
I. Fornecedores ou Serviços Ambientais.
II. Multas por Danos Ambientais.
III. Impostos Verdes.
IV. Provisões Ambientais.
V. Financiamento Ambiental.
De acordo com a Contabilidade Ambiental, são exemplos de Passivo Ambiental:
Leia a seguinte definição para responder à questão.
Na obra “Contabilidade social e ambiental introdutória: evidenciação e gestão” (Carneiro, 2023), verifica-se que a contabilidade ambiental é o destaque dado pela ciência aos registros e às evidenciações da entidade referentes aos fatos relacionados com o meio ambiente. Não se configura em nenhuma nova técnica ou ciência, a exemplo da auditoria, mas em uma vertente da Contabilidade, em que se estudam fatos específicos, como o caso da área ambiental. Não se refere a uma nova contabilidade, representa, sim, uma especialização da contabilidade tradicional.
Leia a seguinte definição para responder à questão:
Diferentemente do que acontece com os Restos a Pagar, as despesas de exercícios anteriores eram devidas em determinado exercício financeiro e, por algum motivo, não foram sequer empenhadas.
Ainda de acordo com o MCASP (2023), o reconhecimento da obrigação de pagamento das despesas com exercícios anteriores pela autoridade competente deverá ocorrer em procedimento administrativo específico, sendo necessário, no mínimo, as seguintes informações:
Adaptado
de<https://aberto.ava.ifrn.edu.br/pluginfile.php/6140/mod_label/intro/Contabilidade%20P%C3%BAblica.pdf?time=1655040384035>. Acesso em: 05 out. 2024.

 Conheça nossos planos