Selecionar segmento
Estude com questões de diferentes segmentos
Atenção: Isso limpará todos os campos já preenchidos no filtro!
Foram encontradas 73.046 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413586
Administração Financeira e Orçamentária
A programação orçamentária e financeira consiste na
compatibilização do fluxo dos pagamentos com o fluxo
dos recebimentos, visando ao ajuste da despesa fixada
às novas projeções de resultados e da arrecadação. Se
houver frustração da receita estimada no orçamento,
deverá ser estabelecida limitação de empenho e movimentação financeira, com objetivo de atingir os resultados previstos
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413585
Contabilidade Pública
A Demonstração dos Fluxos de Caixa (DFC) permite a
análise da capacidade de a entidade gerar caixa e equivalentes de caixa e de utilizar recursos próprios e de
terceiros em suas atividades. Em conformidade com o
Manual de Contabilidade Aplicada ao Setor Público, na
elaboração da DFC, um item que compõe os fluxos de
caixa das atividades de investimento é:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413584
Auditoria
Em conformidade com as normas de auditoria, o auditor
deve executar os seguintes procedimentos de auditoria
para ajudar a identificar casos de não conformidade com
outras leis e regulamentos que possam ter efeito relevante sobre as demonstrações contábeis: indagações à
administração e, quando apropriado, aos responsáveis
pela governança, para determinar se a entidade tem
cumprido com tais leis e regulamentos, e
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413583
Contabilidade Pública
De acordo com o Manual de Contabilidade Aplicada ao
Setor Público, os estoques mantidos para consumo no
processo de produção de mercadorias a serem distribuídas gratuitamente ou por valor irrisório deverão ser mensurados pelo
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413582
Contabilidade Pública
Determinado município, no exercício de 2024, apresentou as seguintes informações da aprovação e da execução do orçamento:
1. Previsão da receita orçamentária:
– Receitas correntes: R$ 4.900.000,00
– Receitas de capital: R$ 2.100.000,00
2. Fixação da despesa orçamentária:
– Despesas correntes: R$ 4.200.000,00
– Despesas de capital: R$ 2.800.000,00
3. Execução da receita orçamentária:
– Impostos, taxas e contribuições de melhorias: R$ 1.680.000,00
– Alienação de bens: R$ 1.960.000,00
– Aluguéis: R$ 420.000,00
– Transferência do Fundo de Participação dos Municípios: R$ 3.150.000,00
4. Execução da despesa orçamentária:
– Aquisição de combustível (empenho, liquidação e pagamento): R$ 195.000,00
– Aquisição de veículos (empenho, liquidação e pagamento): R$ 980.000,00
– Salários pessoal civil (empenho, liquidação e pagamento): R$ 1.260.000,00
– Aquisição de bens de capital (empenho e liquidação): R$ 140.000,00
– Contratação de serviços pessoa jurídica (empenho e liquidação): R$ 840.000,00
– Construção de unidade hospitalar (empenho): R$ 700.000,00
Ao elaborar o Balanço Orçamentário do período, considerando os dados apresentados, haverá verificação de
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413581
Contabilidade Pública
Notas explicativas são informações adicionais às apresentadas nos quadros das Demonstrações Contábeis
Aplicadas ao Setor Público e são consideradas parte
integrante das demonstrações. Relativamente à “alteração de políticas contábeis”, a entidade deve divulgá-la
em nota explicativa apenas se a mudança for exigida
pelas normas de contabilidade aplicáveis; ou resultar em informação confiável e mais relevante sobre os
efeitos das transações, outros eventos ou condições
acerca ______________________, do resultado patrimonial ou____________________________ .
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche, correta e respectivamente, as lacunas.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche, correta e respectivamente, as lacunas.
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413580
Contabilidade Pública
Texto associado
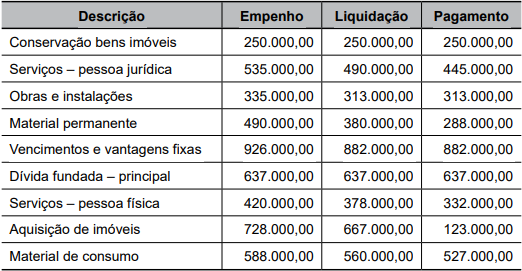
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:
De acordo com a Lei n° 4.320/1964 e com as informações apresentadas da execução orçamentária da despesa, é correto afirmar que, no período, o valor total dos
restos a pagar
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413579
Contabilidade Pública
Texto associado
Para responder à questão observe os dados relativos à execução da despesa orçamentária de determinada prefeitura no início do exercício de 2024, em R$:
Considerando as informações apresentadas da execução orçamentária da despesa, em conformidade com a Lei
n° 4.320/1964 e devidas modificações, é correto afirmar que, no período, o valor total
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413578
Contabilidade Pública
Em conformidade com o Manual de Contabilidade Aplicada ao Setor Público, o reconhecimento inicial de um ativo intangível pode ocorrer de três formas: aquisição separada, geração interna e
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413577
Contabilidade Pública
O suprimento de fundos é caracterizado por ser um adiantamento de valores a um servidor para futura prestação de contas e constitui despesa orçamentária.
Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
Levando em conta a natureza da informação – orçamentária, a devolução, no exercício seguinte ao da concessão, de valores de suprimento de fundos não aplicados será considerada
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413576
Administração Financeira e Orçamentária
Quando a operação não representa aumento de capital, a despesa orçamentária com a aquisição de títulos
representativos do capital de empresas ou entidades de
qualquer espécie, já constituídas, é classificada quanto
ao grupo de natureza da despesa como
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413575
Administração Financeira e Orçamentária
Os dados a seguir são relativos às despesas liquidadas
do ano de 2024 do Poder Executivo de determinado
município, em R$:
– Receita corrente líquida do município: 1.320.000,00
– Vencimentos e vantagens fixas – pessoal civil: 280.000,00
– Contratação por tempo determinado (substituição): 41.000,00
– Proventos da aposentadoria, reformas e pensões: 23.000,00
– Auxílio-transporte: 8.400,00 – Encargos sociais: 210.000,00
– Vantagens variáveis – pessoal civil: 96.000,00
Considerando esses dados, é correto afirmar, em relação aos limites com o gasto de pessoal definidos pela Lei de Responsabilidade Fiscal, que
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413574
Contabilidade Pública
No momento da contabilização do orçamento, deve ser
registrado em contas orçamentárias o total da receita
orçamentária prevista e da despesa orçamentária fixada
por fonte ou destinação de recursos. Na arrecadação,
além do registro da receita orçamentária e do respectivo ingresso dos recursos financeiros, deverá ser lançado, _______________________________, o valor classificado na
fonte ou destinação correspondente (disponibilidade a
utilizar), bem como o registro da realização da receita
orçamentária por fonte ou destinação.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche corretamente a lacuna.
De acordo com o Manual de Contabilidade Aplicada ao Setor Público, assinale a alternativa que preenche corretamente a lacuna.
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413572
Contabilidade de Custos
De acordo com as Normas Brasileiras de Contabilidade
Aplicadas ao Setor Público, especificamente a NBC TSP
34 – Custos no Setor Público, os métodos de custeio
diferem entre si em função dos recursos utilizados ou
consumidos que devem ou não ser atribuídos aos objetos de custos.
Em estágios iniciais, com menor grau de maturidade de modelos de gerenciamento de custos, recomenda-se utilizar o método de custeio
Em estágios iniciais, com menor grau de maturidade de modelos de gerenciamento de custos, recomenda-se utilizar o método de custeio
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413571
Contabilidade Pública
Observe os saldos, em R$, das variações patrimoniais aumentativas e diminutivas de uma entidade do setor
público, relativas ao exercício de 2024, apresentados a
seguir:
– Transferências concedidas: 24.800,00
– Pessoal e encargos: 18.480,00
– Desincorporação de passivos: 77.370,00
– Consumo de capital fixo: 12.280,00
– Venda de mercadorias, produtos e serviços: 15.350,00
– Desvalorização e perdas de ativos: 19.140,00
– Tributos e contribuições: 43.000,00
– Benefícios previdenciários: 33.700,00
– Transferências recebidas: 11.050,00
– Uso de bens e serviços: 10.630,00
Com base nessas informações, qual valor corresponde ao resultado do exercício apurado na demonstração das variações patrimoniais?
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413570
Contabilidade Geral
Após os ajustes, o balancete de verificação de determinada empresa apresentou em 31.12.2024 as seguintes contas e
os respectivos saldos:
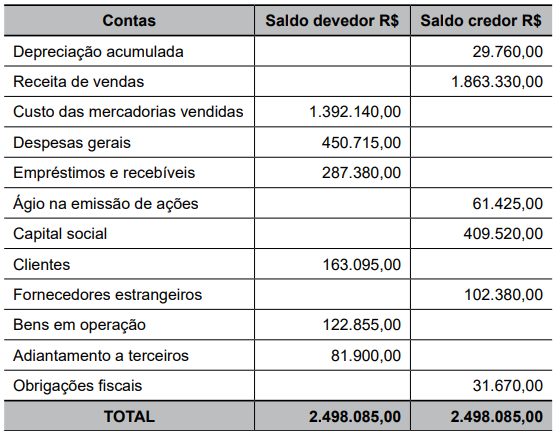
Desconsiderando a incidência de impostos, após a apuração do resultado do período, no balanço patrimonial do encerramento do exercício, o ativo total e o patrimônio líquido apresentaram, respectivamente, os seguintes valores, em R$:
Desconsiderando a incidência de impostos, após a apuração do resultado do período, no balanço patrimonial do encerramento do exercício, o ativo total e o patrimônio líquido apresentaram, respectivamente, os seguintes valores, em R$:
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413569
Contabilidade Geral
Os dados a seguir, relativos ao exercício encerrado em
31.12.2024, foram extraídos da escrituração contábil de
determinada empresa comercial:
– Estoque inicial de mercadorias: R$ 1.252.200,00
– Estoque final de mercadorias: R$1.419.500,00
– Saldo inicial de fornecedores: R$2.087.050,00
– Saldo final de fornecedores: R$ 2.338.000,00
– Custo das mercadorias vendidas: R$5.177.000,00
Considerando que a empresa elabora o fluxo de caixa das atividades operacionais pelo método indireto e desconsiderando os tributos incidentes nas operações, o valor pago por essa entidade aos fornecedores no exercício de 2024, em R$, é igual a
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413568
Contabilidade Geral
Texto associado
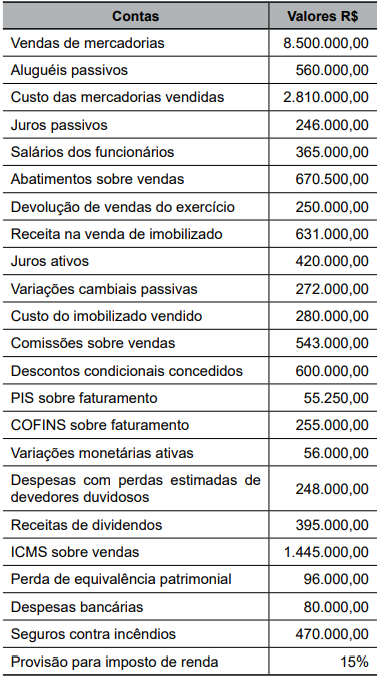
Leia as informações a seguir para responder à questão.
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
Levando em conta os dados apresentados, o valor total
das despesas financeiras corresponde a
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413567
Contabilidade Geral
Texto associado
Leia as informações a seguir para responder à questão.
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
Ao elaborar a demonstração do resultado do exercício a
partir dos dados apresentados, o resultado operacional
bruto (lucro bruto) será de
Ano: 2025
Banca:
VUNESP
Órgão:
Prefeitura de Campinas - SP
Prova:
VUNESP - 2025 - Prefeitura de Campinas - SP - Contador |
Q3413566
Contabilidade Geral
Texto associado
Leia as informações a seguir para responder à questão.
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
A empresa CAMP apurou em seus livros contábeis os
seguintes dados relativos às receitas e às despesas do exercício social encerrado em 31.12.2024:
De acordo com os dados apresentados, ao elaborar a
demonstração do resultado do exercício, o valor da receita líquida será de

 Conheça nossos planos