Questões de Concurso
Para analista - finanças
Foram encontradas 834 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Atenção: Para responder a questão, considere as transações, a seguir, ocorridas em dezembro de 2015 em um Conselho Regional de Medicina − CRM:
− Pagamento das anuidades pelos profissionais na rede bancária credenciada no valor de R$ 8.000.000,00, cujos direitos a receber já tinham sido reconhecidos pela contabilidade do CRM em janeiro de 2015.
− Juros auferidos e recebidos, no valor de R$ 200.000,00, referentes a aplicações financeiras.
− Taxas arrecadadas no valor de R$ 50.000,00 referentes à emissão de cédulas de identidade profissional. A emissão ocorreu no mês de janeiro de 2016.
− Arrecadação de multas e juros, no valor de R$ 600.000,00, referentes a 2014.
− Pagamento de despesas com Pessoal e Encargos Sociais no valor de R$ 4.000.000,00 referentes a dezembro de 2015, cuja obrigação ainda não havia sido reconhecida pela contabilidade do CRM.
− Pagamento de bolsas de estudo e pesquisa a estudantes no valor de R$ 250.000,00 referentes a novembro de 2015, em uma transação sem contraprestação.
− Depreciação dos ativos imobilizados referente a dezembro de 2015 no valor de R$ 500.000,00.
− Pagamento a pessoas jurídicas no valor de R$ 300.000,00 referente a despesa orçamentária empenhada e liquidada em 2014. A despesa orçamentária era referente a serviços de consultoria.
− Inscrição, em 31/12/2015, de Restos a Pagar não Processados no valor de R$ 5.000.000,00.
Considere as seguintes informações extraídas das demonstrações contábeis de um Conselho Regional de Medicina referentes ao exercício financeiro de 2015:
Dotação Inicial: ..................................................................................................... R$ 110.000.000,00
Dotação Atualizada: ............................................................................................. R$ 118.000.000,00
Despesa Empenhada: .......................................................................................... R$ 111.000.000,00
Despesa Paga: ..................................................................................................... R$ 104.000.000,00
Restos a Pagar não Processados inscritos em 31/12/2015: ................................ R$ 5.000.000,00
Com base nessas informações, o valor dos Restos a Pagar Processados inscritos em 31/12/2015 foi, em reais,
Considere o seguinte Balanço Patrimonial da Empresa ABC:
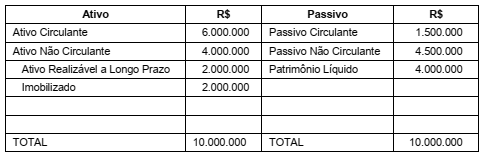
A partir do Balanço Patrimonial da Empresa ABC, os valores dos Índices de Liquidez Geral, de Liquidez Corrente e composição
do endividamento são, respectivamente
A seguir é apresentado o Balanço Patrimonial da empresa Nordestina S.A.:
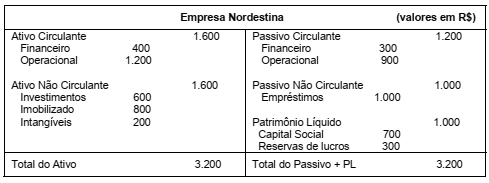
Com base no Balanço Patrimonial acima, é correto afirmar que a Necessidade de Capital de Giro da empresa Nordestina S.A. é
Uma pessoa deseja investir em um imobilizado para a sua loja e o fornecedor lhe ofereceu as seguintes condições:
a. Preço à vista = R$1.800,00;
b. Preço a prazo = entrada de R$300,00 e R$ 1.650,00 em 60 dias.
A taxa de juros simples mensal cobrada pelo fornecedor, na venda a prazo foi de
A seguir são apresentados os Valores Presentes Líquidos (VPL) de três projetos de investimento, admitindo-se diferentes taxas de desconto (taxa mínima de atratividade − TMA):

De acordo com as informações acima, é correto afirmar que
Considere as seguintes assertivas sobre decisões na administração financeira:
I. Para um projeto em que o Valor Presente Líquido é positivo, cria-se valor econômico e aumenta a riqueza dos acionistas.
II. Para um projeto em que o Valor Presente Líquido é igual a zero significa que o seu retorno é zero.
III. O Valor Presente Líquido reflete quanto o projeto agregou de valor econômico, ou seja, apenas quanto os credores valorizaram seu capital investido.
IV. Quando a taxa interna de retorno é menor que a taxa mínima de atratividade − TMA, o investimento deve ser rejeitado.
É correto o que se afirma APENAS em:
Considere as seguintes assertivas sobre orçamento de capital, payback e taxa interna de retorno − TIR:
I. Com base na regra do período de payback, um investimento é aceitável se o seu período de payback calculado for menor do que um número predeterminado de anos.
II. Com base na regra de payback descontado, um investimento é aceitável se o seu payback descontado for menor do que um número predeterminado de anos.
III. Com base na regra do retorno contábil médio, um projeto é aceitável se seu retorno contábil médio exceder um valor-alvo.
IV. Com base na regra da TIR, um investimento é aceitável se a TIR exceder ao retorno exigido. Caso contrário, deveria ser recusado.
V. A TIR sobre um investimento é o retorno exigido que resulta em um Valor Presente Líquido igual a zero quando ela é usada como sendo a taxa de desconto.
Está correto o que se afirma em:
Determine o preço teórico de uma ação para uma empresa que prevê:
I. distribuição de dividendos de R$ 0,50 (cinquenta centavos) por ação indefinidamente, aos finais dos anos;
II. os investidores exigem 10% ao ano de rentabilidade mínima;
III. analistas estão prevendo um crescimento estável dos dividendos dessa empresa, a partir do segundo ano, de 5% a.a.

 Conheça nossos planos