Questões de Concurso
Para câmara de goiana - pe
Foram encontradas 331 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Sobre os créditos orçamentários iniciais e adicionais, analise as seguintes afirmativas e coloque V nas Verdadeiras e F nas Falsas.
( ) A autorização legislativa para a realização da despesa constitui crédito orçamentário, que poderá ser inicial ou adicional.
( ) Por crédito orçamentário inicial, entende-se aquele aprovado pela lei orçamentária anual, constante do orçamento fiscal, da seguridade social e de investimento das empresas estatais que são dependentes do governo.
( ) O orçamento anual consignará importância para planejar determinada despesa, a fim de também planejar ações que lhe caibam realizar.
( ) Tal importância é denominada de dotação.
A sequência CORRETA está indicada na alternativa
Quando observamos as questões voltadas para as metas de resultados nominal e primário, na administração pública, alguns termos precisam ser conhecidos.
A partir dos destacados a seguir, associe a 1ª. coluna de acordo com a 2 a :
I. Subtítulo
II. Unidade Orçamentária
III. Órgão Orçamentário
IV. Concedente
V. Convenente
( ) O órgão ou a entidade da administração pública direta ou indireta, de qualquer esfera de governo, bem como a organização da sociedade civil, com os quais a administração pública federal pactue a execução de ações orçamentárias com transferência de recursos financeiros.
( ) O órgão ou a entidade da administração pública federal direta ou indireta responsável pela transferência de recursos financeiros oriundos dos Orçamentos Fiscal e da Seguridade Social da União destinados à execução de ações orçamentárias.
( ) O menor nível da classificação institucional.
( ) O menor nível da categoria de programação, sendo utilizado, especialmente, para especificar a localização física da ação.
( ) O maior nível da classificação institucional, cuja finalidade é agrupar unidades orçamentárias.
A sequência CORRETA está indicada na alternativa
O modelo orçamentário brasileiro é definido na Constituição Federal de 1988 do Brasil. Compõe-se de três instrumentos: o Plano Plurianual – PPA, a Lei de Diretrizes Orçamentárias – LDO e a Lei Orçamentária Anual - LOA. Sobre esses instrumentos, analise as afirmações a seguir e coloque V nas Verdadeiras e F nas Falsas.
( ) O PPA, com vigência de quatro anos, tem como função estabelecer as diretrizes, objetivos e metas de médio prazo da administração pública.
( ) Cabe à LOA, anualmente, enunciar as políticas públicas e respectivas prioridades para o exercício seguinte.
( ) A LDO tem como principais objetivos estimar a receita e fixar a programação das despesas para o exercício financeiro.
( ) A LDO, ao identificar no PPA as ações que receberão prioridade no exercício seguinte, torna-se o elo entre o PPA, que funciona como um plano de médio-prazo do governo e a LOA, que é o instrumento que viabiliza a execução do plano de trabalho do exercício a que se refere.
A sequência CORRETA está indicada na alternativa
Através de seu Art. 2º, ela determina que a Lei do Orçamento
O Balanço Financeiro é composto por um único quadro que evidencia a movimentação financeira das entidades do setor público, demonstrando
I. a receita orçamentária realizada e a despesa orçamentária executada, por fonte / destinação de recurso, discriminando as ordinárias e as vinculadas.
II. os recebimentos e os pagamentos extraorçamentários.
III. as transferências financeiras recebidas e concedidas, decorrentes ou independentes das execuções orçamentárias e extraorcamentárias, destacando os aportes de recursos para o RPPS-Regime Próprio de Previdência Social.
IV. o saldo em espécie do exercício anterior e para o exercício seguinte.
Estão CORRETOS os itens
O Secretário do Tesouro Nacional do Ministério da Fazenda e o Secretário de Orçamento Federal do Ministério do Planejamento, Desenvolvimento e Gestão, no uso de suas atribuições, resolvem aprovar o Manual de Contabilidade Aplicada ao Setor Público (MCASP), considerando, entre outras coisas, a necessidade de
I. Aprimorar os critérios de reconhecimento de despesas e receitas orçamentárias.
II. Instituir instrumento eficiente de orientação comum aos gestores nos três níveis de governo, mediante consolidação, em um só documento, de conceitos, regras e procedimentos de reconhecimento e apropriação das receitas e despesas orçamentárias.
III. Elaborar demonstrativos de estatísticas de finanças públicas em consonância com os padrões e regras estabelecidas nos acordos e convênios internacionais de que a União for parte.
Está(ão) CORRETO(S)
No que diz respeito à Seleção e aplicação de políticas contábeis, Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) estabelecem as políticas contábeis que resultam em ____________________ que contêm informações relevantes e confiáveis sobre transações, outros eventos e condições às quais se aplicam. Essas políticas não precisam ser aplicadas quando ____________________. No entanto, é inadequado deixar de aplicar as NBCs TSP ou deixar de corrigir erros com a justificativa de as distorções serem imateriais, caso obtenha uma apresentação enviesada da situação patrimonial, demonstração do resultado ou dos fluxos de caixa da entidade.
Assinale a alternativa que preenchem CORRETAMENTE as lacunas do texto acima.
As Normas Brasileiras de Contabilidade Aplicadas ao Setor Público (NBC TSP) trazem, entre outros aspectos abordados, Políticas Contábeis, Mudança de Estimativa e Retificação de Erro. Dentro deste ponto, têm-se alguns termos definidos. Observando alguns destes termos, de acordo com esta norma, analise as afirmações a seguir e coloque V nas Verdadeiras e F nas Falsas.
( ) Políticas contábeis são os princípios, bases, convenções, regras e práticas específicas aplicadas pela entidade na elaboração e na apresentação das demonstrações contábeis.
( ) Mudança de estimativa contábil é um ajuste nos saldos contábeis de ativo ou passivo ou nos montantes relativos ao consumo periódico de ativo, que resulta da avaliação da situação atual dos ativos e passivos e das obrigações e dos benefícios futuros esperados a eles associados.
( ) Aplicação impraticável de um requisito ocorre quando a entidade não puder aplicá-lo depois de ter efetuado todos os esforços razoáveis nesse sentido.
( ) Aplicação retrospectiva é a aplicação de nova política contábil a transações, a outros eventos e a condições, como se essa política nunca tivesse sido aplicada.
A sequência CORRETA está indicada na alternativa
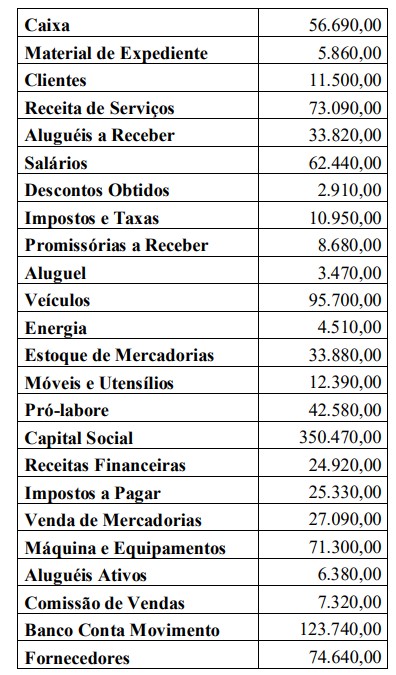
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
O Cadastro Nacional de Auditores Independentes (CNAI) do Conselho Federal de Contabilidade (CFC) tem o objetivo de cadastrar todos os profissionais que atuam no mercado de Auditoria Independente, permitindo, assim, ao Sistema CFC/CRCs conhecer a ____________________ desses profissionais, como atuam no mercado e o nível de responsabilidade de cada um, disponibilizando essas informações aos ___________________________ para que estes possam fiscalizar o exercício profissional com mais eficácia.
Assinale a alternativa que preenche CORRETAMENTE as lacunas do texto acima.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
Suponha que uma determinada empresa apresentou, no final de um exercício qualquer, as contas relacionadas abaixo. A partir delas, elabore o Balancete de Verificação, apure o Resultado do Exercício e monte o Balanço Patrimonial. Em seguida, responda a questão.
O saldo devedor e o saldo credor do Balancete de Verificação correspondem a
Desconsiderando-se as chamadas contas redutoras, podemos dizer que um lançamento a débito ____________ o saldo de uma conta de ativo, enquanto _____________ o saldo de uma conta de passivo, Já um lançamento a crédito, ______________ o saldo de uma conta de ativo e ______________ o saldo de uma conta de passivo.
Assinale a alternativa que completa os espaços em branco:
Na Contabilidade temos as fórmulas de lançamento contábil. Sabe-se que Fórmula é a maneira por meio da qual se faz o registro das operações mercantis pelo método das partidas dobradas. Diante disto, associe a primeira coluna de acordo com a segunda.
I. Lançamento de 1ª. Fórmula
II. Lançamento de 2ª. Fórmula
III. Lançamento de 3ª. Fórmula
IV. Lançamento de 4ª. Fórmula
( ) Possui uma conta devedora contra várias credoras.
( ) Possui várias contas debitadas e várias contas creditadas.
( ) Possui uma conta devedora contra uma conta credora.
( ) Possui várias contas debitadas e apenas uma conta creditada.
A sequência CORRETA está indicada na alternativa
A partir das novas regras estabelecidas sobre escrituração e livros contábeis, observe e analise os itens a seguir:
I. O documento digital e sua reprodução terão o mesmo valor probatório do documento original para fins de prova perante a autoridade administrativa em procedimentos de fiscalização, observados os critérios de integridade e autenticidade.
II. Os documentos originais não poderão ser destruídos, mesmo depois de digitalizados, inclusive os documentos de valor histórico, cuja preservação é sujeita a legislação específica.
III. Os documentos armazenados em meio eletrônico, óptico ou equivalente poderão ser eliminados depois de transcorrido o prazo de prescrição dos créditos tributários decorrentes das operações a que eles se referem.
Está(ão) CORRETO(S)

 Conheça nossos planos