Foram encontradas 1.068 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Associe as duas colunas, relacionando corretamente os conceitos e marque a alternativa que apresenta a sequência correta.
1. Tribunais de Contas
2. Auditoria Governamental
3. Institute of Internal Auditors (IIA)
4. Accountability
5. Relatórios de Auditoria
6. International Organisation of Supreme Audit Institutions (INTOSAI)
( ) Relaciona-se à obrigação de prestar contas do resultado de suas ações, pelos membros de um órgão administrativo ou representativo a instâncias controladoras ou dos seus representados.
( ) Tem como objetivo verificar o cumprimento legal dos pareceres legítimos pelos entes públicos do País.
( ) Tem estrutura composta pelo Congresso Internacional, Conselho Diretor, Secretaria Geral, Grupos de Trabalhos Regionais e Comissões e Grupos de trabalhos sobre temas específicos.
( ) Relaciona-se diretamente ao acompanhamento das ações realizadas pelos órgãos e entidades que compõem a administração direta e indireta dos três poderes governamentais.
( ) De acordo com a INTOSAI, abrange a opinião do auditor e as constatações em uma Auditoria de Regularidade e também em Auditoria de Desempenho.
( ) Elaborou Normas de Atributos (série 1000), Normas de
Desempenho (série 2000) e Normas de Implantação referentes à
Auditoria Interna.
( ) Controle Interno ou institucional, é exercido no âmbito do próprio ente controlado, com objetivo de orientação e prevenção. ( ) O sistema de Controle Interno é centralizado, portanto não trabalha conjuntamente com órgãos setoriais. ( ) O Controle Interno, sob o enfoque contábil, está previsto na NBCT 16.10. ( ) O programa de Fortalecimento da Gestão Municipal, a partir de sorteios públicos, foi criado pela Portaria CGU-PR nº. 363, de 06 de junho de 2006. ( ) O Controle Externo na Administração Pública é realizado por órgãos que não fazem parte da Gestão Administrativa.
( ) Variações Passivas Orçamentárias são provenientes do orçamento e provocam aumento no patrimônio liquido. ( ) A Despesa orçamentária de pessoal, serviços, juros e benefícios previdenciários, são exemplos de variações orçamentárias passivas. ( ) As variações patrimoniais dividem-se em Qualitativas e Quantitativas. ( ) Enquanto as variações qualitativas alteram o Patrimônio Líquido aumentando-o ou diminuindo-o, as alterações quantitativas não alteram o Patrimônio Líquido. ( ) Variações Ativas Extraorçamentárias são aquelas que independem do orçamento e que provocam aumento no Patrimônio do ente público.
1. Campo de Aplicação. 2. Objeto. 3. Usuários. 4. Finalidade.
5. Exercício Financeiro 6. Organização político-administrativa da República Federativa do Brasil.
( ) Patrimônio Público inclusive os bens de domínio público. ( ) Órgãos da Administração Pública Direta e Indireta. ( ) Período durante o qual o orçamento é executado. . ( ) Fornecer informações sobre a execução orçamentária, financeira e sobre o patrimônio público e suas variações aos diversos usuários. ( ) União, Estados, Distrito Federal e Municípios. ( ) Gestores, cidadãos, fornecedores, investidores e credores que emprestam recursos ou participam no processo de financiamento.
BALANÇO PATRIMONIAL DA EMPRESA XYZ
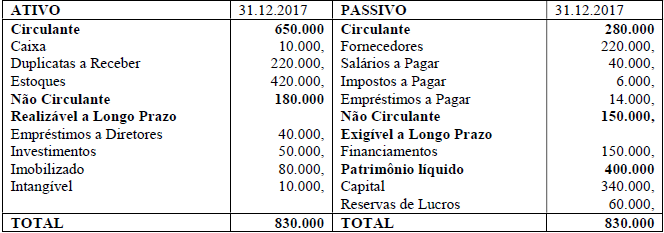
( ) A Lei Federal n.º 6.404/76, atualizada pelas Leis Federais n.º 11.638/2007 e n.º 11.941/2009, divide o Patrimônio Líquido em Capital Social, Reservas de Capital, Ajustes de Avaliação Patrimonial, Lucros Acumulados, Ações em Tesouraria e Prejuízos Acumulados. ( ) Quando uma empresa negocia suas ações e o comprador paga um valor maior que o valor patrimonial, esta diferença deve ser contabilizada, creditando-se Reserva de Capital /Ágio na Emissão de Ações. ( ) Na Demonstração do Resultado do Exercício (DRE) evidenciam-se valores da riqueza gerada pela empresa e a distribuição entre aqueles membros que contribuíram para a geração dessa riqueza. ( ) A Demonstração do Fluxo de Caixa (DFC) pode ser elaborada pelo Método Direto ou pelo Método Indireto, consistindo a diferença entre esses métodos na forma de determinação do caixa, em função das atividades operacionais.
CONTAS Em R$ Caixa 1.800,00 Fornecedores 4.000,00 Capital Social 10.000,00 Máquinas 3.000,00 Estoque de Mercadorias 6.700,00 Financiamentos 7.320,00 Reservas de Lucro 3.400,00 Duplicatas a Receber 3.400,00 Salários a Pagar 6.500,00 Participação em outras empresas 7.320,00 Contas a Pagar 200,00 Imóveis 4.000,00 Impostos a Pagar 1.800,00 Títulos a Pagar 3.000,00 Aplicações Imediatas 10.000,00

 Conheça nossos planos