Foram encontradas 1.358 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Determinado clube brasileiro de futebol adquiriu, por R$ 20 milhões, o passe de um jogador uruguaio, de um clube uruguaio de futebol. Imediatamente após a aquisição, o clube brasileiro recebeu uma proposta de um clube argentino para a compra do passe desse jogador uruguaio por R$ 40 milhões.
Nessa situação, assinale a opção correta quanto à contabilidade do clube brasileiro, no que se refere ao passe do jogador uruguaio.
O imobilizado de certa empresa é composto pelos ativos A e B. Os dados contábeis relativos a esses ativos, em R$, estão apresentados a seguir.
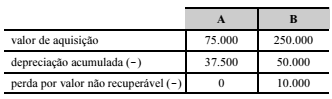
Em razão de cenário macroeconômico recessivo, a empresa resolveu realizar o teste de recuperabilidade desses ativos, tendo constatado as informações presentes na seguinte tabela (valores em R$).
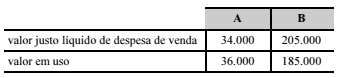
Nessas condições, o procedimento contábil necessário é
Determinada sociedade anônima adquiriu 90% das ações de uma companhia, por $ 11 milhões. Os dados patrimoniais (em $ milhões) da companhia são mostrados a seguir. A alíquota de imposto de renda sobre contribuição social sobre o lucro líquido (IR/CSLL) vigente é de 34%.
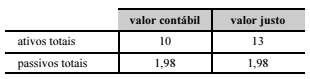
Nessas condições, o goodwill apurado pela referida sociedade
anônima na combinação de negócios é um valor
Com relação à consolidação de demonstrações contábeis, julgue o item a seguir.
I Trata-se de procedimento obrigatório para todas as sociedades por ações, abertas ou fechadas, e, ainda, para entidades limitadas, quando existirem investimentos em controladas, sem qualquer exceção.
II É admissível uma defasagem de até sessenta dias entre as datas das demonstrações contábeis das empresas consolidadas e da empresa consolidadora, desde que satisfeitas as demais condições exigíveis.
III Devem ser excluídos das demonstrações os custos de estoque e os lucros ou prejuízos relativos a resultados ainda não realizados de negócios entre sociedades.
IV Os resultados relativos ao goodwill decorrente de operações intragrupo devem ser evidenciados na consolidação.
Estão certos apenas os itens
As informações mostradas a seguir foram extraídas de uma nota fiscal emitida por fornecedor a uma companhia industrial que havia adquirido matérias-primas para seu processo produtivo.
• valor das mercadorias: R$ 100.000,00
• imposto sobre produtos industrializados (IPI) destacado: R$ 10.000,00
• alíquota de ICMS: 18%
Se a transação não implicou outros custos, então a companhia industrial deve ter contabilizado
Em 2/1/2015, determinada empresa incorporou ao seu imobilizado um equipamento industrial pelo valor de R$ 120.000. O fornecedor informou que a vida útil do equipamento é de quinze anos, mas a empresa verificou que revistas especializadas apontam durabilidade de doze anos e, assim, pretende utilizar o equipamento por dez anos. A empresa tem por prática considerar um valor residual de 10% em todos os seus equipamentos industriais. O equipamento é destinado ao uso em dois turnos de oito horas, e a empresa aplica a depreciação contábil acelerada, pelo método da linha reta, com quotas constantes.
No encerramento do exercício de 2017, depois de contabilizada a depreciação do período, o valor contábil líquido do bem era
Em 2018, uma empresa converteu em ações as debêntures por ela emitidas no mercado em 2014. A data de vencimento dessas debêntures é 31/10/2019.
Nessa situação hipotética, os indicadores econômico-financeiros das demonstrações contábeis encerradas em 2018 mostrarão um(a)
A tabela a seguir, com valores em R$ mil, corresponde ao balanço patrimonial de determinada companhia em 31/12/2017.
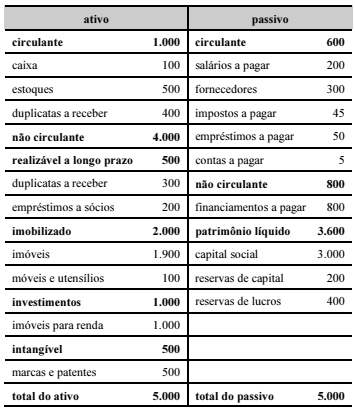
Considerando-se esse balanço patrimonial e os índices de liquidez
corrente, seca e geral da companhia em 31/12/2017, é correto
afirmar que essa companhia, relativamente às obrigações de curto
prazo (OBC) e à capacidade de pagamento de dívidas de
curto e de longo prazo (CPDCLP), é
Ao final do exercício social, uma empresa que utiliza o sistema de inventário periódico realizou a contagem de estoques; porém, em auditoria, o auditor deseja calcular o estoque final de mercadorias com base nas informações contábeis. Para essa empresa, os saldos são os seguintes:
• estoque inicial = R$ 55.000;
• compras líquidas = R$ 100.000;
• receita de vendas = R$ 175.000;
• lucro bruto = R$ 105.000.
Nessa situação hipotética, desconsiderando-se os efeitos de impostos/tributos e de demais receitas/despesas não citadas, o valor do estoque final de mercadorias com base nos saldos contábeis apresentados é igual a
Na fiscalização de uma sociedade anônima comercial, após o seu primeiro ano de funcionamento, verificou-se que a empresa possuía
• capital subscrito no valor de R$ 2.000;
• capital realizado no valor de R$ 1.700;
• capital de terceiros no valor de R$ 600;
• prejuízo acumulado no valor de R$ 300.
Constatou-se, ainda, que não havia reservas, ações em tesouraria nem ajuste de avaliação patrimonial nas demonstrações contábeis da sociedade.
Nessa situação hipotética, o valor do capital total à disposição da sociedade é igual a
Em auditoria, constatou-se que determinada empresa situada no estado do Rio Grande do Sul creditou-se de ICMS anteriormente cobrado e destacado na primeira via do documento fiscal referente à entrada de mercadoria destinada ao ativo permanente do estabelecimento. O bem foi adquirido em janeiro de 2018 e vendido em julho desse mesmo ano, tendo a empresa se apropriado de metade do valor do crédito decorrente da entrada dessa mercadoria no estabelecimento.
Nessa situação hipotética, nos termos da Lei estadual n.º 8.820/1989, esse ato praticado pela empresa é

 Conheça nossos planos