Foram encontradas 1.554 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


As tachas com refletivos vermelhos são aplicadas juntamente à linha de borda do fluxo oposto (contramão).
O elemento refletivo da tacha, quando branco, ordena fluxos de senti dos opostos e, quando amarelo, ordena fluxos de mesmo sentido.
Quanto à sinalização viária horizontal, julgue o item.
As tachas são dispositivos de sinalização horizontal
fixados na superfície do pavimento, com o objetivo de
orientar o usuário delineando a geometria da via pela
reflexão da luz.
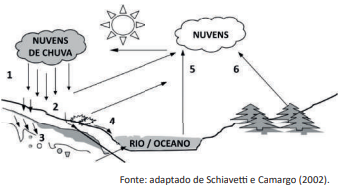
A presença de cobertura vegetal na superfície do solo evita os processos erosivos, contribui com o processo de infiltração e aumenta a energia cinética relativa ao impacto da água sobre essa superfície.
A combinação dos numerais 5 e 6 representa a evapotranspiração, processo da conjugação da evaporação das águas que se acumulam nas copas das árvores em florestas e da transpiração de água, em estado líquido, de rios e lagos.
O escoamento superficial, representado pelo numerador 4, é formado a parti r da saturação, com o excedente da precipitação não infiltrado, naturalmente impulsionado pela declividade e gravidade.
O numerador 3 corresponde à infiltração, processo pelo qual a água é absorvida pelo solo.
O numerador 2 representa a percolação, ou seja, é o movimento da água livre por meio de um solo ou meio poroso e, também, é o movimento da água livre através de um solo ou meio poroso.
O numerador 1 representa a precipitação, que ocorre a partir de fenômenos de agluti nação e de crescimento das gotículas em nuvens com a presença significativa de umidade e núcleos de condensação.
– custo de propriedade: depreciação, remuneração do capital e seguros e impostos;
– custo de manutenção: material rodante/pneus, partes de desgaste e reparos em geral; e
– custo de operação: combustível, filtros e lubrificantes e mão de obra de operação.
Com base no conceito de custo horário de um equipamento e nos parâmetros acima descritos, julgue o item.
O cálculo do custo horário produtivo compreende todas as parcelas de custo de propriedade, manutenção e operação, exceto aquelas já contempladas no custo horário improdutivo.
– custo de propriedade: depreciação, remuneração do capital e seguros e impostos;
– custo de manutenção: material rodante/pneus, partes de desgaste e reparos em geral; e
– custo de operação: combustível, filtros e lubrificantes e mão de obra de operação.
Com base no conceito de custo horário de um equipamento e nos parâmetros acima descritos, julgue o item.
O cálculo do custo horário improdutivo de um equipamento não considera o custo horário de mão de obra de operação, sendo composto de parcelas de depreciação, remuneração do capital e seguros e impostos.
– custo de propriedade: depreciação, remuneração do capital e seguros e impostos;
– custo de manutenção: material rodante/pneus, partes de desgaste e reparos em geral; e
– custo de operação: combustível, filtros e lubrificantes e mão de obra de operação.
Com base no conceito de custo horário de um equipamento e nos parâmetros acima descritos, julgue o item.
A remuneração do capital representa o custo de aplicação de capital, próprio ou captado de terceiros, aplicado na aquisição do equipamento. Contudo, para a obtenção do custo horário de oportunidade de capital (R$/h), o conhecimento da vida útil do equipamento não se faz necessário, sendo demandados somente as variáveis de taxa de juros ao ano e o total de horas trabalhadas por ano.
– custo de propriedade: depreciação, remuneração do capital e seguros e impostos;
– custo de manutenção: material rodante/pneus, partes de desgaste e reparos em geral; e
– custo de operação: combustível, filtros e lubrificantes e mão de obra de operação.
Com base no conceito de custo horário de um equipamento e nos parâmetros acima descritos, julgue o item.
O custo de depreciação de um equipamento compreende parâmetros relacionados à vida útil, ao valor de aquisição, ao valor residual e ao total de horas trabalhadas por ano desse equipamento.
O Sistema de Custos Referenciais de Obras (SICRO) prevê, entre os diversos serviços, a uti lização de fôrmas de tábua de pinho
com reaproveitamento de três vezes para execução de dispositivos de drenagem, conforme ilustrado nas imagens a seguir,
extraída e adaptada do caderno técnico do SICRO ‑ Fôrmas.
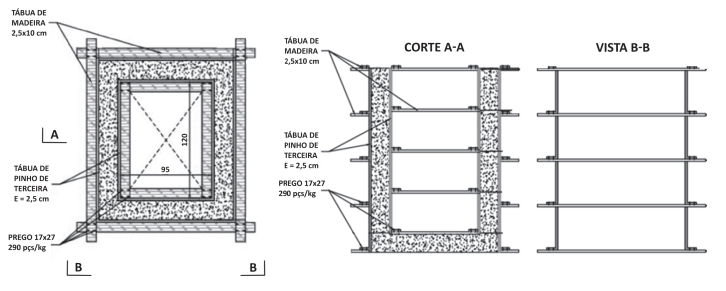
De acordo com sua metodologia, o primeiro uso das fôrmas considera perda de 10% de material e, para cada nova uti lização, acréscimo de 5% de perda. Tal consideração de perdas aplica‑se para as tábuas de madeira, porém, para os pregos, não se deve considerar reaproveitamento. Considere‑se, ainda, que a fôrma compreende:
– tábuas de pinho distribuídas pelo perímetro do dispositi vo, com dois laterais de 1,40 x 2,00 m e dois de 1,65 x 2,00 m, e dois laterais de 1,25 x 1,80 m e dois de 1,00 x 1,80 m;
– cinco gravatas externas espaçadas em 0,50 m, compostas individualmente de quatro tábuas com seção de 2,5 x 10,0 cm, sendo duas com comprimento de 1,85 m e duas com comprimento de 2,10 m;
▪ cinco gravatas internas espaçadas em 0,45 m, compostas individualmente de quatro tábuas com seção de 2,5 x 10,0 cm, sendo duas com comprimento de 1,20 m e duas tábuas com comprimento de 0,95 m;
▪ dezesseis pregos por gravata.
Caso o cálculo seja realizado considerando cinco uti lizações, o consumo equivalente de tábuas (E = 2,5 cm e L = 10 cm), em m/m2 , será reduzido em 40%.
O Sistema de Custos Referenciais de Obras (SICRO) prevê, entre os diversos serviços, a uti lização de fôrmas de tábua de pinho
com reaproveitamento de três vezes para execução de dispositivos de drenagem, conforme ilustrado nas imagens a seguir,
extraída e adaptada do caderno técnico do SICRO ‑ Fôrmas.
De acordo com sua metodologia, o primeiro uso das fôrmas considera perda de 10% de material e, para cada nova uti lização, acréscimo de 5% de perda. Tal consideração de perdas aplica‑se para as tábuas de madeira, porém, para os pregos, não se deve considerar reaproveitamento. Considere‑se, ainda, que a fôrma compreende:
– tábuas de pinho distribuídas pelo perímetro do dispositi vo, com dois laterais de 1,40 x 2,00 m e dois de 1,65 x 2,00 m, e dois laterais de 1,25 x 1,80 m e dois de 1,00 x 1,80 m;
– cinco gravatas externas espaçadas em 0,50 m, compostas individualmente de quatro tábuas com seção de 2,5 x 10,0 cm, sendo duas com comprimento de 1,85 m e duas com comprimento de 2,10 m;
▪ cinco gravatas internas espaçadas em 0,45 m, compostas individualmente de quatro tábuas com seção de 2,5 x 10,0 cm, sendo duas com comprimento de 1,20 m e duas tábuas com comprimento de 0,95 m;
▪ dezesseis pregos por gravata.
O consumo equivalente de tábuas (E = 2,5 cm e L = 10 cm) com relação à área da fôrma, considerando três uti lizações, corresponde a 1,21 m/m2 .
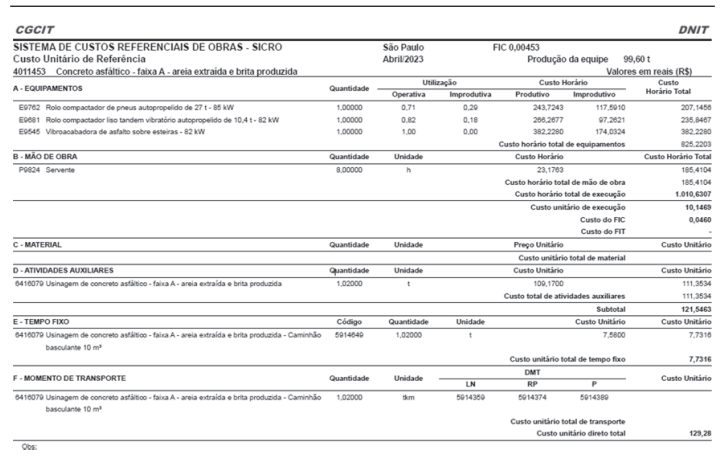
Com base na composição de custos unitários (CCU) para execução de concreto asfáltico ‑ faixa A demonstrada acima, julgue o item.
A metodologia executi va do serviço de concretagem asfálti ca compreende as etapas de distribuição do material usinado
por meio da vibroacabadora, compactação primária por meio do rolo de pneus e compactação secundária e acabamento
por meio do rolo liso vibratório.
A parcela de custo do FIC equivale ao custo adicional do serviço resultante da paralisação exclusiva dos equipamentos em função das chuvas locais.
Desprezado o custo do fator de infl uência de chuvas (FIC), o item de menor relevância na formação de custos dessa CCU corresponde ao tempo fixo da ati vidade Usinagem de concreto asfáltico – faixa A – areia extraída e brita produzida – Caminhão basculante 10 m³.
O concreto asfálti co é consti tuído a partir da usinagem de agregado graúdo, agregado miúdo, fíler e ligante asfáltico.
O concreto asfálti co pode ser empregado como revesti mento, camada de ligação (binder), base, regularização ou reforço do pavimento. Contudo, a faixa A é aplicável como camada de rolamento.

 Conheça nossos planos