Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


A língua e a cultura
Cada língua representa uma cultura e, por conseguinte, uma visão de mundo. Por isso, não há palavras para Natal, democracia ou microprocessador digital em ianomami. (Talvez hoje, após anos de contato com os brancos, já haja). Mas, será que a cultura determina a língua ou é a língua que determina a cultura? Segundo a tese de Sapir-Whorf [...] há uma coextensão entre língua e cultura, de tal modo que ambas se condicionam mutuamente. Não dá para saber ao certo quem nasceu primeiro, o ovo ou a galinha.
Nesse sentido, nenhum povo pode criar conceitos ou expressar vivências que a sua língua não permita. [...] (Segundo o biólogo americano Jared Diamond [...] as condições históricas e geográficas também influem).
Não se trata de uma visão racista ou etnocêntrica [...], mas da constatação de que certas línguas oferecem mais recursos a um pensamento complexo e abstrato do que outras.
[...]
Mas, quer tenham sido as condições naturais que determinaram o surgimento da civilização – e a consequente complexificação da linguagem – em alguns lugares do planeta e não em outros, quer tenha sido o contrário, o fato é que a complexidade linguística resultante desse processo ensejou um círculo virtuoso que prossegue até hoje. Não se trata de povos mais inteligentes do que outros, mas talvez de povos mais sortudos.
(BIZZOCCHI, Aldo. A língua e a cultura. Língua Portuguesa, ano 3, nº 27, p. 60-61, jan. 2008. Adaptado.)
A NBC PP 01 – Perito Contábil apresenta diversos termos e os conceitos atribuídos a cada um. À luz da referida norma, e marque V para as afirmativas verdadeiras e F para as falsas.
( ) Perito oficial: é nomeado pelo juiz, árbitro, autoridade pública ou privada para exercício da perícia contábil.
( ) Perito-assistente: é o contador, regularmente registrado em Conselho Regional de Contabilidade, que exerce a atividade pericial de forma pessoal, devendo ser profundo conhecedor, por suas qualidades e experiências, da matéria periciada.
( ) Perito do juízo: é o investido na função por lei e pertencente a órgão especial do Estado destinado, exclusivamente, a produzir perícias e que exerce a atividade por profissão.
( ) Perito: é o contratado e indicado pela parte em perícias contábeis.
A sequência está correta em
A NBC TA 500 (R1) – Evidência de Auditoria descreve os procedimentos de auditoria que podem ser utilizados como procedimentos de avaliação de riscos, testes de controles ou procedimentos substantivos, dependendo do contexto em que sejam aplicados pelo auditor. Diante do exposto, analise as afirmativas, marque V para as verdadeiras e F para as falsas.
( ) Inspeção: envolve o exame de registros ou documentos, internos ou externos, em forma de papel, em forma eletrônica ou em outras mídias, ou o exame físico de um ativo. A inspeção de registros e documentos fornece evidência de auditoria com graus variáveis de confiabilidade, dependendo de sua natureza e fonte e, no caso de registros internos e documentos, da eficácia dos controles sobre a sua produção. Um exemplo de inspeção utilizada como teste é a inspeção de registros em busca de evidência de autorização.
( ) Indagação: consiste na busca de informações junto a pessoas com conhecimento, financeiro e não financeiro, dentro ou fora da entidade. A indagação é utilizada extensamente em toda a auditoria, além de outros procedimentos de auditoria. As indagações podem incluir desde indagações escritas formais até indagações orais informais. A avaliação das respostas às indagações é parte integral do processo de indagação.
( ) Observação: consiste no exame de processo ou procedimento executado por outros, por exemplo, a execução independente pelo auditor de procedimentos ou controles que foram originalmente realizados como parte do controle interno da entidade. A observação fornece evidência de auditoria a respeito da execução de processo ou procedimento, mas é limitada ao ponto no tempo em que a observação ocorre e pelo fato de que o ato de ser observado pode afetar a maneira como o processo ou procedimento é executado.
( ) Procedimentos analíticos: consistem em avaliação das informações feitas por meio de estudo das relações plausíveis entre dados financeiros e não financeiros. Os procedimentos analíticos incluem também a investigação de flutuações e relações identificadas que sejam inconsistentes com outras informações relevantes ou que se desviem significativamente dos valores previstos.
A sequência está correta em
A NBC PG 100, de 24 de janeiro de 2014 – Aplicação Geral aos Profissionais da Contabilidade “estabelece a estrutura conceitual que o profissional da contabilidade deve aplicar para: (a) identificar ameaças ao cumprimento dos princípios éticos; (b) avaliar a importância das ameaças identificadas; e (c) aplicar salvaguardas, quando necessário, para eliminar as ameaças ou reduzi-las a um nível aceitável”. Quanto aos princípios éticos que o profissional da contabilidade deve cumprir, analise as afirmativas a seguir.
I. Integridade: ser franco e honesto em todos os relacionamentos profissionais e comerciais.
II. Objetividade: cumprir as leis e o regulamento pertinentes e evitar qualquer ação que desacredite a profissão.
III. Competência profissional e devido zelo: manter o conhecimento e a habilidade profissionais no nível adequado para assegurar que clientes e/ou empregador recebam serviços profissionais competentes com base em desenvolvimentos atuais da prática, legislação e técnicas, e agir diligentemente e de acordo com as normas técnicas e profissionais aplicáveis.
Está(ão) correta(s) a(s) afirmativa(s)
Com base na Resolução CFC nº 803/96, que aprova o Código de Ética Profissional do Contador, analise as afirmativas a seguir.
I. É dever do contador quando perito, assistente técnico, auditor ou árbitro abster-se de interpretações tendenciosas sobre a matéria que constitui objeto da perícia, mantendo absoluta independência moral e técnica na elaboração do respectivo laudo.
II. É dever do contador quando perito, assistente técnico, auditor ou árbitro recusar sua indicação quando reconheça não se achar capacitado em face da especialização requerida.
III. É vedado ao profissional da contabilidade contador assinar documentos ou peças contábeis elaborados por outrem alheio à sua orientação, supervisão ou revisão.
IV. A transgressão de preceito deste Código constitui infração ética, sancionada, segundo a gravidade, com a aplicação de uma das seguintes penalidades: advertência reservada, censura reservada, ou censura pública.
Está(ão) correta(s) a(s) afirmativa(s)
A história tem mostrado que, conforme ocorre o desenvolvimento econômico, a Contabilidade se torna cada vez mais importante. Em relação às escolas ou doutrinas na história da Contabilidade e sua evolução, observa-se que:
I. A primeira literatura contábil relevante elaborada pelo Frei Luca Pacioli, em 1494, consolida o método das partidas dobradas.
II. A Contabilidade é uma Ciência Social Aplicada, pois é a ação humana que gera e modifica o fenômeno patrimonial.
III. Antes da criação do método das partidas dobradas, a Contabilidade, na sua forma rudimentar, não era capaz de avaliar bens, direitos e obrigações.
IV. No início do século XX, houve uma queda da Escola Europeia e a ascensão da Escola Norte-Americana.
V. Hatfield escreveu três volumes entre 1909-1910, em que conceituou a contabilidade como a “Ciência Econômica das Entidades”.
Estão corretas apenas as afirmativas
Durante o primeiro semestre de 2019, as Sociedades Empresárias Alfa e Beta apresentaram os seguintes valores de receitas de vendas ao mês:
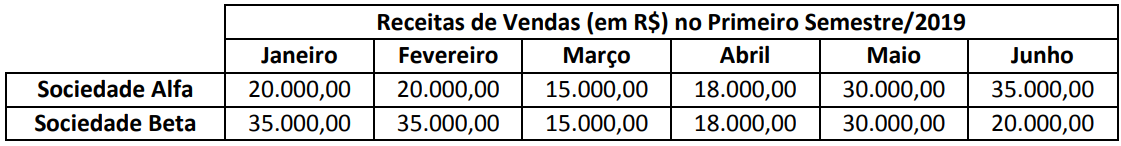
Considerando apenas as informações apresentadas, quais são os respectivos valores que mais se aproximam do desvio-padrão amostral das receitas de vendas da Sociedade Alfa e da Sociedade Beta no primeiro semestre de 2019?

 Conheça nossos planos