Foram encontradas 5.466 questões

Resolva questões gratuitamente!

Junte-se a mais de 4 milhões de concurseiros!

Q1396025 Contabilidade Geral
Considere uma sociedade empresária que tem como atividade compra e venda de mercadorias. No mês de dezembro de 2018, registrou as seguintes operações:
1 – Adquiriu imobilizado a prazo no valor de R$ 140.000,00; 2 – Considerando que seu estoque de mercadorias em 30/11 estava com saldo zero, adquiriu, a prazo, mercadorias para revenda no valor total de R$ 160.000,00 com ICMS destacado na NF de 18%; 3 – Recebeu de seus clientes R$ 180.000,00 referente a vendas a prazo realizadas no mês de novembro; 4 – Efetuou vendas a prazo de mercadorias no valor de R$ 200.000,00 com ICMS destacado na NF de 12%, ao custo de R$ 105.000,00; 5 – Incorreu em despesas com pessoal no valor de R$ 14.000,00 a serem pagas em janeiro/2019; 6 – Obteve empréstimo no Banco no valor de R$ 60.000,00 com juros de 4% ao mês. Em 31/12 efetuou pagamento de uma parcela no valor de R$ 12.000,00 junto com a parcela de juros do mês; 7 – Efetuou pagamento de salários referente ao mês de novembro/2018 no valor de R$ 12.000,00; 8 – Incorreu em despesas de encargos sociais incidentes sobre a folha do mês no valor de R$ 3.200,00, a serem pagas em janeiro/2019; 9 – Vendeu em 31/12/2018 equipamento adquirido por R$ 85.000,00 para uso próprio em 10/01/2015, com vida útil estimada de 10 anos e valor residual de R$ 10.000,00. O equipamento foi vendido por R$ 50.000,00 (a empresa adota o método linear para cálculo da depreciação); 10 – Contratou seguro contra incêndios em 02/12/2018, com vigência de 12 meses, pelo qual pagou à vista um prêmio de R$ 24.000,00.
Considerando as transações ocorridas o resultado apurado no mês de dezembro de 2018 foi:
Alternativas
Q1396024 Contabilidade Geral
Determinada Sociedade Empresária produtora de celulose possui plantação própria de eucaliptos de onde são extraídos a matéria-prima para o processo produtivo. Em 09/2017 recebeu uma encomenda e, para atendê-la, além das 400 toneladas que tem disponível para produção da celulose, precisou comprar de terceiros outras 200 toneladas de matéria-prima in natura, a fim de atender à encomenda. No mês, momento da colheita da sua produção e na compra de madeira de terceiros, o valor justo da plantação apurado era de 85,00/tonelada e o valor de aquisição de terceiros foi de 75,00/tonelada. Considerando a existência de mercado organizado e que a sociedade irá aplicar, para fins de avaliação e mensuração, o disposto na NBC TG 29 (R2) – Ativos Biológicos, o valor total do custo da matéria-prima a ser utilizado na produção será de:
Alternativas
Q1396023 Contabilidade Geral
A Sociedade Empresária “A” Controladora das Sociedades “B” e de “C” sobre as quais mantém influência e controles recebeu das controladas informações acerca dos resultados líquidos apurados pelas mesmas em 30/12/2016, sendo, respectivamente, R$ 650.000,00 de “B” e, R$ 428.000,00 de “C”, para serem refletidos no Balanço Patrimonial de “A” em 31/12/2016. Considere que a participação de “A” no capital votante das controladas é de 20% em “B” e 25% em “C”, e que o valor inicial dos investimentos registrados na Controladora é de R$ 160.000,00 em “B” e R$ 125.000,00 em “C”. Aplicando-se o MEP – Método de Equivalência Patrimonial em ambas as investidas, o valor contábil final que será registrado no Balanço Patrimonial da Controladora “A” em 31/12/2016 será de:
Alternativas
Q1396022 Contabilidade Geral
Em 25/12/2018 foram encontradas as contas patrimoniais na contabilidade de uma Sociedade Empresária; observe. 1 – Duplicatas Descontadas 2 – Terrenos em Uso 3 – Adiantamentos a Empregados 4 – Adiantamento a Fornecedores 5 – Exaustão Acumulada 6 – Impostos a Recuperar 7 – Adiantamento de Clientes 8 – Encargos Financeiros a Transcorrer 9 – Provisão para 13º Salário 10 – Gastos com Emissão de Títulos 11 – Reserva de Incentivos Fiscais 12 – Capital Subscrito 13 – Empréstimos e Financiamentos 14 – Ações em Tesouraria 15 – Debêntures e Outros Títulos de Dívida
Assinale a sequência numérica que apresenta, respectivamente, contas de “Origens” e de “Aplicações “ de recursos no patrimônio da sociedade.
Alternativas
Q1396021 Contabilidade Geral
Uma empresa comercial revendia três tipos de produtos. Em 31/12/2019 apurou a seguinte situação sobre o estoque:
Produto Valor de aquisição Valor realizável líquido Produto A 92.000,00 89.000,00 Produto B 87.000,00 90.000,00 Produto C 54.000,00 52.000,00
Conforme o disposto na NBC TG 16 (R2) – Estoques, o ajuste ao valor de mercado deverá ser contabilizado. Considerando os dados apresentados, o registro do fato acarretará:
Alternativas
Q1396020 Contabilidade Geral
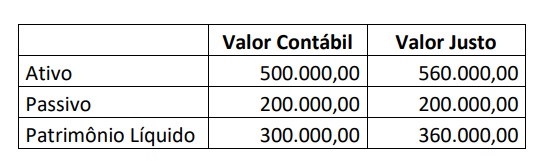
A empresa Alfa S/A adquiriu 80% de participação na empresa Beta S/A por R$ 300.000,00, passando a controlá-la e sendo esta considerada um negócio. Na data da operação, o patrimônio de Beta S/A apresentava a seguinte situação:
Imagem associada para resolução da questão

Considerando os dados apresentados, assinale a alternativa correta. 
Alternativas
Q1396019 Contabilidade Geral
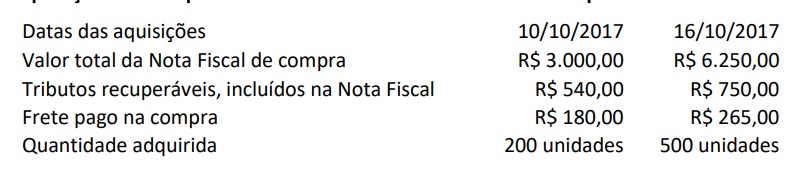
Uma Sociedade Empresária apresentou, em outubro de 2017, as seguintes informações relativas a operações de compras e vendas de mercadorias realizadas no período:
Imagem associada para resolução da questão

No final do mês de setembro/17, o saldo de mercadorias em estoque era igual a R$ 1.455,00, correspondente a 150 unidades. A única venda realizada no mês de outubro/17 ocorreu no dia 27/10/2017, quando foram vendidas 420 unidades. Considerando que a empresa utiliza o Método da Média Ponderada Móvel para avaliação de seus estoques, o Custo de Mercadorias Vendidas (CMV) no mês de outubro de 2017 foi de:
Alternativas
Q1396018 Contabilidade Geral
Uma Sociedade Empresária apresentou, em 30/04/17, as seguintes informações sobre a folha de pagamento de seus funcionários para contabilização nesta data, que será paga até o quinto dia do mês de maio/2017; observe.
Remuneração bruta dos funcionários R$ 210.000,00 INSS – Contribuição Previdenciária Retida dos Funcionários R$ 23.100,00 INSS – Contribuição Previdenciária Patronal R$ 42.000,00 FGTS Calculado sobre o valor bruto R$ 16.800,00
A contabilização das informações sobre a folha de pagamento do mês, considerando apenas os dados apresentados anteriormente, resultará em um aumento no Passivo Circulante de:
Alternativas
Q1396017 Contabilidade Geral
Sociedade Empresária vendeu, no exercício de 2016, matéria-prima para sua controladora por R$ 500.000,00, apurando um lucro na operação de R$ 180.000,00. Em 31/12/16, a controladora possuía em seus estoques 30% das matérias-primas negociadas. Com base nestas informações, em 31/12/16, o ajuste referente a lucros não realizados para fins de cálculo da Equivalência Patrimonial na Controlada era de:
Alternativas
Q1396016 Contabilidade Geral
A Sociedade Empresarial adquiriu, em outubro de 2018, produtos para revenda, a prazo, pelo valor total de R $ 500.000,00 com ICMS de 18% incluído na NF. Pagou à vista seguros referentes à compra no valor de R $ 10.000,00, sem a incidência de ICMS. Durante o mês de outubro de 2018 foram vendidas a prazo 50% das mercadorias pelo valor total de R $ 400.000,00 com impacto de ICMS de 18%. O lançamento contábil que melhor registra ambas as operações de compra e de vendas é:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305091 Contabilidade Geral

Conforme norma contábil que trata de operações de arrendamento mercantil, o arrendatário, em suas demonstrações contábeis, deve mensurar o passivo de arrendamento mercantil e o valor presente dos pagamentos do arrendamento que não foram efetuados até a data base da demonstração contábil. Os pagamentos do arrendamento devem ser descontados, utilizando a taxa de juros implícita no arrendamento se esta for determinada imediatamente. Caso essa taxa não possa ser determinada, imediatamente, qual é a taxa que o arrendatário deverá utilizar?


Assinale a alternativa CORRETA:

Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305090 Contabilidade Geral

BRXY Telecom vende aparelhos diretamente para consumidores, bem como faz vendas através de lojas conveniadas. Os contratos com distribuidores obrigam a BRXY Telecom a pagar ao distribuidor qualquer diferença entre o preço do aparelho vendido ao distribuidor e o preço pelo qual o mesmo aparelho for vendido diretamente pela BRXY Telecom, caso seja menor (cláusula de proteção de preço). Adicionalmente, a BRXY Telecom controla os estoques em cada distribuidor e pode recomprar ou transferir os aparelhos para outras localidades. O distribuidor paga pelos aparelhos em 90 dias após o recebimento da mercadoria.

Dessa forma, considerando a norma sobre o reconhecimento de receitas é CORRETO afirmar que a BRXY Telecom deverá reconhecer a receita de venda em qual momento?

Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305089 Contabilidade Geral
A SoftwareLink vende softwares para clientes e inclui no contrato de venda uma taxa de serviço de suporte pós-venda e melhoria de produto, considerando um período de dois anos. Essa taxa está incluída no preço do produto faturado. Considerando os métodos para mensurar o progresso da obrigação de desempenho, como deve ser reconhecida a receita da taxa de serviço de suporte, prometido ao cliente?
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305088 Auditoria
Em consonância exclusiva com a norma de auditoria que trata da responsabilidade em relação à fraude, assinale a opção CORRETA:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305087 Contabilidade Geral

A Companhia D possui, dentro das suas contas a receber, um título do governo. Para avaliar o risco de crédito, a Companhia D utiliza uma avaliação de risco de crédito com uma escala que considera os níveis de 1 a 10. A Companhia D reconhece perdas de crédito se houver atraso acima de 30 dias ou se um ativo é classificado nos níveis 7 a 10. A Companhia D considera que uma queda em 2 níveis representa um aumento significativo no risco de crédito. Em 31/12/20X8, o título é classificado no nível 3 e não está em atraso. No reconhecimento inicial, o título foi classificado no nível 3.

Dessa forma, considerando a norma sobre o ajuste de recuperabilidade de instrumentos financeiros, como a Companhia D DEVE determinar a perda esperada para o título público?

Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305086 Contabilidade Geral
Companhia Z possui um recebível comercial de R$1.000, com vencimento previsto para os próximos 3 anos. Z espera que o cenário mais provável é que o montante total seja pago no prazo acordado. Z estima que existe uma probabilidade de 1% que o devedor não pague nada e de 99% que ele quita o valor integral até o vencimento. Esta avaliação de risco é a mesma adotada no reconhecimento inicial dos recebíveis, inexistindo aumento significativo do risco de crédito. De acordo com as normas aplicáveis e considerando este cenário, analise os itens abaixo.

I. Na data do balanço, considerando que o risco de crédito de instrumento financeiro não aumentou, significativamente, desde o reconhecimento inicial, a entidade deve mensurar a provisão para perdas para esse instrumento financeiro ao valor equivalente às perdas de crédito esperadas para todo o período em que a Companhia Z esteja exposta ao risco de crédito.

II. Em cada data do balanço, a entidade deve avaliar se o risco de crédito de instrumento financeiro aumentou significativamente desde o reconhecimento inicial. Ao fazer essa avaliação, a entidade deve utilizar a alteração no risco de inadimplência que ocorre ao longo da vida esperada do instrumento financeiro, e não a alteração no valor de perdas de crédito esperadas. Para fazer essa avaliação, a entidade deve comparar o risco de inadimplência que ocorre no instrumento financeiro na data do balanço com o risco de inadimplência que ocorre no instrumento financeiro na data de reconhecimento inicial e deve considerar informações razoáveis e sustentáveis, disponíveis sem custo ou esforço excessivos, que sejam um indicativo de aumentos significativos no risco de crédito desde o reconhecimento inicial.

III. A entidade pode presumir que o risco de crédito de instrumento financeiro não aumentou significativamente desde o reconhecimento inicial se for determinado que o instrumento financeiro possui baixo risco de crédito na data do balanço.

Estão CORRETOS os itens:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305085 Auditoria
Quais são os componentes do Relatório do Auditor Independente?
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305084 Contabilidade de Custos
WP Ltda é uma indústria que produz vários tipos de papéis e sua principal matéria-prima (celulose) é fornecida pela Cel-Use mensalmente. Devido a problemas na produção, a WP Ltda solicitou à Cel-Use que adie a entrega das mercadorias, mas a WP Ltda aceitou o faturamento (faturado e não embarcado). Analise as situações abaixo em relação a quais condições devem ser atendidas para a Cel-Use reconhecer a receita.

I. O produto(celulose) deve ser identificado separadamente como pertencente a WP Ltda.

II. No momento, o produto(celulose) deve estar pronto para transferência física a WP Ltda.

III. A Cel-Use pode não ter a capacidade de utilizar o produto (celulose) ou de direcioná-lo a outro cliente.

IV. Não deve considerar se tem obrigações de desempenho remanescentes (por exemplo, por serviços de custódia), em relação ao qual a Cel-Use deveria alocar parte do preço de transação.

Estão CORRETOS os itens:
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305083 Auditoria
Com relação ao envolvimento do especialista em uma auditoria, assinale a opção CORRETA.
Alternativas
Ano: 2019 Banca: CFC Órgão: CFC Prova: CFC - 2019 - CFC - Auditor Independente - CVM |
Q1305082 Atendimento ao Público
Em uma operação de venda, a entidade transfere o controle do bem ou serviço ao longo do tempo e, portanto, satisfaz à obrigação de performance e reconhece receitas ao longo do tempo. Acerca desse assunto, analise os itens abaixo.

I. O cliente recebe e consome, simultaneamente, os benefícios gerados pelo desempenho por parte da Companhia à medida que esta efetiva o desempenho.

II. O desempenho por parte da Companhia cria ou melhora o ativo que o cliente controla à medida que o ativo é criado ou melhorado.

III. O desempenho por parte da Companhia cria um ativo com uso alternativo para ela e possui um direito executável ao recebimento pelo desempenho concluído até a presente data.

IV. Após o início do contrato, a Companhia deverá atualizar periodicamente a avaliação do uso alternativo do ativo e a sua obrigação de desempenho.

Estão CORRETOS apenas os itens:

Alternativas
Respostas
1621: X
1622: D
1623: D
1624: D
1625: D
1626: D
1627: D
1628: D
1629: D
1630: X
1631: C
1632: C
1633: C
1634: C
1635: A
1636: B
1637: B
1638: C
1639: C
1640: D