Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


No encerramento do exercício de 2020, a Companhia B S.A. constatou que seu Lucro Líquido Ajustado do exercício foi de R$ 12.300.000,00 e, com base neste valor, declarou a distribuição de 25% em dividendos mínimos obrigatórios, conforme estabelecido no Estatuto Social. Estes dividendos seriam pagos em 2021, segundo o cronograma de pagamentos estabelecido pela companhia. Sabe-se que, apesar de não exercer qualquer tipo de controle ou influência significativa, a Companhia A S.A. tem 7% de participação em B e teria direito a receber sua fração nestes dividendos declarados.
Considerando somente as informações apresentadas, assinale a alternativa que indica os lançamentos contábeis que a Companhia A S.A. deveria realizar no momento em que a Companhia B S.A. efetuasse o reconhecimento inicial da distribuição dos dividendos e no momento em que a Companhia B S.A. efetuasse o pagamento destes.
No dia 11/03/2021, a Companhia A:
• Adquiriu uma edificação (imóvel pago à vista, em dinheiro) para instalação de salas a serem utilizadas em seu novo escritório administrativo. O valor pago por esta aquisição foi R$ 4.000.000,00 e a companhia ainda não havia estimado quando faria a mudança de suas instalações administrativas para este novo escritório.
• Adquiriu um terreno (pago à vista, em dinheiro) por R$ 600.000,00, mas a administração da companhia ainda não havia determinado o uso futuro deste terreno – por exemplo, se usaria o terreno como propriedade ocupada pelo proprietário ou para a venda.
• Colocou à venda veículos antigos que eram utilizados em suas atividades operacionais de atendimento a clientes. Estes veículos estavam disponíveis para a venda imediata em suas condições atuais e a companhia considerava altamente provável a venda ainda no ano 2021, pois havia iniciado um programa firme para localizar comprador e concluir o plano de venda. Estes veículos estavam registrados ao valor contábil de R$ 100.000,00; valor este menor que o valor justo menos as despesas de venda.
Considerando somente as informações apresentadas, assinale a opção que indica, conforme a NBC TG 28 (R4) Propriedade para investimento, NBC TG 27 (R4) Ativo imobilizado e NBC TG 31 (R4) Ativo não circulante mantido para venda e operação descontinuada, os lançamentos contábeis no momento do reconhecimento inicial das informações apresentadas.
No dia 22/03/2020, a empresa Investidora S.A. adquiriu 65% do Patrimônio Líquido da empresa Investida S.A., pelo montante total de R$ 2.600.000,00. Na data dessa negociação, o Patrimônio Líquido da firma Investida S.A. era assim composto:
Capital Subscrito: R$ 4.500.000,00
Capital a Integralizar: R$ 800.000,00
Reserva de Capital: R$ 80.000,00
Reserva Legal: R$ 150.000,00
Ações em Tesouraria: R$ 70.000,00
Reserva de Dividendos não distribuídos: R$ 140.000,00
No final do exercício de 2020, a firma Investida S.A. apresentou como Patrimônio Líquido o montante de R$ 4.320.000,00. Considerando exclusivamente as informações dadas, informe o lançamento contábil a ser efetuado pela firma Investidora S.A. para reconhecer a equivalência patrimonial no final do exercício de 2020.
A Rodoviária S.A. é uma companhia de capital aberto que detém 55% de participação na Empresa A e 25% de participação na Empresa B. Os seguintes balanços individuais foram apresentados por estas três entidades no encerramento do ano 2020:
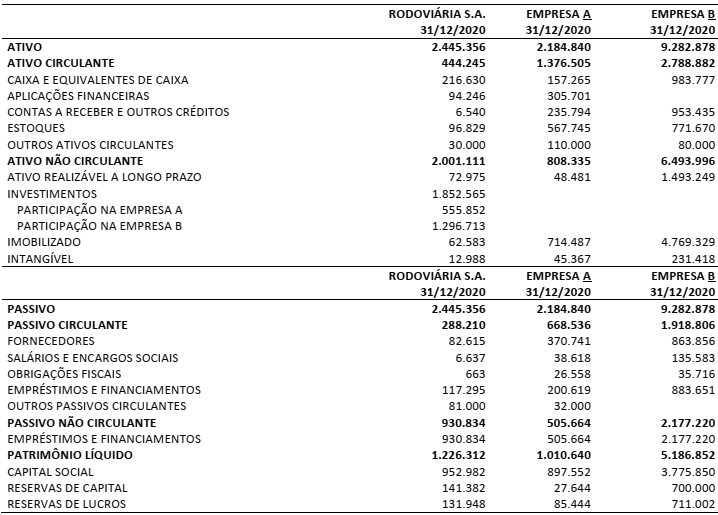
Outras informações:
• Em dezembro de 2020, a Empresa A efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram a prazo (para recebimento no exercício seguinte) e a Rodoviária S.A. pagaria R$ 80.000,00 por estes estoques adquiridos.
• Em 2020, a Empresa B também efetuou vendas de seus estoques de mercadorias para a Rodoviária S.A. Sabe-se que estas vendas foram à vista e a Rodoviária S.A. pagou R$ 90.000,00 por estes estoques adquiridos.
• Em 31/12/2020, ao encerrar o seu balanço individual, a Rodoviária S.A. detectou que todos os estoques de mercadorias adquiridos de A e B foram vendidos a terceiros.
• A Rodoviária S.A. detém o controle individual de A.
• A Rodoviária S.A. possui influência significativa sobre B, mas sem que haja qualquer tipo de controle (seja individual ou conjunto).
• Não há qualquer tipo de ágio envolvido nas operações.
• A participação dos não controladores no Patrimônio Líquido de A corresponde a 45% de participação.
Considerando as informações apresentadas, a NBC TG 36 (R3) Demonstrações consolidadas e a NBC TG 18 (R3)
Investimentos em coligada, em controlada e em empreendimento controlado em conjunto, assinale a alternativa que
indica, respectivamente, o valor do Ativo e o valor do Patrimônio Líquido a serem apresentados no Balanço Patrimonial
Consolidado da Rodoviária S.A.
As Notas Explicativas de uma entidade evidenciaram as seguintes informações ocorridas dentro do ano de 2020:
• Compra de Ativos Imobilizados.................................................................. R$ 3.270.000,00
• Reconhecimento de Despesas com Pessoal..............................................R$ 180.000,00
• Aquisição de Propriedade para Investimentos........................................... R$ 1.250.000,00
• Compras de Mercadorias para Venda ........................................................R$ 200.000,00
• Reconhecimento de Despesas com Aluguel de Imóveis,
Energia Elétrica, Água e Esgoto.................................................................R$ 280.000,00
• Reconhecimento de Receitas Financeiras...................................................R$ 145.000,00
• Recebimento de Clientes referente a vendas realizadas em 2019 .............R$ 250.000,00
• Pagamento de Fornecedores Nacionais de Mercadorias para Venda.........R$ 200.000,00
• Reconhecimento de Despesas de Depreciação e Amortização...................R$ 400.000,00
• Reconhecimento de Resultado da Equivalência Patrimonial –
Investimento na Companhia A .................................................................... R$ 1.300.000,00
• Reconhecimento de Resultado da Equivalência Patrimonial –
Investimento na Companhia B ...................................................................(R$ 1.400.000,00)
Outras informações:
• Em 2020, o estoque inicial de mercadorias para a venda foi de R$ 600.000,00 e o estoque final foi de R$ 110.000,00.
• Em 2020, a Demonstração do Resultado evidenciou o valor de R$ 25.330,00 (a pagar) referente ao Imposto de Renda e Contribuição Social sobre o Lucro. Sabe-se que este valor representa 34% do Resultado Antes dos Tributos sobre o Lucro.
• Em 2020, a entidade captou um empréstimo no valor de R$ 200.000,00 para pagamento em uma única prestação (com juros embutidos) após 2 meses. A taxa de juros compostos utilizada foi de 5% a.m. e a entidade adotou o mês comercial de 30 dias para efeito de cálculo dos juros e prestação. Este empréstimo foi quitado ainda em 2020.
Considerando somente as informações apresentadas, assinale o valor da Receita Líquida de Vendas evidenciada na
Demonstração de Resultado de 2020. Admita que as informações apresentadas foram as únicas relevantes para
encerramento do exercício.
Uma Sociedade Ltda. apresentou os seguintes saldos em 30/11/2020:
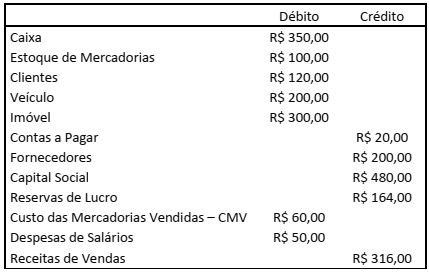
Durante o mês de dezembro de 2020 ocorreram os seguintes fatos contábeis:
1 – Venda de mercadorias à vista no valor de R$ 120,00. O CMV foi de R$ 80,00.
2 – Recebimento de um empréstimo de um dos sócios no valor de R$ 60,00, sem juros, a ser pago em 2023.
3 – Pagamento da metade das contas a pagar.
4 – Compra de R$ 80,00 em mercadorias, sendo 30% à vista e o restante com o vencimento em 02/02/2021.
5 – Venda de mercadorias a prazo pelo valor de R$ 70,00, a ser recebido em 19/01/2021. O CMV foi de R$ 20,00.
6 – Apropriação de despesa de aluguel no valor de R$ 20,00. O valor será pago em 04/04/2021.
Após os lançamentos do mês de dezembro e do encerramento do exercício de 2020, desconsiderando a presença de
impostos e depreciações, informe, respectivamente: o total do Ativo; o total do Patrimônio Líquido; o total do Passivo
Circulante; e, o total do Ativo Circulante.
Uma Sociedade S.A. apresentou os seguintes saldos e movimentações no encerramento do exercício na data 31/12/2020:
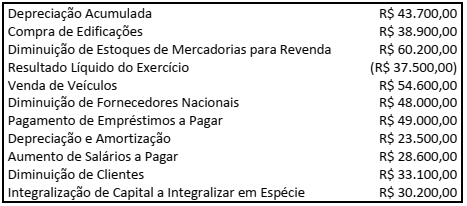
Considerando exclusivamente essas informações e o disposto na NBC TG 03 (R3) – Demonstração dos Fluxos de Caixa,
indique, respectivamente, os fluxos de caixa gerados ou consumidos nas atividades: Operacionais; de Investimento; e, de
Financiamento.
Uma Sociedade S.A. apresentou os seguintes saldos no encerramento do exercício na data 31/12/2020:
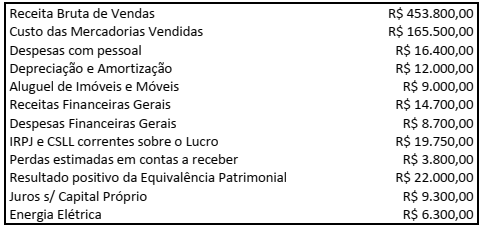
Informações adicionais: i) Impostos recuperáveis incluídos no valor de aquisição das mercadorias vendidas = R$ 20.000,00; ii) Não havia estoques iniciais e nem finais; iii) As despesas com pessoal se compõem em R$ 14.000,00 de salários e ordenados e R$ 2.400,00 de INSS patronal.
De acordo com a NBC TG 09 – Demonstração do Valor Adicionado e considerando exclusivamente essas informações,
indique, respectivamente: o Valor Adicionado Bruto; o Valor Adicionado Líquido produzido pela entidade; e, o Valor
Adicionado total a distribuir.
Uma Sociedade Comercial Ltda. detinha 10 unidades de estoque ao valor de R$ 18,00 cada. No mês seguinte, realizou a seguinte movimentação nos estoques:
1 – Compra de 8 unidades por R$ 22,00 cada.
2 – Compra de 10 unidades por R$ 21,00 cada.
3 – Venda de 15 unidades por R$ 48,00 cada.
4 – Venda de 5 unidades por R$ 49,00 cada.
5 – Compra de 12 unidades por R$ 20,00 cada.
6 – Venda de 10 unidades por R$ 49,00 cada.
7 – Compra de 4 unidades por R$ 18,00 cada.
Essa Sociedade utiliza o método PEPS (Primeiro que Entra, Primeiro que Sai) para o controle de estoque. Considerando que essa empresa é tributada na compra e venda de mercadorias, com ICMS a 10%, informe, respectivamente, o Custo das Mercadorias Vendidas (CMV) e o saldo do estoque final nesse referido mês.
Após destinação do resultado em 31/12/2020, determinada Sociedade S.A. apresentou os seguintes saldos em suas contas contábeis:
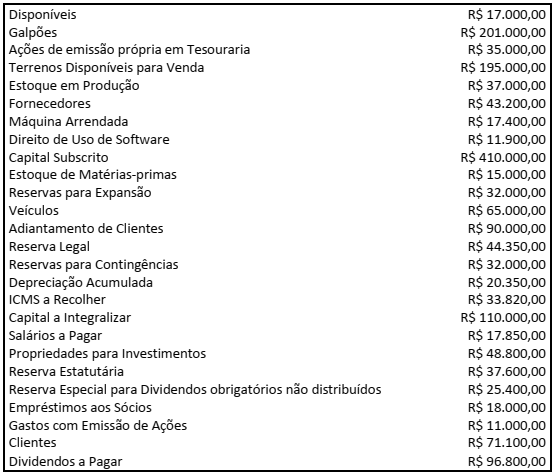
Considerando o disposto na Lei nº 6.404/76, NBC TG 08 – Custos de Transação e Prêmios na Emissão de Títulos e Valores
Mobiliários e na ITG 08 – Contabilização da Proposta de Pagamento de Dividendos, o total do Patrimônio Líquido no
período corresponde a:
• Valor do empréstimo: R$ 10.000,00. • Data de liberação: 30/04/2019. • Data de vencimento: 30/04/2020. • Encargos contratuais: juros compostos de 12% a.a. e correção pela inflação do período. • Forma de pagamento: parcela única do principal, juros e correção no vencimento. • Inflação acumulado do período: 6% a.a. Um dos quesitos apresentados pelo Juiz foi: “Queira o Senhor Perito informar qual foi a taxa real de juros.” Considerando as informações, o valor apresentado no Laudo Pericial que responde ao quesito corresponde a:
a) as empresas fabricantes dos cigarros estrangeiros apreendidos, na empresa auditada, não possuem autorização para negociar seus produtos em território brasileiro. b) o valor aduaneiro dos 19.760 maços de cigarros estrangeiros apreendidos é de R$ 16.020,91 (dezesseis mil, vinte reais e noventa e um centavos); c) a Tabela de Incidência do Imposto sobre Produtos Industrializados – TIPI, classifica o produto com a NCM: 2402.20.00 (cigarros que contenham tabaco) e estabelece alíquota de 300% sobre 15% do valor de varejo; d) o preço mínimo de venda, no varejo, do maço de cigarros, válido em todo o território nacional, abaixo do qual fica proibida a sua comercialização, é de R$ 5,00 (cinco reais); e) a alíquota do Imposto de Importação da Tarifa Externa Comum – TEC, para cigarros, é de 20%; f) a multa legalmente estabelecida para cada maço de cigarros apreendido é de R$ 2,00 (dois reais); g) a alíquota do ICMS é de 25% nas operações com cigarros e produtos de tabacaria; h) os fabricantes e importadores de cigarros pagam as contribuições para o PIS/Pasep e Cofins como contribuintes e como substitutos tributários dos comerciantes atacadistas e varejistas, calculados da seguinte forma:
PIS/Pasep Cofins
0,65% x 3,42 x Preço de venda a varejo (R$) 3% x 2,9169 x Preço de venda a varejo (R$)
Tendo por base o total de maços de cigarros estrangeiros apreendidos na empresa, o auditor, no decorrer de seu trabalho e independentemente da tipificação penal e demais apurações e aspectos legais envolvidos, os quais foram oportunamente considerados, efetuou os cálculos do II, IPI, PIS/PASEP, COFINS, ICMS e multa que seriam devidos, com base na legislação vigente aplicável à época e resumida anteriormente, os quais totalizaram:
Uma Sociedade Empresária apresentou as seguintes contas contábeis com seus respectivos saldos em 31/12/2019; observe.
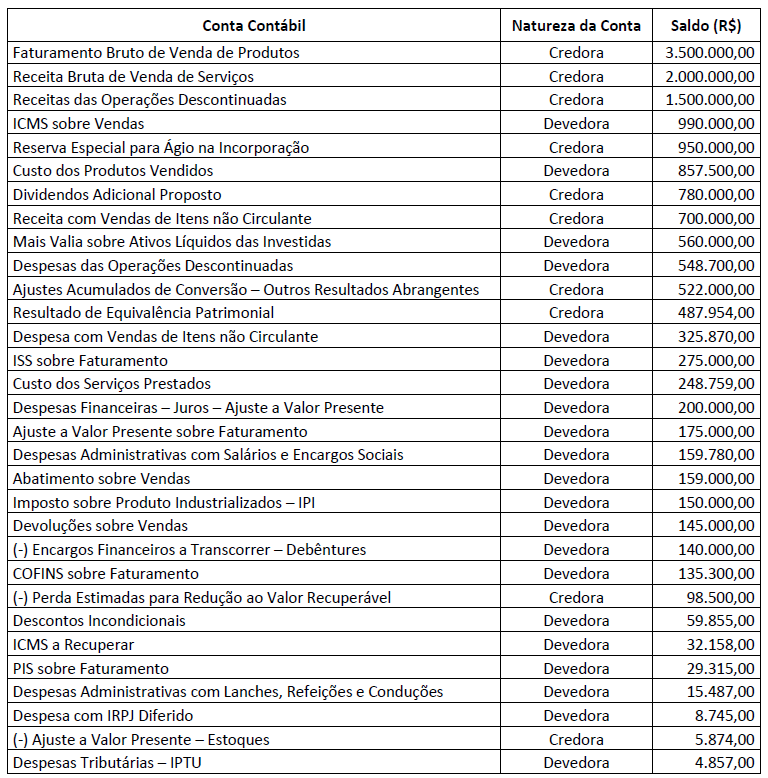
Considerando-se apenas as informações apresentadas e de acordo com a NBC TG 26 (R5) – Apresentação das
Demonstrações Contábeis, o Resultado Líquido do Exercício, em 31/12/2019, é de:

 Conheça nossos planos