Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872615
Contabilidade Geral
No Balanço Patrimonial de um ente governamental é necessário incluir um quadro do Superavit / Deficit Financeiro, de
acordo com o disposto no § 2º, Art. 43, da Lei nº 4.320/1964. Um ente público apresentou as seguintes informações sobre
fonte de recursos:
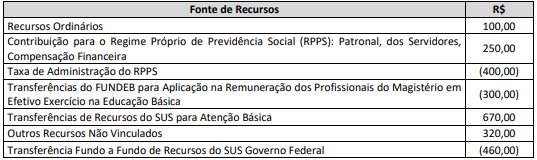
Com base nas informações descritas, assinale o valor do Superavit / Deficit Financeiro.
Com base nas informações descritas, assinale o valor do Superavit / Deficit Financeiro.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872614
Contabilidade Geral
A Parceria Público-Privada (PPP) é o contrato de prestação de serviços firmado pela Administração Pública e a iniciativa
privada, tendo por objeto a implantação e a oferta de empreendimento destinado à fruição direta ou indireta da
coletividade, incumbindo-se a iniciativa privada da sua estruturação, financiamento, execução, conservação e operação. Nos
contratos de PPPs, o poder público assume obrigação de pagamentos periódicos e de longo prazo a um parceiro privado pela
prestação de determinado serviço. Para assegurar o cumprimento desses pagamentos, é necessário constituir uma garantia
financeira. Nesse sentido, assinale a contabilização da execução de uma garantia, no órgão público, em um contrato de PPP.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872613
Contabilidade de Custos
Azulejos Limaco, um modesto distribuidor de azulejos de mármore, determina as três principais atividades e grupos de
custos: de pedido; recebimento/armazenagem; e, despachos. Considere que a empresa registrou os seguintes detalhes para
2020:
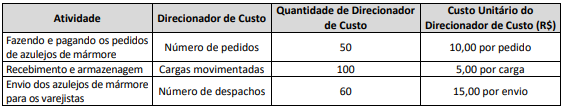
Considere que a Azulejos Limaco compra de seus fornecedores 100 mil azulejos de mármore a um custo médio de R$ 4,00 por azulejo e os vende para os varejistas a um preço médio de R$ 10,00 por azulejo. Considere, ainda, que a empresa não tem custos fixos. Para 2021, os compradores estão exigindo um desconto de 5% e os fornecedores dispostos a conceder 2% de desconto. A Azulejos Limaco espera vender a mesma quantidade de azulejos de mármore. Se todas as demais informações de custos e direcionadores permanecerem as mesmas, ao atender as exigências dos consumidores e aceitar o desconto dos fornecedores, o resultado operacional será de:
Considere que a Azulejos Limaco compra de seus fornecedores 100 mil azulejos de mármore a um custo médio de R$ 4,00 por azulejo e os vende para os varejistas a um preço médio de R$ 10,00 por azulejo. Considere, ainda, que a empresa não tem custos fixos. Para 2021, os compradores estão exigindo um desconto de 5% e os fornecedores dispostos a conceder 2% de desconto. A Azulejos Limaco espera vender a mesma quantidade de azulejos de mármore. Se todas as demais informações de custos e direcionadores permanecerem as mesmas, ao atender as exigências dos consumidores e aceitar o desconto dos fornecedores, o resultado operacional será de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872612
Contabilidade de Custos
Com a seca intensa no ano de 2021 estamos vivenciando uma diminuição da oferta de energia para residências e
indústrias. Identificando uma oportunidade de mercado, pretende-se investir no negócio de fabricação e venda de
placas solares para o consumidor que deseja aplicar o seu capital em energia alternativa e não poluente. Considere que
o salário médio equivale a R$ 1.100,00 e os encargos equivalem ao mesmo valor (100%) e, ainda, que cada funcionário
trabalha o equivalente a 220 horas mensais. Para fabricar uma placa solar, gastam-se dez horas de trabalho produtivo
de um funcionário. Os custos com materiais diretos para fabricar uma unidade são de R$ 200,00. Considere, também,
que não ocorrerão outros custos. É correto afirmar que o custo total unitário será de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872611
Contabilidade de Custos
O sistema de custeio variável oferece muitas informações úteis e relevantes para a tomada de decisão. Adotando este
sistema, observou-se, em uma empresa, que a quantidade que iguala o custo total à receita total é de 300 unidades. O
custo total (incluindo o custo fixo) para a referida quantidade equivale a R$ 600.000,00. O preço de venda representa
uma margem de 60% sobre o custo variável unitário. Não há despesas fixas e variáveis. Considerando o sistema de
custeio variável e o mesmo valor para o custo fixo, o resultado operacional antes do imposto de renda para a venda de
500 unidades será de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872610
Contabilidade de Custos
A Berlu é uma empresa que produz caixas. Ao contador sênior da empresa foi solicitada a estimativa do resultado
operacional para 2021, considerando os mesmos dados do ano anterior (2020). O nível de utilização da capacidade do
orçamento geral dos custos indiretos fixos é de 90.000 unidades (900 horas x 100 unidades por hora). Sabe-se que a
empresa distribui a variação no volume de produção para o custo de produtos vendidos. Os dados a seguir são para o
ano findo em 31 de dezembro de 2021:
• Estoque Inicial de 1º de janeiro de 2021 = 5.000 unidades;
• Estoque Final em 31 de dezembro de 2021 = 15.000 unidades;
• Vendas de 2021 = 70.000 unidades;
• Preço de venda = R$ 15,00;
• Custo Variável por Unidade, incluindo materiais diretos = R$ 4,00 por unidade;
• Despesa Variável por unidade vendida = R$ 1,00 por unidade vendida;
• Custos Indiretos Fixos = R$ 270.000,00;
• Horas-máquina do Nível do Denominador = 900 horas;
• Taxa-Padrão de Produção = 100 unidades por hora-máquina; e,
• Despesas Fixas = R$ 50.000,00.
Considere que os custos-padrão por unidade sejam os mesmos para unidades no estoque inicial e unidades produzidas durante o ano, e, ainda, que não há variações no preço, no dispêndio ou na eficiência. O resultado operacional antes do imposto de renda pelo sistema de custeio por absorção será de:
• Estoque Inicial de 1º de janeiro de 2021 = 5.000 unidades;
• Estoque Final em 31 de dezembro de 2021 = 15.000 unidades;
• Vendas de 2021 = 70.000 unidades;
• Preço de venda = R$ 15,00;
• Custo Variável por Unidade, incluindo materiais diretos = R$ 4,00 por unidade;
• Despesa Variável por unidade vendida = R$ 1,00 por unidade vendida;
• Custos Indiretos Fixos = R$ 270.000,00;
• Horas-máquina do Nível do Denominador = 900 horas;
• Taxa-Padrão de Produção = 100 unidades por hora-máquina; e,
• Despesas Fixas = R$ 50.000,00.
Considere que os custos-padrão por unidade sejam os mesmos para unidades no estoque inicial e unidades produzidas durante o ano, e, ainda, que não há variações no preço, no dispêndio ou na eficiência. O resultado operacional antes do imposto de renda pelo sistema de custeio por absorção será de:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872609
Contabilidade Geral
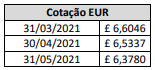
Uma sociedade empresária brasileira, cuja moeda funcional é o Real (R$), realizou um empréstimo no valor de £ 50.000
em uma instituição financeira localizada na Europa, cuja moeda funcional é o Euro (£), em 31/03/2021, e o pagamento
ocorreu em 30/04/2021, um mês após a contratação em uma única parcela. Nesse período, considere que a cotação
foi a seguinte:
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Para registrar a operação desde a contratação até a sua liquidação foram realizados os seguintes lançamentos:
D – Bancos c/ Movimento R$ 330.230,00
C – Empréstimos em Moeda Estrangeira R$ 330.230,00
D – Empréstimos em Moeda Estrangeira R$ 3.545,00
C – Variação Cambial Ativa R$ 3.545,00
D – Empréstimos em Moeda Estrangeira R$ 326.685,00
C – Bancos c/ Movimento R$ 326.685,00
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças das taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que os lançamentos estão
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872608
Contabilidade Geral
Uma empresa brasileira, cuja moeda funcional é o Real (R$), possui investimento significativo em uma instituição nos
Estados Unidos da América (EUA), cuja moeda funcional é o dólar americano (US$); as atividades se iniciaram em
02/04/2020. O Balanço dessa empresa apresentou, em 31/12/2020, os seguintes saldos em dólar americano (US$):
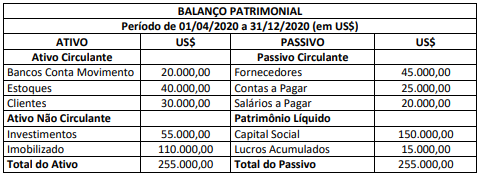
Outras informações:
– a data de integralização do Capital Social foi 02/04/2020, realizada em dólar americano (US$); – a aquisição de estoques de mercadorias, imobilizado e investimentos ocorreu em 20/04/2020;
– não ocorreram flutuações significativas da taxa de câmbio no período, tendo sido o resultado gerado uniformemente ao longo do período;
– o Balanço Patrimonial foi apresentado após o fechamento do resultado do exercício, cujo valor já consta na conta Lucros Acumulados – Patrimônio Líquido;
– As taxas de câmbio apresentadas são:
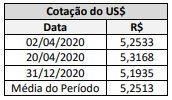
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que:
Outras informações:
– a data de integralização do Capital Social foi 02/04/2020, realizada em dólar americano (US$); – a aquisição de estoques de mercadorias, imobilizado e investimentos ocorreu em 20/04/2020;
– não ocorreram flutuações significativas da taxa de câmbio no período, tendo sido o resultado gerado uniformemente ao longo do período;
– o Balanço Patrimonial foi apresentado após o fechamento do resultado do exercício, cujo valor já consta na conta Lucros Acumulados – Patrimônio Líquido;
– As taxas de câmbio apresentadas são:
Considerando exclusivamente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão das demonstrações contábeis, é correto afirmar que:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872607
Contabilidade Geral
Considere os seguintes saldos das contas referentes a uma sociedade empresária brasileira, cuja moeda funcional é o Real
(R$), sendo constituída por uma empresa norte-americana em 03/01/2020:
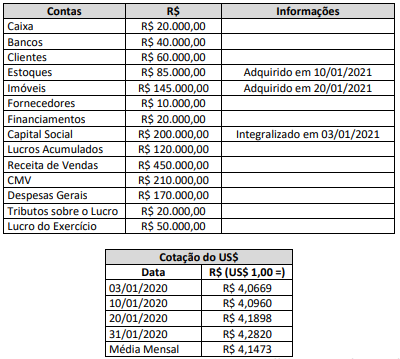
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)
Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.
I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.
Está correto o que se afirma apenas em
(Disponível em: https://br.investing.com/currencies/usd-brl-historical-data.)
Considerando tão somente as informações apresentadas e o disposto na NBC TG 02 (R3) – Efeitos das mudanças nas taxas de câmbio e conversão de demonstrações contábeis, analise as afirmativas a seguir.
I. O total dos Ativos Monetários após a Conversão é de US$ 9.341,43.
II. O total dos Passivos Monetários após a Conversão é de US$ 2.335,36.
III. O total dos Ativos não Monetários após a Conversão é de US$ 39.320,49.
IV. Não há Passivos não Monetários.
V. O Ajuste de Conversão corresponde a US$ 24.588,75.
Está correto o que se afirma apenas em
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872606
Contabilidade Geral
A Companhia Gama S.A. tem o controle individual de 80% da participação na sociedade Beta e sabe-se que a
participação dos não controladores no Patrimônio Líquido de Beta corresponde a 20%. No encerramento do exercício
referente ao 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), os relatórios obtidos na Companhia Gama e sociedade
Beta apontavam as seguintes informações:
• Patrimônio Líquido de Beta já ajustado com o lucro líquido do 3º trimestre/2021................................ R$ 20.000.000,00
• Receita Líquida obtida com a venda de estoques de mercadorias para Gama no 3º trimestre/2021...... R$ 8.000.000,00
• Margem de lucro obtida por Beta na venda de estoques de mercadorias para Gama no 3º trimestre/2021............. 33%
Outras informações obtidas mediante o encerramento do exercício referente ao 3º trimestre/2021, antes da Equivalência Patrimonial:
– valor do investimento em Beta registrado no Balanço Patrimonial de Gama encerrado em 30/06/2021: R$ 12.000.000,00;
– Gama vendeu, a terceiros, 40% do total de estoques de mercadorias que foram adquiridos de Beta. O restante dos estoques de mercadorias adquiridos de Beta ainda constava registrado em Gama; e,
– as informações apresentadas foram as únicas que impactaram em mutações no Patrimônio Líquido de Beta.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado da Equivalência Patrimonial apurado por Gama em relação ao seu investimento em Beta no encerramento do exercício de 01/07/2021 a 30/09/2021. Admita, ainda, que não há qualquer tipo de ágio envolvido na questão e que as informações evidenciadas são as únicas relevantes para apuração do resultado do exercício. Desconsidere a incidência de tributos.
Beta apontavam as seguintes informações:
• Patrimônio Líquido de Beta já ajustado com o lucro líquido do 3º trimestre/2021................................ R$ 20.000.000,00
• Receita Líquida obtida com a venda de estoques de mercadorias para Gama no 3º trimestre/2021...... R$ 8.000.000,00
• Margem de lucro obtida por Beta na venda de estoques de mercadorias para Gama no 3º trimestre/2021............. 33%
Outras informações obtidas mediante o encerramento do exercício referente ao 3º trimestre/2021, antes da Equivalência Patrimonial:
– valor do investimento em Beta registrado no Balanço Patrimonial de Gama encerrado em 30/06/2021: R$ 12.000.000,00;
– Gama vendeu, a terceiros, 40% do total de estoques de mercadorias que foram adquiridos de Beta. O restante dos estoques de mercadorias adquiridos de Beta ainda constava registrado em Gama; e,
– as informações apresentadas foram as únicas que impactaram em mutações no Patrimônio Líquido de Beta.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 18 (R3) – Investimento em coligada, em controlada e em empreendimento controlado em conjunto, assinale o valor do Resultado da Equivalência Patrimonial apurado por Gama em relação ao seu investimento em Beta no encerramento do exercício de 01/07/2021 a 30/09/2021. Admita, ainda, que não há qualquer tipo de ágio envolvido na questão e que as informações evidenciadas são as únicas relevantes para apuração do resultado do exercício. Desconsidere a incidência de tributos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872605
Contabilidade Geral
Considere que no andamento do encerramento do Balanço Patrimonial, em 31/12/2021, a Sociedade A S.A. tenha um
ativo individual utilizado no processo de fabricação de seus produtos. Sabe-se, ainda, que esse ativo não sofreu
qualquer tipo de reavaliação e está reconhecido no patrimônio da Sociedade A S.A. ao valor contábil de R$ 600.000,00.
Considerando fatores adversos, admita que, no decorrer do ano 2021, a Sociedade A S.A. observou que o valor desse
ativo diminuiu significativamente, mais do que o esperado como resultado da passagem do tempo, ou do seu uso
normal, impactando negativamente a produtividade futura esperada desse ativo, que não seria alcançada. Diante
desse cenário, a Sociedade A S.A. estima que, considerando as expectativas de mercado, os valores projetados dos
fluxos de caixa futuros anuais esperados – líquidos de despesas de alienação – para esse ativo em 2022 e 2023 sejam
R$ 230.000,00 e R$ 160.000,00, respectivamente.
Outras informações:
– a Sociedade A S.A. entende que não há razões para acreditar que o valor em uso desse ativo exceda materialmente seu valor justo líquido de despesas de alienação e, além disso, considera que o seu valor residual será zero ao final de 2023 (final de sua vida útil remanescente); e,
– a Sociedade A S.A. deliberou por mensurar o valor justo do ativo com base nas expectativas de mercado, considerando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o valor contábil que a Sociedade A S.A. deverá registrar o ativo no Balanço Patrimonial a ser encerrado em 31/12/2021, para que este não exceda o seu valor de recuperação. Admita, ainda, que a taxa de desconto que reflete as avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos do ativo seja de 3% ao ano.
Outras informações:
– a Sociedade A S.A. entende que não há razões para acreditar que o valor em uso desse ativo exceda materialmente seu valor justo líquido de despesas de alienação e, além disso, considera que o seu valor residual será zero ao final de 2023 (final de sua vida útil remanescente); e,
– a Sociedade A S.A. deliberou por mensurar o valor justo do ativo com base nas expectativas de mercado, considerando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação.
De acordo com as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o valor contábil que a Sociedade A S.A. deverá registrar o ativo no Balanço Patrimonial a ser encerrado em 31/12/2021, para que este não exceda o seu valor de recuperação. Admita, ainda, que a taxa de desconto que reflete as avaliações de mercado sobre o valor do dinheiro no tempo e dos riscos específicos do ativo seja de 3% ao ano.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872604
Contabilidade Geral
Analise as afirmativas a seguir:
• Em setembro de 2021, a Sociedade Alfa S.A. comprou um imóvel residencial para ser ocupado por seus empregados durante a fase de colheita de suas lavouras. A intenção da entidade, após a colheita, seria manter esse imóvel para ser ocupado para fins de seu escritório administrativo e almoxarifado. Este imóvel foi comprado por R$ 320.000,00 com recursos do caixa.
• Em setembro de 2021, a Sociedade Alfa S.A. se comprometeu a alienar algumas de suas máquinas colheitadeiras e, para tanto, estabeleceu um plano de venda para esses ativos e iniciou um programa firme para localizar comprador(es) e concluir o plano. As máquinas colheitadeiras constavam reconhecidas no imobilizado de Alfa ao valor contábil total de R$ 3.000.000,00 e já estavam disponíveis para venda imediata em suas condições atuais, quando Alfa se comprometeu a este plano de venda. Inclusive, a alienação foi considerada altamente provável ainda em 2021, conforme expectativas de mercado para esse tipo de ativo. O valor contábil total de R$ 3.000.000,00 das máquinas colheitadeiras foi considerado menor que o valor justo menos as despesas para a venda desses ativos.
• Em setembro de 2021, a Sociedade Alfa S.A. adquiriu, com recursos do caixa, uma propriedade rural (lote de terra nua) pelo valor de R$ 800.000,00. No momento dessa aquisição, Alfa ainda não havia determinado se utilizaria a propriedade rural como propriedade ocupada por ela, ou para venda a curto prazo no curso ordinário do negócio.
Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 16 (R2) – Estoques, NBC TG 28 (R4) – Propriedade para investimento, NBC TG 27 (R4) – Ativo imobilizado e NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, quando a Sociedade Alfa S.A. comprou o imóvel residencial, se comprometeu a alienar as máquinas colheitadeiras e, ainda, comprou a propriedade rural, ela deveria realizar os seguintes lançamentos contábeis para reconhecimento das operações apresentadas:
• Em setembro de 2021, a Sociedade Alfa S.A. comprou um imóvel residencial para ser ocupado por seus empregados durante a fase de colheita de suas lavouras. A intenção da entidade, após a colheita, seria manter esse imóvel para ser ocupado para fins de seu escritório administrativo e almoxarifado. Este imóvel foi comprado por R$ 320.000,00 com recursos do caixa.
• Em setembro de 2021, a Sociedade Alfa S.A. se comprometeu a alienar algumas de suas máquinas colheitadeiras e, para tanto, estabeleceu um plano de venda para esses ativos e iniciou um programa firme para localizar comprador(es) e concluir o plano. As máquinas colheitadeiras constavam reconhecidas no imobilizado de Alfa ao valor contábil total de R$ 3.000.000,00 e já estavam disponíveis para venda imediata em suas condições atuais, quando Alfa se comprometeu a este plano de venda. Inclusive, a alienação foi considerada altamente provável ainda em 2021, conforme expectativas de mercado para esse tipo de ativo. O valor contábil total de R$ 3.000.000,00 das máquinas colheitadeiras foi considerado menor que o valor justo menos as despesas para a venda desses ativos.
• Em setembro de 2021, a Sociedade Alfa S.A. adquiriu, com recursos do caixa, uma propriedade rural (lote de terra nua) pelo valor de R$ 800.000,00. No momento dessa aquisição, Alfa ainda não havia determinado se utilizaria a propriedade rural como propriedade ocupada por ela, ou para venda a curto prazo no curso ordinário do negócio.
Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 16 (R2) – Estoques, NBC TG 28 (R4) – Propriedade para investimento, NBC TG 27 (R4) – Ativo imobilizado e NBC TG 31 (R4) – Ativo não circulante mantido para venda e operação descontinuada, quando a Sociedade Alfa S.A. comprou o imóvel residencial, se comprometeu a alienar as máquinas colheitadeiras e, ainda, comprou a propriedade rural, ela deveria realizar os seguintes lançamentos contábeis para reconhecimento das operações apresentadas:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872603
Contabilidade Geral
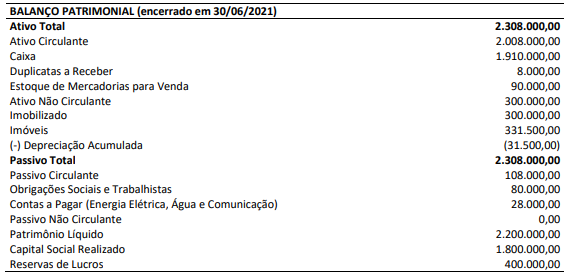
Uma determinada companhia apresentou o seguinte Balanço Patrimonial referente ao 2º trimestre/2021 (de 01/04/2021 a
30/06/2021):
Ao decorrer do 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), a companhia:
• adquiriu, em dinheiro, um galpão no valor de R$ 700.000,00, que será mantido para uso em atividades operacionais de produção e armazenagem de mercadorias para venda ao longo de vários anos;
• adquiriu, em dinheiro, um lote por R$ 150.000,00; para fins de valorização de capital a longo prazo. A companhia não pretende vendê-lo a curto prazo no curso ordinário dos negócios e não o utilizará como propriedade ocupada por ela;
• comprou mercadorias para venda no valor de R$ 30.000,00. O pagamento dessa compra foi pactuado para ser efetuado no mês de novembro/2021 aos fornecedores;
• reconheceu R$ 151.500,00 em despesas operacionais. Desse valor, R$ 43.500,00 se referem às despesas de depreciação do imobilizado; R$ 80.000,00 se referem às despesas com pessoal (sociais e trabalhistas); R$ 28.000,00 se referem às despesas com energia elétrica, água e comunicação; e,
• reconheceu receita líquida de venda de mercadorias a clientes no valor de R$ 120.000,00. Parte dessa receita (70%) foi recebida em dinheiro neste período; o restante (30%) será recebido no mês de novembro/2021.
Outras informações:
– no Balanço Patrimonial encerrado em 30/09/2021 (referente ao 3º trimestre/2021), consta registrado o valor de R$ 45.000,00 na conta estoque de mercadorias para venda; e,
– as despesas com pessoal, energia elétrica, água e comunicação, reconhecidas no período de 01/07/2021 a 30/09/2021, foram pagas, em dinheiro, dentro deste mesmo período.
Considerando exclusivamente as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa que indica, respectivamente, o valor do Caixa Líquido Gerado pelas Atividades Operacionais e o valor do Caixa Líquido Consumido pelas Atividades de Investimento que deverão constar na Demonstração dos Fluxos de Caixa do 3º trimestre/2021. Desconsidere, ainda, qualquer incidência de tributos.
Ao decorrer do 3º trimestre/2021 (de 01/07/2021 a 30/09/2021), a companhia:
• adquiriu, em dinheiro, um galpão no valor de R$ 700.000,00, que será mantido para uso em atividades operacionais de produção e armazenagem de mercadorias para venda ao longo de vários anos;
• adquiriu, em dinheiro, um lote por R$ 150.000,00; para fins de valorização de capital a longo prazo. A companhia não pretende vendê-lo a curto prazo no curso ordinário dos negócios e não o utilizará como propriedade ocupada por ela;
• comprou mercadorias para venda no valor de R$ 30.000,00. O pagamento dessa compra foi pactuado para ser efetuado no mês de novembro/2021 aos fornecedores;
• reconheceu R$ 151.500,00 em despesas operacionais. Desse valor, R$ 43.500,00 se referem às despesas de depreciação do imobilizado; R$ 80.000,00 se referem às despesas com pessoal (sociais e trabalhistas); R$ 28.000,00 se referem às despesas com energia elétrica, água e comunicação; e,
• reconheceu receita líquida de venda de mercadorias a clientes no valor de R$ 120.000,00. Parte dessa receita (70%) foi recebida em dinheiro neste período; o restante (30%) será recebido no mês de novembro/2021.
Outras informações:
– no Balanço Patrimonial encerrado em 30/09/2021 (referente ao 3º trimestre/2021), consta registrado o valor de R$ 45.000,00 na conta estoque de mercadorias para venda; e,
– as despesas com pessoal, energia elétrica, água e comunicação, reconhecidas no período de 01/07/2021 a 30/09/2021, foram pagas, em dinheiro, dentro deste mesmo período.
Considerando exclusivamente as informações apresentadas e a Norma Brasileira de Contabilidade NBC TG 03 (R3) – Demonstração dos fluxos de caixa, assinale a alternativa que indica, respectivamente, o valor do Caixa Líquido Gerado pelas Atividades Operacionais e o valor do Caixa Líquido Consumido pelas Atividades de Investimento que deverão constar na Demonstração dos Fluxos de Caixa do 3º trimestre/2021. Desconsidere, ainda, qualquer incidência de tributos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872602
Contabilidade Geral
Em 28/12/2020, a Companhia A S.A. adquiriu um imóvel para ser utilizado como escritório de suas atividades administrativas. Esta compra ocorreu por meio de contrato, estabelecendo o pagamento de uma entrada em 28/12/2020 no
valor de R$ 300.000,00, em dinheiro, e o restante financiado para pagamento em quatro prestações semestrais e
consecutivas no valor de R$ 200.000,00/cada com juros embutidos neste valor. Sabe-se que a taxa de juros compostos
envolvida na transação foi de 5% ao semestre e a primeira prestação deveria ser quitada seis meses após o pagamento da
entrada. Considerando exclusivamente as informações apresentadas, bem como as Normas Brasileiras de Contabilidade
NBC TG 12 – Ajuste a valor presente e NBC TG Estrutura Conceitual – Estrutura conceitual para relatório financeiro, assinale
os lançamentos contábeis corretos no momento do reconhecimento inicial das informações apresentadas anteriormente.
Admita, ainda, que o exercício social da Companhia A S.A. ocorre de 01/01 a 31/12 a cada ano e que a instituição adota o
ano comercial de 360 dias para o pagamento das prestações.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872601
Contabilidade Geral
No dia 01/11/2020, a empresa S.A. realizou uma aplicação financeira de R$ 75.000,00. Sabe-se que, após quatro meses,
serão resgatados o capital e os juros. A taxa de juros compostos desta aplicação é de 1% a.m. Considerando exclusivamente
essas informações, qual o lançamento contábil a ser feito pela empresa S.A., a fim de reconhecer a receita financeira ocorrida
no ano de 2020?
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872600
Contabilidade Geral
Uma empresa S.A. captou recursos no mercado financeiro, via debêntures, no valor de R$ 40.000,00. Os investidores,
por considerarem as debêntures vantajosas, pagaram um prêmio pelo título no valor de R$ 1.900,00 na data da
emissão. A taxa de juros contratual dessa operação é de 12% ao ano, e os títulos serão resgatados por meio de um
único pagamento de R$ 50.176,00 no final de dois anos. Considerando tais informações e, ainda, a NBC TG 08 (R1) –
Custos de transação e prêmios na emissão de títulos e valores mobiliários, informe o lançamento contábil a ser feito
pela empresa S.A. na data da captação dos recursos.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872599
Contabilidade Geral
Certa indústria detém um maquinário adquirido à vista e especializado na confecção de lingotes de alumínio utilizados no
processo produtivo das unidades de estoque. No dia 26/04/2021, após estudos de viabilidade, a administração da indústria
optou por comprar os lingotes de um fornecedor, colocando este maquinário especializado à venda. Este imobilizado estava,
assim, reconhecido no Balanço Patrimonial:
• Máquina: R$ 220.000,00; e,
• Depreciação acumulada: R$ 30.000,00.
Sabe-se que a estimativa de valor de venda desta máquina é de R$ 180.000,00. As despesas estimadas para se vender a máquina, incluindo vistoria e manutenção para facilitar a negociação, são de R$ 4.000,00. Considerando exclusivamente tais informações e a NBC TG 31 (R3) – Ativo não circulante mantido para venda e operação descontinuada, informe a conta e o valor que tal ativo deve ser reconhecido em 26/04/2021.
• Máquina: R$ 220.000,00; e,
• Depreciação acumulada: R$ 30.000,00.
Sabe-se que a estimativa de valor de venda desta máquina é de R$ 180.000,00. As despesas estimadas para se vender a máquina, incluindo vistoria e manutenção para facilitar a negociação, são de R$ 4.000,00. Considerando exclusivamente tais informações e a NBC TG 31 (R3) – Ativo não circulante mantido para venda e operação descontinuada, informe a conta e o valor que tal ativo deve ser reconhecido em 26/04/2021.
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872598
Contabilidade Geral
Certa empresa comercial enquadrada no Lucro Real realizou as seguintes transações em julho de 2021:
• Compra de mercadorias à vista por R$ 25.000,00. Nesse valor, estão incluídos: ICMS à alíquota de 18%; PIS à alíquota de 1,65%; e, Cofins à alíquota de 7,6%. Destacado na nota a empresa pagou mais 8% de IPI; e,
• Venda à vista no valor de R$ 70.000,00 de 80% das mercadorias adquiridas. Não havia estoques iniciais.
Considerando apenas tais transações, o valor final do ICMS a recolher e o Lucro Bruto obtido por esta empresa, no mês de julho de 2021, são, respectivamente:
• Compra de mercadorias à vista por R$ 25.000,00. Nesse valor, estão incluídos: ICMS à alíquota de 18%; PIS à alíquota de 1,65%; e, Cofins à alíquota de 7,6%. Destacado na nota a empresa pagou mais 8% de IPI; e,
• Venda à vista no valor de R$ 70.000,00 de 80% das mercadorias adquiridas. Não havia estoques iniciais.
Considerando apenas tais transações, o valor final do ICMS a recolher e o Lucro Bruto obtido por esta empresa, no mês de julho de 2021, são, respectivamente:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872597
Contabilidade Geral
Determinada empresa S.A. apresentou as seguintes movimentações obtidas na demonstração das mutações do patrimônio
líquido:
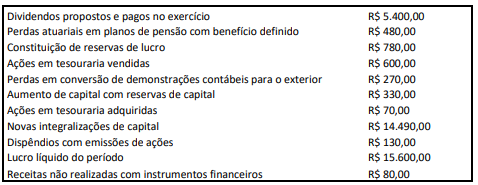
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
Considerando exclusivamente tais informações e, ainda, a NBC TG 26 (R1) – Apresentação das Demonstrações Contábeis, o total do resultado abrangente do período é:
Ano: 2021
Banca:
CONSULPLAN
Órgão:
CFC
Prova:
CONSULPLAN - 2021 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q1872596
Contabilidade Geral
Segundo o regime de caixa, certa empresa apresentou um lucro líquido de R$ 330.000,00, em 2020. Durante este
período, houve os seguintes fatos contábeis:
• Os salários de dezembro de 2020, no valor de R$ 25.000,00, foram adiantados em novembro;
• Serão pagas, em 2021, quando do vencimento do montante final, as despesas de juros no valor de R$ 7.000,00, já vencidos no exercício;
• Foram pagos, em 2020, os aluguéis de R$ 11.300,00 referentes a janeiro de 2021;
• Clientes adiantaram R$ 6.600,00 para a compra de insumos. Estima-se entregar os produtos finais em fevereiro de 2021;
• As comissões de R$ 15.500,00 pagas em setembro de 2020 se referem a serviços a serem recebidos no exercício seguinte;
• Do total das receitas de vendas recebidas em 2020, R$ 12.000,00 foram obtidas pelas vendas realizadas em 2019; e,
• Parte dos salários de janeiro de 2021, no valor de R$ 8.000,00, foi adiantada em dezembro de 2020.
Considerando tão somente essas informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2020 passou a ser de:
• Os salários de dezembro de 2020, no valor de R$ 25.000,00, foram adiantados em novembro;
• Serão pagas, em 2021, quando do vencimento do montante final, as despesas de juros no valor de R$ 7.000,00, já vencidos no exercício;
• Foram pagos, em 2020, os aluguéis de R$ 11.300,00 referentes a janeiro de 2021;
• Clientes adiantaram R$ 6.600,00 para a compra de insumos. Estima-se entregar os produtos finais em fevereiro de 2021;
• As comissões de R$ 15.500,00 pagas em setembro de 2020 se referem a serviços a serem recebidos no exercício seguinte;
• Do total das receitas de vendas recebidas em 2020, R$ 12.000,00 foram obtidas pelas vendas realizadas em 2019; e,
• Parte dos salários de janeiro de 2021, no valor de R$ 8.000,00, foi adiantada em dezembro de 2020.
Considerando tão somente essas informações, após os ajustes pelo Regime de Competência, o lucro líquido do exercício de 2020 passou a ser de:

 Conheça nossos planos