Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma perita contábil foi nomeada para atuar em uma ação de dissolução parcial de uma Empresa de Grande Porte do segmento de turismo e viagens para apuração dos haveres do sócio dissidente, com data base definida em 31/7/2020.
Diante dos efeitos econômico-financeiros decorrentes da propagação do coronavírus (Covid-19), a nomeada deverá tomar os devidos cuidados quanto aos possíveis reflexos, riscos e incertezas que possam impactar as demonstrações contábeis a serem analisadas para a apuração do balanço de determinação.
Assim, considerando o Art. 606 do Código de Processo Civil e normas contábeis que devem ser aplicadas na perícia para examinar se existem irregularidades ou distorções na escrituração contábil da sociedade, objetivando adotar o posicionamento mais adequado sobre essa situação específica, analise os itens abaixo e, em seguida, assinale a CORRETA:
I. Verificar se houve divulgação de risco de descontinuidade de suas operações e/ou quando houver incertezas quanto às estimativas contábeis adotadas, conforme NBC TG 26 (R5) – Apresentação das Demonstrações Contábeis.
II. Verificar se os efeitos da epidemia influenciaram os valores justo e recuperável de ativos, com base na NBC TG 46 (R2) – Mensuração do Valor Justo e NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos.
III. Verificar se houve reconhecimento de amortizações em decorrência das perdas decorrentes da pandemia, conforme NBC TG 1000 (R1) – Contabilidade para Pequenas e Médias Empresas.
IV. Verificar se, em função dos efeitos decorrentes do mercado, houve alteração na estimativa de contrapartidas variáveis, conforme NBC TG 47 – Receita de Contrato com Cliente.
Estão CORRETOS os itens:
Uma empresa do ramo agrícola de precisão, ao analisar o seu mercado de atuação, vislumbrou a oportunidade de crescimento na região do centro-oeste brasileiro, onde existe uma excelente oportunidade para oferecimento dos seus produtos e serviços. Para a tomada de decisão contratou um perito contábil para avaliar a empresa. No decorrer do seu trabalho, ele constatou a existência de incorreções nos registros contábeis. Diante da certificação, a empresa avalianda determinou as imediatas correções constatadas na sua escrituração contábil.
De acordo com a ITG 2000 (R1) – Escrituração Contábil, sobre a retificação de lançamento contábil, assinale a opção INCORRETA:
A empresa “A” sofreu autuação da Receita Federal do Brasil (RFB) por omissão de receita. O valor original cobrado foi de R$97.500,00 composto de: a) imposto no valor de R$50.000,00, b) multa de ofício no valor de R$37.500,00 e c) juros de mora no valor de R$10.000,00. A empresa parcelou o débito cobrado em 60 parcelas iguais e sucessivas no valor de R$1.625,00 cada uma. Após o pagamento das trinta parcelas iniciais, o Governo federal autorizou um novo programa de parcelamento “REFIS” com redução de 80% da multa e 50% dos juros, podendo aderir todas as empresas. A empresa renunciou ao primeiro parcelamento e aderiu ao novo “REFIS”.
No entendimento da empresa, com a adesão ao REFIS, a dívida está quitada, de forma diversa entende a RFB. Para apurar o valor correto da dívida remanescente, a empresa contratou um Perito Contábil para emitir um parecer.
Com base no enunciado, analise e assinale a alternativa CORRETA que apresenta o parecer elaborado pelo Perito Contábil.
Nos autos de um processo que tramita perante a Vara Cível da Bahia, foi proferido o seguinte despacho: “Para conferir maior celeridade ao processo, depositado o valor dos honorários provisórios, intime-se a perita para dar início ao seu mister, observando, estritamente o disposto nos artigos 157, 466, caput e § 2º e 473 do Código de Processo Civil – Lei 13.105/2015. Laudo em 30 dias.”
Com base nestes dados, analise os itens abaixo e, em seguida, assinale a opção CORRETA:
I. O perito tem o dever de cumprir o ofício no prazo que lhe designar o juiz, empregando toda sua diligência e podendo escusar-se do encargo alegando motivo legítimo.
II. O perito cumprirá escrupulosamente o encargo que lhe foi cometido, independentemente de termo de compromisso.
III. O perito deve assegurar aos assistentes das partes o acesso e o acompanhamento das diligências e dos exames que realizar, com prévia comunicação, comprovada nos autos, com antecedência mínima de 5 (cinco) dias.
IV. O laudo pericial deverá conter: (i) - a exposição do objeto da perícia; (ii) - a análise técnica ou científica realizada pelo perito; (iii) - a indicação do método utilizado, esclarecendo-o e demonstrando ser predominantemente aceito pelos especialistas da área do conhecimento da qual se originou; (iv) - resposta conclusiva a todos os quesitos apresentados pelo juiz, pelas partes e pelo Ministério Público.
Estão CORRETOS os itens:
Uma organização da sociedade civil constituída sob a natureza jurídica de associação recebeu aporte de recursos oriundos de uma subvenção governamental para executar um projeto especificado no plano de trabalho, no prazo de dois anos, devendo observar a orientação da ITG 2002 (R1) - Entidade sem Finalidade de Lucros. As cláusulas contratuais estabelecem que a responsabilidade da organização será extinta com o julgamento da regularidade da prestação de contas final do projeto, que deverá ocorrer em até 60 dias após a sua conclusão. Se a prestação de contas final for julgada regular, o projeto, no todo, será incorporado ao patrimônio da organização, caso contrário, os recursos devem ser integralmente devolvidos. Ao final do primeiro ano de vigência do termo contratual, a organização havia executado 60% do projeto. A auditoria externa exigida pelo contrato qualificou sua opinião sobre as demonstrações contábeis da organização, do primeiro ano, porque entendeu que o valor corresponde aos 60% da execução do projeto deveria estar reconhecido no resultado, e a organização o manteve em conta específica do passivo. Não satisfeita com o posicionamento da auditoria externa, a Governança da associação contratou um perito contábil para emitir um parecer sobre o procedimento contábil.
Com base no enunciado, analise as alternativas a seguir e assinale a opção que corresponde
ao procedimento de escrituração orientado pela ITG 2002 (R1) sobre o assunto.
Uma mineradora foi condenada a indenizar uma ex-prestadora de serviços por danos materiais no valor de R$5,5 milhão e lucros cessantes de R$15 milhões em uma ação judicial. Inconformada com o resultado da prova pericial, que subsidiou o magistrado na tomada de decisão, apresenta uma denúncia ao Conselho Federal de Contabilidade em desfavor do perito contábil nomeado nos autos. Diante desse caso hipotético, analise e julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.
I. O Conselho Regional de Contabilidade da jurisdição onde tramita os autos, no exercício da sua competência legal, deverá verificar a exatidão dos valores dos danos materiais no valor de R$5,5 milhão e dos lucros cessantes de R$15 milhões.
II. Considerando a gravidade da conduta do perito contábil, compete ao Conselho Federal de Contabilidade examinar e decidir sobre as representações escritas acerca das infrações dos dispositivos legais vigentes.
III. Não há como declarar a nulidade da perícia quando o perito nomeado responde satisfatoriamente a todos os questionamentos produzidos pelas partes que sejam pertinentes para a solução da controvérsia.
IV. Quando a perícia for inconclusiva ou deficiente, o Conselho Regional de Contabilidade poderá aplicar multa sobre a remuneração fixada para o trabalho pericial.
A sequência CORRETA é:
Uma vinícola tem dúvidas quanto aos termos do contrato de prestação de serviços contábeis e contrata um advogado para analisar se a minuta do contrato está em conformidade com a proposta apresentada. De acordo com Resolução CFC n.º 1.590/2020 - Obrigatoriedade do contrato de prestação de serviços, sobre o Contrato de Prestação de Serviços, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.
I. A oferta de serviços deverá ser feita mediante proposta que contenha o detalhamento dos serviços, a periodicidade, o valor de cada serviço, condições de pagamento, prazo de duração da prestação de serviços, forma de reajuste, a parte dos serviços que deverá ser executada pelo contratante (caso tenha) e outros elementos necessários para formalização do contrato.
II. O contratante deverá fornecer, anualmente, ao profissional da contabilidade, a Carta de Responsabilidade da Administração de que trata a ITG - 1000 – Modelo Contábil para Microempresa e Empresa de Pequeno Porte, para fins de encerramento do exercício.
III. O profissional da contabilidade ou a organização contábil deverá celebrar contrato de prestação de serviços por escrito, nos termos e condições da proposta acordada entre as partes.
IV. O rompimento do vínculo contratual implica a celebração obrigatória de distrato entre as partes, com o estabelecimento da cessação das responsabilidades dos contratantes.
A sequência CORRETA é:
Com base no que dispõe a NBC PG 01 – Código de Ética Profissional do Contador e o Código de Processo Civil, julgue os itens a seguir como Verdadeiros (V) ou Falsos (F) e, em seguida, marque a opção CORRETA.
I. A injustificada acídia, aliada à falta de zelo (retenção do processo por mais de um ano, sem apresentar justificativa plausível) e de diligência são motivos para destituir um perito.
II. Os peritos envolvidos na realização da perícia complexa devem atender aos mesmos deveres e se sujeitar às mesmas responsabilidades, observados os limites de incompetência técnica, pois todos gozam do mesmo status de confiança do juízo.
III. A conduta desidiosa de um perito ensejará na abertura de um processo administrativo na Corregedoria do tribunal onde tramita os autos da sua nomeação. Em respeito ao contraditório e à ampla defesa, assegurados pela Constituição Federal, durante a apuração dos fatos, os autos ficarão suspensos até a conclusão do processo administrativo.
IV. É defeso ao assistente técnico renunciar à contratação confiada logo que se positive falta de confiança por parte do contratante, a quem deve notificar por escrito, respeitando os prazos estabelecidos no contrato.
A sequência CORRETA é:
Uma Contadora foi intimada a apresentar proposta de honorários por conta de sua nomeação em uma Ação Cível. Considerando as diretrizes definidas pela NBC PP 01 (R1) - Perito Contábil, a primeira providência da Ilustre Contadora é examinar os autos e identificar situações fáticas ou circunstanciais que configurem o seu impedimento ou a sua suspeição.
Com base no quanto dispõe a citada norma contábil, identifique nos itens abaixo as situações de impedimento ou suspeição e, em seguida, assinale a opção CORRETA.
I. Ser amigo íntimo de qualquer das partes.
II. Ser devedor ou credor em mora de qualquer das partes, dos seus cônjuges, de parentes destes em linha reta ou em linha colateral até o terceiro grau ou entidades das quais esses façam parte de seu quadro societário ou de direção.
III. Ser parceiro, empregador ou empregado de uma das partes ou do magistrado.
IV. Aconselhar, de alguma forma, parte envolvida no litígio acerca do objeto da discussão.
Estão CORRETOS os itens:
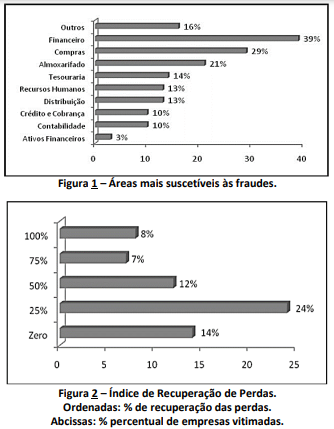
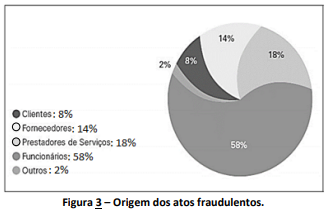
Considerando os conhecimentos contábeis sobre as áreas de uma empresa/organização/instituição, bem como a interpretação dos dados divulgados nas figuras anteriores, resultantes dos estudos realizados, um auditor chegará às seguintes conclusões, EXCETO:
“APHA S/A, empresa do setor de energia elétrica, contratou serviços de auditoria independente. Durante a realização dos trabalhos, o auditor observou que os procedimentos contábeis adotados, assim como a escrituração contábil efetuada, apresentaram significativas, importantes e graves discordâncias com as normas estabelecidas pelo Conselho Federal de Contabilidade. Frente à situação, o auditor levou ao conhecimento da administração da empresa, com a qual discutiu a extrema gravidade da situação, haja vista a interpretação equivocada, inclusive, das normas expedidas pela agência reguladora, e propôs os ajustes contábeis necessários e devidos. Após a exposição e as sugestões do auditor, mesmo ciente do alto grau de discordâncias apontado, a empresa decidiu que não seriam promovidas as alterações sugeridas, alegando que a empresa teria seguido o que fora estabelecido pela agência reguladora do setor de energia elétrica, no que tange aos procedimentos e escrituração contábil das empresas reguladas.”
Frente à situação descrita, o auditor deverá emitir relatório:
1. Aquisição à vista de mercadoria no valor de R$ 2.000,00 com incidência de ICMS calculado à alíquota de 18%;
2. Receita de vendas de mercadorias por R$ 6.000,00, destacando-se o ICMS (alíquota de 18%);
3. Despesas com pessoal no valor de R$ 200,00, sendo R$ 20,00 de contribuições devidas ao INSS;
4. Despesas administrativas que correspondem ao consumo de energia elétrica no valor de R$ 150,00;
5. Venda de um veículo por R$ 600,00, cujo custo de aquisição foi de R$ 500,00 e já estava depreciado em R$ 150,00;
6. O Imposto de Renda e a Contribuição Social sobre o Lucro Líquido são calculados à alíquota de 10% sobre o Lucro Líquido; e,
7. O lucro foi distribuído da seguinte forma: 50% com lucros retidos e 50% com juros sobre o capital próprio e dividendos.
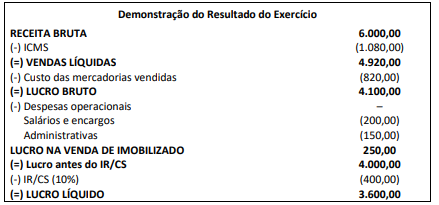
De acordo com as informações, é correto afirmar que:

 Conheça nossos planos