Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


O balanço patrimonial de uma sociedade comercial, em 31 de dezembro de 2021, apresentava saldo de R$ 1.300.000,00 na conta Provisão para processos judiciais. A composição dessa conta contábil era a seguinte:
Conta: Provisão para processos judiciais (31/12/2021) | |
Processos judiciais |
Valor – R$ |
Trabalhistas |
800.000,00 |
Tributários |
500.000,00 |
Total |
1.300.000,00 |
No encerramento do exercício social, em 31 de dezembro de 2022, os consultores jurídicos realizaram análise detalhada de todos os processos judiciais que envolviam a sociedade comercial, avaliando a probabilidade de desembolso para liquidação das ações judiciais (expectativa de perda) e apresentou o seguinte sumário à administração:
Processos judiciais: Posição em 31/12/2022 | ||
Tipos |
Expectativa de perda |
Valor – R$ |
Trabalhistas |
Possível |
170.000,00 |
Trabalhistas |
Provável |
700.000,00 |
Tributários |
Possível |
150.000,00 |
Tributários |
Provável |
450.000,00 |
Ambientais |
Remota |
80.000,00 |
Ambientais |
Possível |
30.000,00 |
Com base, exclusivamente, nas informações apresentadas, considerando o disposto na NBC TG 25 (R2) – Provisões, Passivos Contingentes e Ativos Contingentes, o efeito líquido no resultado da sociedade comercial no exercício findo em 31 de dezembro de 2022, decorrente da contabilização das provisões para processos judiciais, desconsiderando eventuais efeitos fiscais, foi:
A administração da Investindo Patrimônio S/A, com vistas a aumentar a rentabilidade dos seus ativos, alterou a destinação e a utilização de determinados imóveis de sua propriedade. Consequentemente, os imóveis foram transferidos (reclassificados) para outras contas contábeis do balanço patrimonial, de acordo com a nova utilização adotada e com as normas contábeis vigentes. O quadro a seguir apresenta a classificação contábil dos imóveis antes e depois da alteração da destinação e uso; o valor contábil antes da transferência; e, o valor justo dos imóveis apurado no momento da reclassificação:
|
Imóvel nº |
Situação antes da transferência |
Nova classificação |
Valor Justo |
1 |
Conta contábil: Estoque (Ativo Circulante) Valor contábil: R$ 500.000,00 |
Conta contábil: Investimento (Ativo Não Circulante) |
R$ 700.000,00 |
2 |
Conta contábil: Investimento (Ativo Não Circulante) Valor contábil: R$ 1.200.000,00 |
Conta contábil: Imobilizado (Ativo Não Circulante) |
R$ 1.200.000,00 |
3 |
Conta contábil: Imobilizado (Ativo Não Circulante) Valor contábil: R$ 900.000,00 |
Conta contábil: Investimento (Ativo Não Circulante) |
R$ 1.000.000,00 |
Importante: A Investindo Patrimônio S/A adota a política contábil de avaliar as propriedades para investimento pelo método do valor justo.
Com base, exclusivamente, nas informações apresentadas, considerando o disposto na NBC TG 28 (R4) – Propriedade para Investimento e na NBC TG 27 (R4) – Ativo Imobilizado, a transferência dos três imóveis para as novas contas contábeis provocou o seguinte efeito no resultado do exercício da Investindo Patrimônio S/A:
Em 01/11/2021, determinada sociedade empresária contratou uma apólice de seguro para a sua frota de veículos, com cobertura para um período de três anos, com início imediato de vigência. O valor do prêmio do seguro foi de R$ 54.000,00. A sociedade empresária pagou metade do valor do prêmio à vista e parcelou o restante em três parcelas consecutivas mensais de mesmo valor. Assinale a alternativa que indica os saldos corretos das contas contábeis no encerramento do exercício social, em 31/12/2021.
Uma indústria adquiriu um equipamento em 1º de março de 2021. O preço do equipamento à vista era de R$ 300.000,00, mas a administração da indústria avaliou e decidiu adquirir de forma financiada junto ao fornecedor. O equipamento foi adquirido em 36 parcelas mensais de R$ 10.000,00, totalizando R$ 360.000,00. Adicionalmente, a indústria ainda desembolsou R$ 3.000,00 com seguro no transporte; R$ 7.000,00 para transportar o equipamento da sede do vendedor ao local de sua instalação; e, R$ 10.000,00 com tributos não recuperáveis. A indústria incorreu em gastos com instalação de R$ 10.000,00. Devidamente instalado e testado, o equipamento ficou apto para produzir em 1º de julho de 2021. Posteriormente, a indústria pagou R$ 5.000,00 para realização de um curso para treinamento de seus empregados para operar o equipamento. O método adotado para cálculo da depreciação foi o linear, considerando valor residual de 10% do custo de aquisição. A vida útil estimada foi de dez anos. Conforme disposto no NBC TG 01 (R4) –Redução ao Valor Recuperável de Ativos, a administração da companhia efetuou teste de recuperabilidade no encerramento dos exercícios sociais de 2021 e 2022, conforme demonstrado a seguir:
Em 31 de dezembro 2021: |
Em 31 de dezembro de 2022: |
Valor em uso: R$ 320.000,00 |
Valor em uso: R$ 270.000,00 |
Valor justo líquido de despesa de venda: R$ 310.000,00 |
Valor justo líquido de despesa de venda: R$ 255.000,00 |
Considerando as informações e, ainda, de acordo com a NBC TG 27 (R4) – Ativo Imobilizado e com aNBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos, é correto afirmar que o saldo da conta Perdas por desvalorização, em 31/12/2022, foi de:
Uma empresa notou que, no ano de 2022, o valor de um de seus ativos imobilizados diminuiu significativamente, mais do que a empresa esperava como resultado da passagem do tempo, e, até mesmo, do uso desse ativo em condições normais de operação. A empresa, acreditando que a produtividade futura do ativo não seria alcançada, optou por mensurar, com base em expectativas de mercado, o valor justo do ativo, utilizando o valor presente dos fluxos de caixa futuros anuais esperados líquidos de despesas de alienação. Em seus cálculos, a empresa encontrou que esse valor justo seria de R$ 180.000,00. Porém, o ativo estava reconhecido no patrimônio da empresa pelo valor contábil de R$ 235.000,00 (Balanço Patrimonial encerrado em 31/12/2021). Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 01 (R4) – Redução ao valor recuperável de ativos, assinale o correto lançamento que a empresa deveria realizar para que o valor contábil do ativo em questão, no Balanço Patrimonial encerrado em 31/12/2022, não excedesse o seu valor recuperável. Admita que, para a empresa, não havia razões para acreditar que o valor em uso do ativo excedesse, materialmente, seu valor justo líquido de despesas de alienação.
Uma empresa (locatário) alugou um galpão para fins de continuidade de suas atividades de produção e, no ato da assinatura do contrato, ficou estabelecido que o aluguel teria vigência de doze meses. O pagamento desse aluguel deveria ser realizado mensalmente (R$ 4.000,00/mês), mas a empresa optou por quitá-lo integralmente no ato da assinatura do contrato, pagando ao proprietário (locador) o valor de R$ 48.000,00 (em dinheiro) pela antecipação total dos aluguéis que venceriam durante a vigência do contrato. Considerando, exclusivamente, as informações apresentadas, assinale os lançamentos contábeis corretos que deveriam ser realizados pelo locatário no momento do reconhecimento inicial do contrato de aluguel do galpão.
No dia 1º de junho de 2023, determinada empresa adquiriu um veículo (imobilizado não qualificável) para fins administrativos. O preço de tabela do veículo (para pagamento à vista) era R$ 100.000,00 e ele foi adquirido na seguinte condição de pagamento oferecida pela própria concessionária: entrada de R$ 60.000,00, em dinheiro, e o restante financiado em seis prestações mensais, iguais e consecutivas, de R$ 7.751,54 cada (com juros embutidos), devendo a primeira prestação ser quitada três meses após o pagamento da entrada. Considerando, exclusivamente, as informações apresentadas, bem como as Normas Brasileiras de Contabilidade NBC TG 27 (R4) –Ativo imobilizado, NBC TG 12 –Ajuste a valor presente e NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, e admitindo que a parte financiada da transação foi negociada à taxa de juros compostos pré-fixada de 2,8% a.m., assinale a alternativa que evidencia corretamente apenas os lançamentos para o reconhecimento inicial da transação de compra do veículo. Admita, ainda, o ano comercial com 360 dias e, que, ao adquirir o veículo, ele estava em local e em condições operacionais pretendidas pela administração da empresa. Para fins de simplificação, desconsidere, ainda, quaisquer incidências de tributos.
Uma empresa realizou as seguintes transações com a mercadoria A no mês de junho de 2023:
• 06/06/2023: compra de 100 unidades ao valor total de R$ 6.000,00, para pagamento em 60 dias sem juros;
• 14/06/2023: compra de 200 unidades ao valor total de R$ 10.800,00, à vista em dinheiro;
• 16/06/2023: compra de 400 unidades ao valor total de R$ 19.600,00, para pagamento em 90 dias sem juros. Horas após ter contabilizado esta última compra, ainda no mesmo dia, a empresa vendeu à vista, em dinheiro, 50 unidades ao valor total de R$ 4.000,00;
• 22/06/2023: compra de 100 unidades ao valor total de R$ 4.000,00, à vista em dinheiro; e,
• 27/06/2023: venda de 500 unidades ao valor total de R$ 45.000,00, a prazo e sem juros, para pagamento em janeiro de 2024. A empresa reconheceu, no ato desta última venda, 10% do valor total da venda como Perdas Estimadas com Créditos de Liquidação Duvidosa (PECLD).
Informações adicionais:
• A empresa utiliza o custo médio ponderado como critério para valoração de seus estoques da mercadoria A;
• Todas as unidades adquiridas da mercadoria A foram recebidas dos fornecedores, imediatamente, no ato das respectivas compras;
• Todas as unidades vendidas da mercadoria A foram entregues aos clientes, imediatamente, no ato das respectivas vendas;
• O exercício social da empresa inicia-se em 1º de janeiro e encerra-se em 31 de dezembro de cada ano.
Considerando, exclusivamente, as informações apresentadas, bem como a Norma Brasileira de Contabilidade NBC TG 16 (R2) – Estoques, assinale os lançamentos contábeis corretos que deveriam ser realizados no momento do reconhecimento inicial das operações ocorridas no dia 27 de junho de 2023. Para fins de simplificação, desconsidere, ainda, quaisquer incidências de tributos em todas as informações apresentadas na questão.
( ) A responsabilidade pela prevenção e detecção da fraude é do auditor.
( ) É importante que o auditor também atue como supervisor geral dos responsáveis pela governança e enfatize a importância de se prevenir fraudes.
( ) O auditor é o responsável pela criação de uma cultura de honestidade e comportamento ético na entidade auditada, o que deve ser reforçado por supervisão ativa dos responsáveis pela governança.
( ) A responsabilidade do auditor pela governança da entidade auditada inclui a consideração do potencial de burlar controles ou de outra influência indevida sobre o processo de elaboração de informações contábeis.
A sequência está correta em
• Redução do saldo de Estoques de Mercadorias: R$ 2.000,00; • Redução do saldo de Fornecedores: R$ 1.400,00; • Aumento do saldo de Duplicatas a Receber: R$ 2.200,00; • Aumento do saldo de Salários a Pagar: R$ 1.800,00; • Aumento de Empréstimos a acionistas: R$ 3.000,00; • Aumento de Capital em espécie: R$ 2.500,00.
Informações adicionais: • O Lucro Líquido do exercício foi de R$ 5.300,00; • As despesas com depreciação, do exercício, foram de R$ 1.000,00.
Considerando, exclusivamente, as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, a Demonstração dos Fluxos de Caixa evidenciará um Fluxo de Caixa gerado pelas Atividades Operacionais de:
Uma sociedade empresária apresentou as seguintes informações sobre as contas do Patrimônio Líquido:
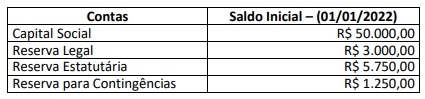
Durante o exercício social de 2022, ocorreram os seguintes eventos:
• O Capital Social foi aumentado no valor de R$ 10.000,00, em moeda corrente;
• O Lucro do Exercício foi de R$ 10.000,00;
• A Reserva para Contingências foi totalmente revertida;
• A Reserva Legal foi constituída pelo percentual de 5% sobre o lucro do exercício;
• A Reserva Estatutária foi constituída no valor de R$ 5.750,00;
• Os Dividendos tiveram a destinação de R$ 5.000,00.
Considerando unicamente as informações disponibilizadas e as Normas Brasileiras de Contabilidade aplicáveis, é correto
afirmar que a Demonstração de Mutações do Patrimônio Líquido (DMPL) evidenciará em 31/12/2022:
Em 01/01/2021, a administração da indústria apurou os seguintes valores na realização do teste de redução ao valor recuperável (impairment):
• Valor justo líquido de despesas de venda .......................................................... R$ 1.100.000,00; • Valor em uso ....................................................................................................... R$ 1.143.000,00.
Em 31/12/2022, a administração da indústria realizou novo teste de redução ao valor recuperável (impairment) e apurou os seguintes valores:
• Valor justo líquido de despesas de venda ........................................................... R$ 950.000,00; • Valor em uso ..................................................................................................... R$ 1.000.000,00.
Considerando, unicamente, as informações disponibilizadas e, ainda, de acordo com a NBC TG 01 (R4) – Redução ao Valor Recuperável de Ativos e com a NBC TG 27 (R4) – Ativo Imobilizado, é correto afirmar que o valor contábil líquido (deduzido o saldo da depreciação acumulada) desse equipamento, em 31/12/2022, foi de:
1. Participação societária com intenção de venda no curto prazo; 2. Valores a receber de clientes com prazo de vencimento de 500 dias; 3. Estoque de mercadorias cujo valor estimado de venda é inferior ao seu custo de aquisição; 4. Carteira de recebíveis (decorrentes de vendas a prazo) usualmente destinada à negociação para recebimento antecipado ao vencimento desses valores.
Considerando o disposto na NBC TG Estrutura Conceitual – Estrutura Conceitual para Relatório Financeiro, na NBC TG 16 (R2) – Estoques, NBC TG 12 – Ajuste a Valor Presente e no NBC TG 48 – Instrumentos Financeiros, as bases de mensuração a serem utilizadas para os quatro ativos descritos acima devem ser as seguintes, respectivamente:
I. O Código de Ética do Profissional do Contador fixa a conduta do profissional de contabilidade quando no exercício da sua atividade não se estendendo aos assuntos relacionados à classe.
II. A conduta ética do contador se restringe, exclusivamente, aos preceitos estabelecidos na NBC PG 01 – Código de Ética Profissional do Contador.
III. O Código de Ética Profissional do Contador não se aplica ao técnico em contabilidade, que tem o seu próprio Código.
Está INCORRETO o que se afirma em

 Conheça nossos planos