Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Uma sociedade empresária apresenta no seu Ativo Não Circulante investimento em uma Subsidiária Integral. Em 31 de dezembro de 2010, foi apresentado o seguinte papel de trabalho para que fossem identificados os registros de eliminações e os saldos consolidados. Não existem lucros não realizados decorrentes de transações entre as companhias.
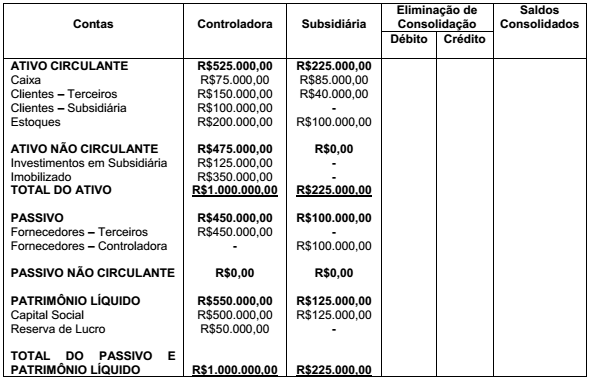
A partir da elaboração do Balanço Patrimonial Consolidado, assinale a opção
INCORRETA.
Uma sociedade empresária que tem como atividade operacional a prestação de serviços registrou as seguintes transações no mês de agosto de 2011.
• Aquisição de peças para reposição no valor de R$10.000,00 para serem utilizadas na prestação de serviços do mês de setembro de 2011.
• Prestação de serviços no valor total de R$80.000,00 para diversos clientes. Para a execução desses serviços, a sociedade utilizou-se de peças que haviam custado R$5.000,00 e o custo total com pessoal totalizou R$25.000,00.
• Pagamento do valor de R$100,00 referente à comissão sobre as vendas do mês de julho de 2011.
• Obtenção de empréstimo bancário no início do mês de agosto de 2011, no valor de R$40.000,00, a ser pago no fim do mês de agosto de 2011 acrescidos de juros de 3% para o período.
• Despesa com o pessoal administrativo no valor de R$1.000,00 a ser pago em setembro de 2011.
• Recebimento do valor de R$60.000,00 referente aos serviços prestados no mês de maio de 2011.
• Pagamento de salários referente à folha do mês de julho de 2011 no valor de R$20.000,00.
Considerando as transações do mês de agosto de 2011, o Resultado do Período apurado é:
Uma indústria de alimentos pagou em 1º de dezembro de 2010 o valor de R$4.800,00 pela contratação de prêmio de seguro dos veículos utilizados para entrega dos produtos vendidos, vigente de dezembro de 2010 a novembro de 2011.
Em janeiro de 2011, o registro contábil correspondente ao gasto com seguros gerou um aumento de:
Acerca das demonstrações contábeis, julgue os itens abaixo e, em seguida, assinale a opção CORRETA.
I. O recebimento de caixa resultante da venda de Ativo Imobilizado e Intangível é apresentado na Demonstração dos Fluxos de Caixa como atividade operacional.
II. No Balanço Patrimonial, os ativos mantidos com o propósito de serem negociados classificam-se no grupo do Ativo Circulante.
III. Uma empresa que realize uma operação de venda do seu estoque por R$21.000,00, que foi adquirido por R$11.000,00 e que, ainda, tenha incorrido em comissões sobre venda no valor total de R$2.000,00 apresentará na Demonstração do Resultado um Lucro Bruto de R$8.000,00.
Está(ão) certo(s) apenas o(s) item(ns):

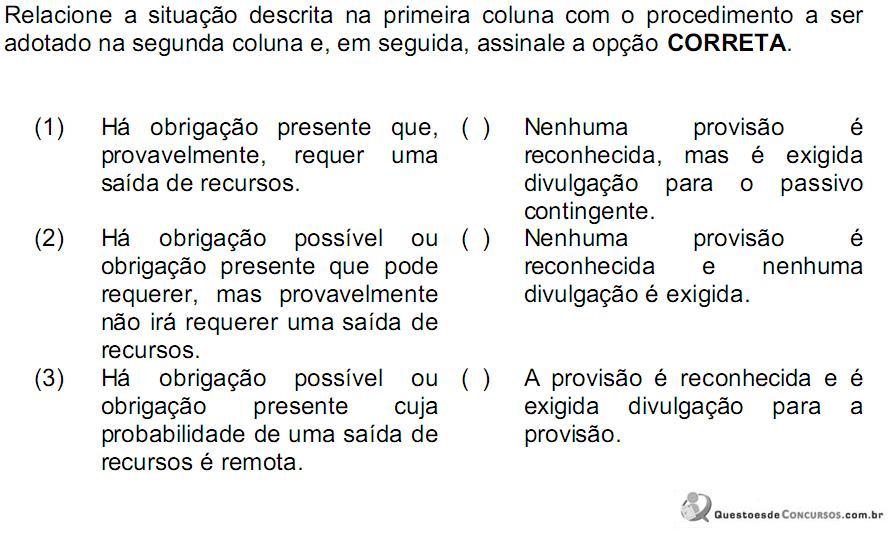
A sequência CORRETA é:
I. Serão classificados no Intangível os direitos que tenham por objeto bens incorpóreos destinados à manutenção da companhia ou exercidos com essa finalidade, inclusive o fundo de comércio adquirido.
II. Um Intangível deve ser reconhecido, inicialmente, pelos benefícios econômicos futuros esperados atribuíveis ao ativo, os quais serão gerados em favor da entidade.
III. Os benefícios econômicos futuros gerados por Intangível podem incluir a receita da venda de produtos ou serviços, redução de custos ou outros benefícios resultantes do uso do ativo pela entidade.
Estão CERTOS os itens:
I. Os efeitos das transações são registrados quando trazem algum impacto para o patrimônio da entidade, independente do seu impacto nas disponibilidades da empresa ou em outro elemento do Ativo ou do Passivo.
II. O Princípio da Competência pressupõe que a receita realizada e as despesas, quando pagas, estão devidamente confrontadas.
III. O lucro da empresa em um período, apurado segundo o Princípio da Competência, representa o aumento líquido nas disponibilidades da empresa neste período.
Estão CERTOS os itens:
I. Um contabilista divulga em sua página na internet seus títulos, especializações, serviços oferecidos e trabalhos realizados.
II. Um técnico em contabilidade encontra-se cursando o último semestre de graduação em Ciências Contábeis. Assim, resolve imprimir seus novos cartões de visita com a indicação de “Contador”, uma vez que em breve pertencerá a esta categoria.
III. Um contabilista anunciou seus serviços no jornal do bairro, informando que os honorários cobrados obedecem sempre ao mesmo valor, independentemente do porte da empresa.
De acordo com as três situações acima descritas, o comportamento do profissional da Contabilidade está em DESACORDO com os deveres descritos no Código de Ética Profissional do Contabilista nos itens:

 Conheça nossos planos