Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


De acordo com a Consolidação das Leis do Trabalho (CLT), julgue os itens abaixo como Verdadeiros (V) ou Falsos (F) e, em seguida assinale a opção CORRETA.
I. Considera-se empregador a empresa individual ou coletiva que, assumindo os riscos da atividade econômica, admite, assalaria e dirige a prestação pessoal de serviço.
II. Considera-se empregado toda pessoa física que prestar serviços de natureza não eventual a empregador, sob a dependência deste e mediante salário.
III. Considera-se como de serviço efetivo o período em que o empregado esteja à disposição do empregador, aguardando ou executando ordens, salvo disposição especial expressamente consignada.
A sequência CORRETA é:
Relacione os tipos de quociente de liquidez enumerados na primeira coluna com a descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Quociente de Liquidez Geral
(2) Quociente de Liquidez Corrente
(3) Quociente de Liquidez Seca
(4) Quociente de Liquidez Imediata
( ) Este quociente indica a porcentagem de dívidas a curto prazo em condições de serem liquidadas imediatamente.
( ) Este quociente revela a capacidade de pagamento de curto prazo da Sociedade Empresária mediante uso basicamente de disponível e valores a receber.
( ) Este quociente revela o quanto existe de ativo circulante e ativo não circulante para cada R$1,00 de dívida circulante e não circulante.
( ) Este quociente revela quanto existe de Ativo Circulante para cada R$1,00 de dívida também circulante.
A sequência CORRETA é:
Uma sociedade estabeleceu os seguintes padrões para sua principal matériaprima e para a mão de obra direta:
Consumo Preço
Matéria-prima 2kg por unidade R$4,00/kg
Mão de obra 3 horas por unidade R$2,00/hora
• A produção do período foi de 5.000 unidades.
• Foram utilizados 12.000kg de matéria-prima e 15.500 horas de mão de obra direta.
• O custo de mão obra direta foi de R$29.450,00.
• No início do período não havia Estoque de matéria-prima.
• Durante o período, foram comprados 50.000kg de matéria-prima ao custo total de R$205.000,00.
Considerando os dados e a apuração de custos, é CORRETO afirmar que,
em relação à quantidade:
Uma empresa comercial apresentou os seguintes indicadores para os anos de 2010 e 2011:
Indicador 2010 2011
Prazo Médio de Pagamento de Compras 45 dias 25 dias
Prazo Médio de Renovação de Estoques 30 dias 20 dias
Prazo Médio de Recebimento de Vendas 60 dias 50 dias
Com base nos indicadores fornecidos, é CORRETO afirmar que:
Uma sociedade empresária apresentou os seguintes dados:
Vendas R$375.000,00
Custo Variável R$200.000,00
Despesas Variáveis R$ 45.000,00
Custos Fixos Totais R$100.000,00
Com base nesses dados, a Margem de Contribuição Total é:
Uma prefeitura estabeleceu que seus bens seriam depreciados pelo método da soma dos dígitos. No dia 2.1.2009, foi adquirida e colocada em funcionamento uma máquina nova para recuperação de estradas no valor de R$45.000,00, com vida útil de 10 anos.
Considerando como base apenas a depreciação, o valor da Depreciação Acumulada e do Valor Líquido Contábil, será de, respectivamente
A NBC T 16.8 – Controle Interno, aplicável ao Setor Público, esclarece que a estrutura de controle interno compreende ambiente de controle; mapeamento e avaliação de riscos; procedimentos de controle; informação e comunicação; e monitoramento.
Associe os termos relacionados à estrutura de controle interno na primeira coluna com a respectiva descrição na segunda coluna e, em seguida, assinale a opção CORRETA.
(1) Monitoramento
(2) Mapeamento de riscos
(3) Procedimentos de controle
( ) Identificação dos eventos ou das condições que podem afetar a qualidade da informação contábil.
( ) Compreende o acompanhamento dos pressupostos do controle interno, visando assegurar a sua adequação aos objetivos, ao ambiente, aos recursos e aos riscos.
( ) Medidas e ações estabelecidas para prevenir ou detectar os riscos inerentes ou potenciais à tempestividade, à fidedignidade e à precisão da informação contábil.
A sequência CORRETA é:
No primeiro trimestre de 2012, uma Indústria concluiu a produção de 600 unidades de um produto, tendo vendido 400 unidades ao preço unitário de R$120,00. No mesmo período, foram coletadas as informações abaixo:
Custo Variável Unitário R$20,00
Total de Custos Fixos R$18.000,00
Despesas Variáveis de Vendas R$2,00 por unidade
Estoque Inicial de Produtos Acabados R$0,00
Com base nas informações acima, feitas as devidas apurações, o Custo dos Produtos Vendidos calculado, respectivamente, por meio do Custeio por Absorção e do Custeio Variável, alcançou os seguintes valores:
Relacione a segunda coluna de acordo com a primeira:
(1) Bem ou serviço consumido com o objetivo de obter receita
(2) Gasto ativado
(3) Pagamento referente à aquisição de um bem ou serviço
(4) Bens ou serviços empregados na produção
( ) Custo
( ) Desembolso
( ) Despesa
( ) Investimento
A sequência CORRETA é:
Uma empresa industrial, no mês de julho de 2012, utilizou em seu processo produtivo o valor de R$25.000,00 de matéria-prima; R$20.000,00 de mão de obra direta; e R$15.000,00 de gastos gerais de fabricação.
O saldo dos Estoques de Produtos em Elaboração, em 30.6.2012, era no valor de R$7.500,00 e, em 31.7.2012, de R$10.000,00.
O Custo dos Produtos Vendidos, no mês de julho, foi de R$40.000,00 e não havia Estoque de Produtos Acabados em 30.6.2012.
Com base nas informações, assinale a opção que apresenta o saldo final dos Estoques de Produtos Acabados em 31.7.2012.
Uma sociedade empresária apresentou os seguintes gastos efetuados no mês de agosto de 2012.
• Aquisição de matéria-prima para industrialização sem incidência de tributos R$15.000,00
• Fretes para transporte da matéria-prima adquirida R$ 400,00
• Gastos com pessoal para transformação da matéria-prima em produto acabado R$ 1.800,00
• Gastos com depreciação das máquinas da fábrica R$ 230,00
• Gastos com pessoal da área administrativo-financeira e jurídico R$ 1.200,00
• Gasto com frete da venda dos produtos acabados R$ 300,00
• Gastos com comissão de vendedores R$ 900,00
• Depreciação do veículo utilizado na entrega de produtos vendidos R$ 320,00
Considerando que 50% da matéria-prima adquirida foi consumida na produção, e que a empresa apresentava no início do mês de agosto e no fim do mês de agosto estoque de produtos em elaboração zero e, ainda, que vendeu 60% da sua produção, o Custo dos Produtos Vendidos apurados pelo custeio por absorção é de:
A empresa X é controladora da empresa Y. O controle foi obtido quando a empresa X adquiriu 100% das ações da empresa Y, pelo valor de R$50.000,00.
Em 31.12.2011, a empresa X emprestou R$5.000,00 para a empresa Y.
Sabendo que o ativo da empresa Y é de R$55.800,00 e o ativo da empresa X é de R$100.000,00 e, ainda, que não existe nenhuma outra transação entre as empresas, além da relatada, assinale a opção que apresenta o valor do ativo resultante da demonstração contábil consolidada em 31.12.2011.
A contabilidade de uma empresa apresentou, no dia 31.12.2011, os seguintes saldos:
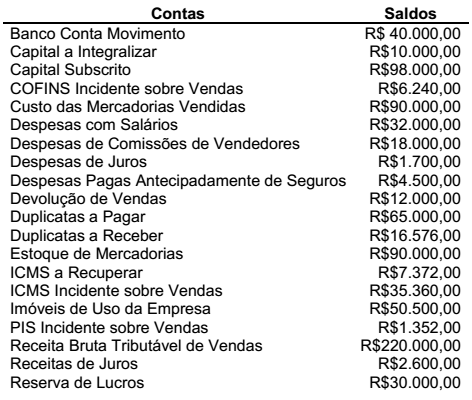
Tendo em vista as informações acima, o valor do Resultado Líquido do
exercício, não levando em consideração o Imposto de Renda Pessoa
Jurídica e a Contribuição Social sobre o Lucro, é de:
Com base nas informações a seguir, elabore a Demonstração da Mutação do Patrimônio Líquido (DMPL), e, em seguida, assinale a opção CORRETA.
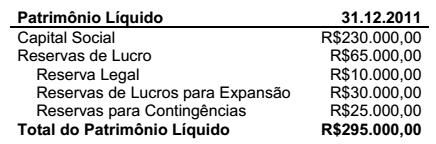
Informações adicionais:
• O lucro do Exercício foi de R$70.000,00.
• A Reserva Legal é de 5% do Lucro do Exercício.
• Houve reversão total das Reservas para Contingências por deixarem de existir as razões que justificaram a sua constituição.
• Foram constituídas Reservas de lucros para Expansão de R$50.000,00.
O valor destinado para dividendos é de:
Uma sociedade empresária foi constituída, em 31.10.2011, com capital de R$100.000,00, totalmente integralizado em moeda corrente nesta data. Nos meses de novembro e dezembro, foram realizadas as seguintes transações:
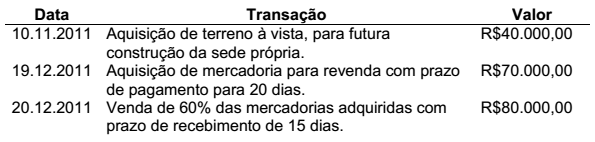
Considerando que não haverá distribuição de lucros e nem incidência de
impostos, após o registro das transações ocorridas, o total do Ativo
Circulante, em 31.12.2011, é igual a:
Um item do imobilizado foi registrado, ao custo de aquisição, por R$60.000,00 e tem depreciação acumulada de R$12.000,00. As informações coletadas pela empresa indicam:
Valor em uso R$47.000,00
Valor justo líquido da despesa de venda R$50.000,00
Com base nessas informações, é CORRETO afirmar que o valor
recuperável do ativo é de:
Uma sociedade empresária apresentou as informações abaixo do mês de agosto de 2012.
Receitas realizadas e não recebidas R$150.000,00
Despesas pagas antecipadamente e não incorridas R$110.000,00
Receitas realizadas e recebidas R$220.000,00
Despesas incorridas e não pagas R$ 90.000,00
Receitas recebidas antecipadamente e não realizadas R$130.000,00
Despesas incorridas e pagas R$ 85.000,00
Utilizando o Princípio da Competência, o valor do resultado do período é um lucro de:

 Conheça nossos planos