Questões de Concurso
Para cfc
Foram encontradas 5.466 questões
Resolva questões gratuitamente!
Junte-se a mais de 4 milhões de concurseiros!


Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426702
Português

O texto permite inferir que:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426701
Contabilidade Geral
De acordo com o que determina o Código de Ética Profissional do Contador, julgue as situações hipotéticas abaixo e, em seguida, assinale a opção CORRETA.
I. Um contador assinou as demonstrações contábeis preparadas por seu primo, recém-formado e ainda não registrado no CRC local por não ter sido aprovado no Exame de Suficiência, cujo trabalho não orientou nem supervisionou.
II. Um perito contador, indicado para atuar em um caso de apuração de haveres, recusou sua indicação por não se achar capacitado para a tarefa requerida.
III. Um técnico em contabilidade, cursando o último ano da graduação em Ciências Contábeis, apresenta-se como contador, e já fez constar esta informação também no seu cartão de visitas e no site da empresa prestadora de serviços contábeis do qual é proprietário.
Agiram em desacordo com o que determina o Código de Ética Profissional do Contador, os profissionais citados nas situações:
I. Um contador assinou as demonstrações contábeis preparadas por seu primo, recém-formado e ainda não registrado no CRC local por não ter sido aprovado no Exame de Suficiência, cujo trabalho não orientou nem supervisionou.
II. Um perito contador, indicado para atuar em um caso de apuração de haveres, recusou sua indicação por não se achar capacitado para a tarefa requerida.
III. Um técnico em contabilidade, cursando o último ano da graduação em Ciências Contábeis, apresenta-se como contador, e já fez constar esta informação também no seu cartão de visitas e no site da empresa prestadora de serviços contábeis do qual é proprietário.
Agiram em desacordo com o que determina o Código de Ética Profissional do Contador, os profissionais citados nas situações:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426700
Contabilidade Geral
De acordo com o que determina o Código de Ética Profissional do Contador, julgue as situações hipotéticas abaixo e, em seguida, assinale a opção CORRETA.
I. Um contador adota como estratégia de marketing publicar anúncios em jornal. Nos anúncios, ele faz indicação de títulos, especializações, serviços oferecidos, trabalhos realizados, além da relação dos clientes que autorizaram a publicação de seu nome.
II. Um auditor, atento ao programa de educação continuada, mantém-se atualizado, participando de cursos de extensão, seminários e outros eventos.
III. Um profissional da Contabilidade que atua como consultor tributário orienta os seus clientes a manterem escrituração contábil regular, independentemente do regime tributário escolhido.
Os profissionais citados nas situações acima agiram em conformidade com o que determina o Código de Ética Profissional do Contador nos itens:
I. Um contador adota como estratégia de marketing publicar anúncios em jornal. Nos anúncios, ele faz indicação de títulos, especializações, serviços oferecidos, trabalhos realizados, além da relação dos clientes que autorizaram a publicação de seu nome.
II. Um auditor, atento ao programa de educação continuada, mantém-se atualizado, participando de cursos de extensão, seminários e outros eventos.
III. Um profissional da Contabilidade que atua como consultor tributário orienta os seus clientes a manterem escrituração contábil regular, independentemente do regime tributário escolhido.
Os profissionais citados nas situações acima agiram em conformidade com o que determina o Código de Ética Profissional do Contador nos itens:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426699
Contabilidade Geral
De acordo com a Resolução CFC n°. 803/96 – Código d e Ética Profissional do Contador e suas alterações, NÃO é norma de conduta a ser observada, obrigatoriamente, pelo profissional da Contabilidade, com relação à classe:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426698
Contabilidade Geral
De acordo com a NBC TG 46 – Mensuração do Valor Justo, assinale a opção INCORRETA.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426697
Contabilidade Geral
Uma sociedade empresária contratou um seguro anual, em 1º de agosto de 2013, para cobertura de incêndio, avaliado no valor de R$180.000,00, com vigência a partir da assinatura do contrato.
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
O prêmio cobrado pela seguradora é equivalente a 10% do valor da cobertura e foi pago em 31 de agosto de 2013. O saldo da conta Prêmios de Seguros pagos Antecipadamente, em 31 de dezembro de 2013, de acordo com o princípio da competência, será de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426696
Auditoria
De acordo com a ITG 1000 – Modelo Contábil para Microempresa e Empresa de Pequeno Porte, a afirmação “...tem por objetivo salvaguardar o profissional da Contabilidade no que se refere a sua responsabilidade pela realização da escrituração contábil do período-base encerrado, segregando-a e distinguindo-a das responsabilidades da administração da entidade, sobretudo no que se refere à manutenção dos controles internos e ao acesso às informações.” refere-se a
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426695
Contabilidade Geral
A NBC TG 38 – Instrumentos Financeiros: Reconhecimento e Mensuração fundamenta que “se a transferência não resultar em desreconhecimento porque a entidade reteve, substancialmente, todos os riscos e benefícios da propriedade do ativo transferido, a entidade deve continuar a reconhecer o ativo transferido na sua totalidade e deve reconhecer um passivo financeiro pela retribuição recebida. Em períodos posteriores, a entidade deve reconhecer qualquer rendimento do ativo transferido e qualquer gasto incorrido como passivo financeiro”.
Essa fundamentação teórica se aplica aos casos de:
Essa fundamentação teórica se aplica aos casos de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426693
Auditoria
De acordo com a NBC TP 01 – Perícia Contábil, o Termo Diligência é:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426692
Auditoria
Uma sociedade empresária, com filiais em todo o território brasileiro, contratou uma auditoria externa para levantamento de seus produtos entre as filiais. O procedimento que garante confirmar a quantidade dos produtos existentes em suas filiais será:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426691
Auditoria
Ao examinar as demonstrações contábeis do ano de 2012 da Companhia “A”, os auditores verificaram que não foram observadas as determinações e orientações das seguintes normas:
NBC TG 01 – Redução ao Valor Recuperável de Ativos;
NBC TG 06 – Operações de Arrendamento Mercantil;
NBC TG 16 – Estoques; e
NBC TG 30 – Receitas.
Ao obterem evidência de auditoria apropriada e suficiente, concluíram que as distorções, quando consideradas em conjunto, são relevantes e generalizadas.
Assinale a opção que apresenta o parágrafo de opinião apropriado para a situação descrita.
NBC TG 01 – Redução ao Valor Recuperável de Ativos;
NBC TG 06 – Operações de Arrendamento Mercantil;
NBC TG 16 – Estoques; e
NBC TG 30 – Receitas.
Ao obterem evidência de auditoria apropriada e suficiente, concluíram que as distorções, quando consideradas em conjunto, são relevantes e generalizadas.
Assinale a opção que apresenta o parágrafo de opinião apropriado para a situação descrita.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426690
Auditoria
Texto associado
Para determinar a quantidade de contratos que terão seus cálculos revisados, em um procedimento de auditoria, o auditor utiliza a seguinte fórmula:
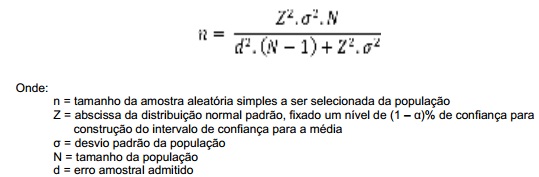
Em relação à quantidade de contratos a serem selecionados para revisão de cálculos, mantidos constantes os valores dos demais componentes da fórmula, é CORRETO afirmar que:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426689
Contabilidade Geral
Com base na Resolução NBC TG ESTRUTURA CONCEITUAL – Estrutura Conceitual para Elaboração e Divulgação de Relatório Contábil-Financeiro, julgue os itens sobre Manutenção de Capital como Verdadeiros (V) ou Falsos (F) e, em seguida, assinale a opção CORRETA.
I. De acordo com o conceito de capital financeiro, tal como o dinheiro investido ou o seu poder de compra investido, o capital é sinônimo de ativos líquidos ou patrimônio líquido da entidade.
II. De acordo com o conceito de manutenção do capital físico, o lucro é considerado auferido somente se a capacidade física produtiva da entidade no fim do período exceder a capacidade física produtiva no início do período, depois de excluídas quaisquer distribuições aos proprietários e seus aportes de capital durante o período.
III. Todas as mudanças de preços, afetando ativos e passivos da entidade, são vistas, no conceito de manutenção de capital físico, como mudanças na mensuração da capacidade financeira da entidade, devendo ser tratadas como lucro.
A sequência CORRETA é
I. De acordo com o conceito de capital financeiro, tal como o dinheiro investido ou o seu poder de compra investido, o capital é sinônimo de ativos líquidos ou patrimônio líquido da entidade.
II. De acordo com o conceito de manutenção do capital físico, o lucro é considerado auferido somente se a capacidade física produtiva da entidade no fim do período exceder a capacidade física produtiva no início do período, depois de excluídas quaisquer distribuições aos proprietários e seus aportes de capital durante o período.
III. Todas as mudanças de preços, afetando ativos e passivos da entidade, são vistas, no conceito de manutenção de capital físico, como mudanças na mensuração da capacidade financeira da entidade, devendo ser tratadas como lucro.
A sequência CORRETA é
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426688
Matemática Financeira
Texto associado
Em 31.12.2012, uma Unidade Geradora de Caixa apresentava as seguintes estimativas a respeito das entradas e saídas de caixa, ao final de cada ano de sua vida útil:

Considerando juros compostos de 10% a.a., o valor presente dos fluxos de caixa futuros, em 31.12.2012, era de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426687
Estatística
Texto associado
Uma sociedade empresária apresentou as seguintes estimativas de vendas de computadores:

A quantidade esperada de unidades a serem vendidas no mês é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Provas:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame
|
CFC - 2013 - CFC - Técnico em Contabilidade - 2º Exame |
Q426686
Matemática Financeira
Uma sociedade empresária investirá o valor de R$100.000,00 em um projeto que se espera gerar um retorno de R$400.000,00 ao final de dois anos.
Considerando uma taxa de juros de 3% a.a., o valor presente líquido desse investimento é de:
Considerando uma taxa de juros de 3% a.a., o valor presente líquido desse investimento é de:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426684
Direito Tributário
De acordo com o Código Tributário Nacional, no que diz respeito ao parcelamento de débitos tributários, assinale a opção CORRETA.
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426683
Contabilidade Geral
Uma Sociedade aprovou a aquisição da Companhia “A” em sua Assembleia, realizada na forma da Lei nº. 6.404/76, e as atas foram disponibilizadas aos acionistas nos termos das normas da Comissão de Valores Mobiliários - CVM. Na referida assembleia, foi aprovada a deliberação sobre a aquisição integral das ações da Companhia “A”, que seria na sequência absorvida, integralmente, pela Sociedade compradora, cumprindo-se todos os procedimentos estabelecidos na Lei Societária.
A operação que se seguiu após a aquisição integral das ações é nominada pela Lei nº. 6.404/76 como:
A operação que se seguiu após a aquisição integral das ações é nominada pela Lei nº. 6.404/76 como:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426682
Contabilidade Geral
Texto associado
Uma sociedade empresária contabilizou seus lucros e prejuízos (em milhares de reais) durante os oito primeiros meses do ano de 2012, apresentando esses resultados mensais por meio do gráfico a seguir:

Com base nos resultados mensais apresentados no gráfico acima, assinale a opção INCORRETA:
Ano: 2013
Banca:
CFC
Órgão:
CFC
Prova:
CFC - 2013 - CFC - Bacharel em Ciências Contábeis - 2º Exame |
Q426681
Análise de Balanços
A fórmula que calcula o índice de liquidez Geral é:

 Conheça nossos planos